
Hypotéka srozumitelně
Hypoteční poradna
Od první myšlenky na vlastní bydlení až po poslední splátku. Odpovědi píšeme tak, jak je říkáme klientům — bez marketingových slibů.
148 otázek, které s vámi řešíme
148 otázek
Aktuální úrok není všechno
Úroková sazba není zdaleka všechno. Dívejte se také na RPSN, podmínky slev, délku fixace, možnosti mimořádných splátek a poplatky za změny. Zajímejte se, co se stane po skončení fixace a jak vysokou splátku by váš rozpočet zvládl při dražším úroku. Zažili jsme spoustu zákazníků, kteří si při sazbách pod 2 % vzali maximální hypotéku a už tehdy měli co dělat, aby si ji mohli dovolit splácet. Jakmile jim po skončení fixace poskočil úrok na nepříjemných 6 %, jejich splátka se stala neúnosnou a museli nakonec nemovitost prodat. Proto je dobré mít poradce, který udělá analýzu vašich příjmů a výdajů. Díky těmto informacím vás může připravit i na negativní scénáře a případně vám rozmluvit hypotéku, která by byla příliš „na krev“.
Počkejte, jak vyjde odhad
To, že máte pro banku dostačující příjem ještě neznamená, že máte hypotéku v kapse. Klíčovým momentem je dokončení odhadu ceny nemovitosti pro banku. Teprve potom znáte přesnou hodnotu nemovitosti, kterou můžete dát do zástavy. Častokrát se stává, že banka stanoví cenu nemovitosti nižší, než je její prodejní cena. A nezapomeňte, že banka vám půjčí maximálně 80-90 % z odhadní ceny. Takže pokud potřebujete maximální výši hypotéky a nemáte více vlastních zdrojů nebo další nemovitost vhodnou k zástavě, nemovitost si nejspíš nebudete moct dovolit.
Spousta kupujících horlivě podepíše rezervační smlouvu, zaplatí nevratný rezervační poplatek a následně zjistí, že daná nemovitost je mimo jejich možnosti, protože nemají pro banku dostačující příjem, nebo si nepřipravili rezervu, protože nepočítali s tím, že odhadní cena vyjde níže než prodejní cena. Než cokoliv podepíšete, poraďte se s odborníkem. Během pár minut dostanete mnohem přesnější obrázek, jaké jsou vaše možnosti, a jaká jsou případná rizika.
Nepodceňte správné pojištění
Pokud nemáte dostatečnou rezervu nebo pasivní příjem, zajistěte se proti dlouhodobému výpadku příjmu. Doporučujeme si sjednat dobrovolné životní pojištění, které je zaměřené především na krytí dlouhodobých rizik. Tím myslíme: úmrtí, invaliditu, závažná onemocnění, trvalé následky úrazu a dlouhodobou pracovní neschopnost. Každý klient má díky svému povolání, sportům a zdravotnímu stavu individuální potřeby. Proto je správné, když má poradce na výběr z několika pojišťoven, ze které vybere tu nejlepší přímo pro vás.
V bance vám zpravidla nabídnou „bankopojištění“ neboli „pojištění schopnosti splácet“. Pokud si ho sjednáte, získáte většinou slevu z úrokové sazby. Ta sleva je v našich očích ale příliš „drahá“. Tyto pojistky stojí častokrát podobně jako komplexní pojištění na míru, ale jejich krytí je o dost horší. Zpravidla obsahují pouze pojištění smrti a invalidity III. stupně, někdy také ztrátu zaměstnání. Kvalita pojistných podmínek bývá rovněž horší.
Spousta z našich zákazníků za námi přišla s tím, že jim v bance někdo trvrdil, že pojištění schopnosti splácet je povinné pro poskytnutí úvěru. To není pravda. Povinné je pojištění nemovitosti, kterou dáte do zástavy. Ke sjednání životního pojištění přímo od banky vás nikdo nemůže nutit. Raději využijte naši bezplatnou konzultaci. Životní pojištění na míru vám dokážeme sestavit během hodiny.
Proč vůbec musím mít vlastní zdroje?
Nejdřív je dobré vědět, proč vlastní peníze obvykle potřebujete. Banka vám nepůjčí 100 % z hodnoty nemovitosti, přeje si, abyste se na koupi podíleli vlastními penězi, protože poté se pro ni stává taková půjčka méně rizikovou. Banka porovnává výši úvěru s hodnotou zastavené nemovitosti; tomuto poměru se říká LTV (anglicky „loan to value“). Tento poměr je vyjádřen v procentech. U vlastního bydlení je běžná horní hranice LTV 80 %, případně 90 % pro žadatele mladší 36 let. U investičních nemovitostí je tato hranice snížena na 70 %.
Příklad:
Kupujete nemovitost s hodnotou 5 000 000 Kč. Je vám 30 let, takže vám banka půjčí maximálně 90 % z ceny nemovitosti, což je 4 500 000 Kč. Zbylých 500 000 Kč jsou vlastní zdroje, kterými se podílíte na koupi nemovitosti. LTV je 90 %, takže vlastní zdroje jsou 10 %.
Využijte další nemovitost jako zástavu
Pokud nemáte žádné vlastní zdroje, existují cesty, jak přesto hypotéku získat.
Místo našetřených peněz můžete do zástavy přidat další nemovitost, například byt rodičů. Tím navýšíte hodnotu zástavy a tím i maximální výši úvěru. Vlastník další nemovitosti musí se zástavou souhlasit a rozumět riziku: při vážném nesplácení je ohrožena i jeho nemovitost.
Příklad:
Kupujete nemovitost s hodnotou 5 000 000 Kč. Je vám 37 let, takže vám banka půjčí maximálně 80 % z ceny nemovitosti, což je 4 000 000 Kč. Vy ovšem nemáte našetřeno 1 000 000 Kč, a tak někoho požádáte, zda by vám mohl ručit nemovitostí. Ta má hodnotu také 5 000 000 Kč. Sečteme hodnoty nemovitostí, které dáme do zástavy, a získáme hodnotu 10 000 000 Kč. Z té vám banka opět půjčí maximálně 80 %, což tentokrát ovšem vychází na maximální hypotéku ve výši až 8 000 000 Kč, pokud máte dostatečný příjem.
Jakmile se po čase zvýší hodnota vaší nemovitosti, můžete druhou zastavovanou nemovitost ze smlouvy vyvázat. Růst ceny nemovitostí v ČR bývá okolo 5 % ročně, takže k tomu může dojít relativně brzy.
Riskantní cesty bez vlastních zdrojů
Další možností je dar od rodiny, prodej jiného majetku, levnější nemovitost nebo odložení koupě a cílené spoření. Někdy je nejbezpečnější cesta o pár měsíců pomalejší.
Jsme si vědomi i skutečnosti, že někteří žadatelé využívají kliček v procesu schvalování hypoték. Jednoduše řečeno si díky správnému načasování vypůjčí před čerpáním hypotéky u jiné banky a tyto vypůjčené peníze poté prohlásí za vlastní zdroje. U některých bank tento postup skutečně může fungovat. Nutno podotknout, že takový postup se může velmi rychle vymstít. Někdy dotyčným druhá banka nepůjčí „na vlastní zdroje“ kvůli tomu, že jejich bonita výrazně klesla poté, co podepsali hypotéku, která je viditelná v registru dlužníků, a představuje výrazné výdaje. Nebo si při dodatečné kontrole banka všimne, že si klient před čerpáním hypotéky půjčil jinde – a v ten moment neumožní čerpání, takže celá hypotéka spadne. Proto nikomu nedoporučujeme obcházet pravidla LTV, i když je to proveditelné. Vždy se snažíme klienty na hypotéku řádně připravit, čím dříve, tím lépe.
Čím dříve se začnete na hypotéku připravovat, tím více možností budete mít. Na rozdíl od většiny Čechů budete následně vaši hypotéku moct řešit v klidu a bez kompromisů.
Zjistěte, jakou splátku zvládnete „pohodlně“
Začněte domácím rozpočtem, ne prohlídkami bytů. Sepište si všechny vaše příjmy a výdaje. Díky tomu získáte představu, kolik peněz vám stabilně zbývá pro případnou splátku hypotéky. Doporučujeme do budoucích výdajů krom splátky započítat i náklady jako jsou nové platby za energie, fond oprav a tak podobně. Nepočítejte pouze s ideální úrokovou sazbou. Doporučujeme si udělat „zátěžový test“, kde si rovněž spočítáte měsíční splátku hypotéky v momentě, kdy vzrostou úroky například na 6 % ročně. Najednou zjistíte, že hypotéka ve výši 8 000 000 Kč na váš vysněný dům, vás může vyjít na 30 000 Kč, ale také na 48 000 Kč měsíčně. Rozdíl dělají pouze úroky – a navýšení nákladu o 18 000 Kč měsíčně už může být pro váš rozpočet neúnosné. V takový moment si klienti buď vypůjčí, aby mohli dál splácet, nebo jsou nuceni nemovitost prodat. Ani jeden z takových scénářů není příjemný. Proto se snažíme s našimi zákazníky přípravu nepodcenit. Taková konzultace je u nás bezplatná.
Předschválená hypotéka až 15 000 000 Kč
Jedním z nejlepších způsobů, jak se připravit na hypotéku, je takzvaná předschválená hypotéka, kterou některé banky nabízí. Velkou výhodou je i skutečnost, že ve většině případů od vás banka nevyžaduje doložit zdroj vašich příjmů (jako je potvrzení o výši příjmu nebo daňové přiznání). To je příjemné především pro podnikatele, jejichž měsíční obrat je mnohem vyšší než příjem vypočítaná podle daňového přiznání. Funguje to tak, že vám banka na základě obratů peněz na účtu nabídne předschválený limit. Než se vám limit objeví, trvá to obvykle 4-10 měsíců. U některých bank můžete získat předschválený limit až 15 000 000 Kč bez nutnosti prokazovat příjem.
Jakmile máte předschválený limit, celé vyřízení hypotéky se velmi urychlí. V takovém případě stačí pouze vyřešit odhad nemovitosti. A pokud je vše v pořádku, můžete mít celou hypotéku vyřešenou a načerpanou klidně za týden.
V očích prodávajícího a realitního makléře získáte díky předschválené hypotéce plusové body, protože můžete prokázat, že na požadovanou výši hypotéky na 99 % dosáhnete. Navíc nebude muset prodávající čekat na vyřízení hypotéky X týdnů, ale jen několik dnů. Je to výhra pro obě strany.
Nepodceňte cenu nemovitosti a rozpočet u výstavby
Našetřené vlastní zdroje a dostatečný příjem samozřejmě nejsou všechno. Hypotéka nestojí pouze na žadatelích, ale také na stavu nemovitosti. Proto je dobré neunáhlit se při výběru, ať už se jedná o nemovitost pro vlastní bydlení, nebo pro investiční záměr.
Pokud se rozhodnete pro výstavbu, doporučujeme spolupráci s osvědčeným architektem a důkladné sestavení rozpočtu. Banka po vás bude stejně chtít projektovou dokumentaci, stavební povolení a položkový rozpočet stavby.
Velmi často se stává, že klienti neodhadnou finální cenu a peníze z hypotéky dojdou. V lepším případě pak chvíli čekají na to, než si našetří na dodělání fasády. V horším případě nezvládnou dům zkolaudovat a nesplní tak následné podmínky čerpání. A rozestavěná nemovitost se nikdy neprodá tak dobře, jako ta dokončená.
O hypotéku může žádat jeden člověk i více spolužadatelů. Jednotný zákonný maximální počet pro všechny banky neexistuje; konkrétní banky si nastavují vlastní limity a pravidla pro počet osob či domácností. Na trhu se běžně setkáte s žádostmi pro dva a někde až pro čtyři žadatele. Více lidí může pomoci příjmem, ale banka zároveň započítá jejich dluhy, výdaje, věk i úvěrovou historii.
Každý, kdo vstoupí do úvěru jako spoludlužník, obvykle odpovídá za celý dluh, ne jen za „svou část“. Pokud jeden přestane splácet, banka může chtít plnění po druhém. To platí i tehdy, když se partneři později rozejdou nebo se rodina mezi sebou domluví jinak. Soukromá dohoda sama nikoho z hypoteční smlouvy nevyváže; změnu musí posoudit a schválit banka.
Další žadatel proto není jen technický způsob, jak dosáhnout na vyšší částku. Je to dlouhodobý právní a finanční závazek, který může ovlivnit jeho vlastní budoucí půjčky. Předem si ujasněte vlastnictví nemovitosti, placení splátek, rezervu pro výpadek příjmu a postup při rozchodu, úmrtí či prodeji. Banka navíc může mít zvláštní požadavky u manželů, společného jmění nebo žadatelů ze dvou domácností.
Jak funguje předčasné splacení hypotéky
Předčasné splacení hypotéky dává smysl, pokud úspora na úrocích, které vám zbývají zaplatit, převýší případné poplatky, které s předčasným splacením souvisejí. Zákon dovoluje hypotéku splatit zcela nebo zčásti kdykoli, ale ne vždy bez náhrady nákladů. Bezplatné situace zahrnují například konec fixace, zákonné výroční splacení části úvěru nebo některé závažné životní události.
Ze zákona máte nárok každý rok splatit bez poplatku až 25 % z původně sjednané celkové výše hypotéky. (Pokud jste si půjčili 4 000 000 Kč, každý rok můžete splatit až 1 000 000 Kč.)
Pokud chcete splatit celou hypotéku nebo jen její část před koncem fixace, v současnosti platí zákon, kdy si banka může účtovat 0,25 % z předčasně splacené částky za každý rok do konce fixačního období. Nejvýše však 1 %.
Příklad:
Chci jednorázově doplatit svoji hypotéku ve výši 2 000 000 Kč. Fixace mi ovšem skončí až za 2 roky. Pokud bych si zažádal o vyčíslení dluhu u banky, mohu očekávat, že mi vyčíslí i pokutu. Tu banka spočítá jako: (2 x 0,25 %) z 2 000 000 Kč = 10 000 Kč.
Rozhodujte se podle aktuální úrokové sazby a aktuální inflace
Většinou platí, že čím vyšší úrokovou sazbu mám, tím vyšší smysl dává hypotéku doplatit. Je ovšem lepší porovnávat aktuální úrok s aktuální mírou inflace. Když máte půjčeno za 5 % ročně a inflace se pohybuje okolo 2 %, není to pro vás tak výhodné, jako když je inflace například 6 %.
Hypotéka může fungovat jako skvělý nástroj, pokud dlouhodobě držíte úrokovou sazbu okolo nebo pod úrovní inflace. Proč? Protože inflace „nepožírá“ pouze hodnotu vašich úspor, ale také hodnotu vašeho dluhu. V tomto případě je inflace váš „parťák“. Kdykoliv máte půjčeno za úrok, který je nižší než průměrná míra inflace, máte půjčeno „zadarmo“. Bance každý rok zaplatíte na úroku méně, než o kolik se sníží kupní síla peněz. A v ČR většinou růst mzdy kopíruje inflaci.
Příklad:
Bratři Novákové v roce 2020 oba zdědili 1 000 000 Kč. Oba měli stejně vysokou hypotéku ve výši 5 000 000 Kč, kterou měli za 25 let doplatit.
Karel Novák se rozhodl všechny své peníze použít k umoření části jeho hypotéky. Zbyl mu nyní dluh 4 000 000 Kč. Banka mu nabídla novou fixaci na 5 let s úrokem 2 % ročně.
Petr Novák se rozhodl si svoji hypotéku ve výši 5 000 000 Kč ponechat. Banka mu také nabídla novou fixaci na 5 let s úrokem 2 % ročně. Svůj našetřený 1 000 000 Kč se rozhodl zainvestovat. Polovinu peněz zainvestoval do fyzického zlata a polovinu do akciového indexu S&P 500.
Petr bance za 5 let zaplatil na úrocích celkem 460 000 Kč. Karel pouze 368 000 Kč, protože část hypotéky umořil. Karel byl díky tomu v plusu 92 000 Kč oproti Petrovi. Petrovy investice ovšem za 5 let slušně vydělaly. Hodnota jeho zlata vzrostla z 500 000 Kč na 1 024 000 Kč a díky akciovému fondu vydělal dalších 458 000 Kč. Celkově tedy díky zainvestovanému milionu vydělal za 5 let 982 000 Kč. Petr ve výsledku Karla „porazil“ o 890 000 Kč.
Častokrát je lepší nechat si „levný dluh“ a svoje peníze zainvestovat někam, kde mi vydělají mnohem víc, než případně ušetřím na úroku bance. Investování samozřejmě nese svá rizika a výnos v minulosti nezaručuje výnos v budoucnu. Je potřeba správně diverzifikovat a svým investicím rozumět.
Poctivá odpověď zní: přesné datum nikdo nezná. Hypoteční sazby se neřídí jen aktuálním rozhodnutím ČNB, ale také cenou delších peněz na trhu, očekáváním inflace, náklady banky, konkurencí a rizikovostí konkrétního úvěru. Sazba ČNB a sazba hypotéky nejsou dvě spojené nádoby, které se pohnou ve stejný den a o stejnou hodnotu. Změny se do nabídek bank propisují postupně a různě.
Podle letní prognózy ČNB z roku 2026 je s výhledem konzistentní přibližná stabilita krátkodobých tržních sazeb. To ale není slib ani přímá předpověď sazeb nových hypoték. Výhled může změnit inflace, kurz koruny, vývoj ekonomiky nebo dění v zahraničí. Pokud vám někdo dnes tvrdí, že ví s jistotou, jak se budou úrokové sazby pohybovat, nebrali bychom ho moc vážně. Je to trochu jako věštění z křišťálové koule.
Doporučujeme všem klientům příliš nečekat a nesázet na to, že úrokové sazby půjdou výrazně dolů. Pokud máte možnost si za současných podmínek pořídit nemovitost a stabilně ji splácet, neotálejte. Několik z našich klientů se poslední dva roky „rozhoupávalo“ a jen čekalo na pokles úrokových sazeb. Mezitím se sazby o něco navýšili a vzrostly ceny nabízených nemovitostí.
Před 2 lety si mohli koupit krásný byt za 5 000 000 Kč s úrokem 4,79 %. Nyní by si stejný byt mohli pořídit za 6 200 000 Kč s úrokem 5,09 %. Zde se vyčkávání nevyplatilo.
(Psáno k datu 20.08.2026.)
Jedna „nejvýhodnější banka pro všechny“ neexistuje. Nabídku ovlivňuje výše úvěru vůči hodnotě zástavy, příjem a jeho typ, věk žadatelů, účel, energetická náročnost nemovitosti i další produkty, které jste ochotni používat. Banka s nejnižší sazbou v reklamě může být pro váš případ dražší nebo vás vůbec nemusí přijmout. Nejvýhodnější je až konkrétní nabídka pro konkrétní domácnost a nemovitost.
Porovnávejte stejné zadání: stejnou částku, splatnost, fixaci, způsob čerpání a stejné započtení povinných služeb. Vedle sazby sledujte RPSN, celkovou částku k zaplacení, cenu účtu a pojištění, odhad, rychlost procesu, podmínky čerpání a možnosti změn. Sleva není zdarma, pokud kvůli ní roky platíte produkt, který nepotřebujete.
Pro každého z nás navíc znamenají „nejvýhodnější podmínky“ něco jiného. Pro někoho je zásadní výše úroku a RPSN, pro někoho je to rychlost vyřízení hypotéky a pro někoho maximální výše poskytnutého úvěru. V některé bance je možné získat nižší úrok, ale vyřízení hypotéky v ní může trvat o měsíc déle. Někde mi půjčí 5 000 000 Kč s úrokem 4,9 %, v konkurenční bance mohu dostat 6 000 000 Kč s úrokem 5,2 %. Každý klient má vlastní potřeby a každá z bank ho bude posuzovat jinak. Pro to se hodí mít objektivního poradce, který má nadhled a nasměruje vás rovnou tam, kde pro vás vyjedná nejlepší podmínky, včetně slev na úroku.
Aktuální srovnání má smysl udělat těsně před podáním žádosti a znovu zkontrolovat před podpisem, protože sazebníky i akce se mění. Chtějte písemné parametry a evropský standardizovaný informační přehled, ne pouze ústní příslib. Pokud porovnává poradce, ptejte se, s jakými bankami pracuje a jak je placen. Dobré srovnání otevřeně ukáže nejen vítěze, ale také nevýhody a podmínky každé nabídky.
Jen jedna věc ohledně úrokových sazeb je jasná: budou kolísat. Ve hře je tolik proměnných, že nemá smysl předvídat přesný vývoj. V současné době Česká národní banka počítá spíše se stabilními krátkodobými tržními sazbami. Ani my v současnosti neočekáváme prudké pohyby sazeb nahoru, ani dolů. Ovlivňují je například krátkodobé sazby ČNB, delší tržní sazby, očekávání inflace, cena zdrojů bank, konkurence a riziková přirážka. Velký vliv má samozřejmě i globální politická a ekonomická situace. Nynější dění ve světě je velmi nestabilní, takže stát se může prakticky cokoliv.
Letní prognóza ČNB z roku 2026 počítá přibližně se stabilními krátkodobými tržními sazbami, nikoli s jistým prudkým poklesem hypotečních sazeb. Prognóza je podmíněná informacemi známými v době vzniku a může se změnit. Na cenu hypoték působí také delší část finančního trhu, takže ani správný odhad kroku ČNB nezaručí správný odhad nabídky bank. Nikdo seriózní vám budoucí sazbu negarantuje.
Během naší praxe jsme se zákazníky uzavírali hypotéky s úrokem 1 % - 6,5 %. Hlavní roli nehraje to, jaká je vaše počáteční úroková sazba. Mnohem důležitější je dlouhodobá spolupráce s vaším poradcem, který vám hypotéku zodpovědně spravuje, hlídá úrokové sazby, a pokud to dává smysl, sám se vám ozve s možnostmi snížení úroku kdykoliv během splácení.
Poradce vám může během počáteční sazby zajistit úrok nižší klidně o 0,5 %, ale největší úsporu vám zajistí jeho servisní služby. Hypotéka bývá na 30 let, to znamená, že většina klientů řeší refixaci hypotéky 6x za život – a pokaždé se musí dohodnout na nové úrokové sazbě. V ten moment přichází poradce, který opět vyjednává nejlepší možné podmínky. Díky tomu klientům dokážeme uspořit stovky tisíc korun na úrocích, které mohou lépe utratit nebo investovat.
Vybírejte si spolupráci s někým, kdo je ochoten se o vaši hypotéku starat po celou dobu splácení. Ne někoho, kdo vám vyjedná o 0,1 % lepší sazbu a po podpisu smlouvy zmízí.
Pro rozhodování je užitečnější připravit si tři rozpočty: se současnou sazbou, s mírným poklesem a s nepříjemným růstem při další fixaci. Pak uvidíte, zda byste v případě navýšení úrokových sazeb vyšší splátku ustáli. Délku fixace vybírejte podle potřeby jistoty, plánovaného stěhování a schopnosti unést změnu splátky. Pokud sazby později klesnou, můžete řešit refixaci či refinancování; podmínky předčasného splacení však vždy zkontrolujte ve smlouvě a zákonném režimu úvěru.
Hned na začátku je třeba vyvrátit mýtus, že existuje oficiální „stoprocentní hypotéka“. Každá banka vám půjčí maximálně 90 % z hodnoty nemovitosti, pokud je vám do 36 let. Nad 36 let je to maximálně 80 %.
Když většina lidí mluví o „stoprocentní“ hypotéce, má tím na mysli standardní 80% nebo 90% hypotéku, kde žadatelé místo standardních vlastních zdrojů využijí půjčky u jiné banky nebo stavební spořitelny a peníze z této půjčky prohlásí za vlastní zdroje u banky, kde řeší hypotéku.
Tento postup může při kombinaci určitých bank vyjít, ale je velmi riskantní a jedná se defacto o obcházení podmínek banky (LTV). Proto před tímto uvažováním klienty varujeme a doporučujeme si raději vlastní zdroje v klidu našetřit, nebo využít možnosti dodatečné zástavy, nebo se zkrátka poohlédnout po levnější nemovitosti. Hypotéka, která je schválena takto „na krev“ se může snadno vymknout z rukou – zejména ve chvíli, kdy narostou úrokové sazby, a už tak vysoká splátka se ještě zvýší.
Před takovým postupem varujeme a doporučujeme delší jistější cestu.
Klasická hypotéka je úvěr zajištěný nemovitostí, takže úplně bez zástavního práva se bez ní neobejde. Nemusí však být zastavena právě kupovaná nemovitost. Banka může přijmout jiný vhodný byt, dům nebo pozemek ve vašem vlastnictví či ve vlastnictví blízké osoby. Kupovaná nemovitost tak může zůstat bez zástavy, ale zajištění se jen přesune jinam a musí projít bankovním odhadem i právní kontrolou.
Nejdřív si ujasněte, proč zástavu nechcete. Pokud plánujete brzký prodej, další financování nebo chráníte majetek rodičů, může existovat čistší řešení: jiné pořadí transakcí, dočasná zástava s pozdějším vyvázáním či menší úvěr. Vždy porovnejte celkovou cenu, rizika a potřebné souhlasy. Zástava není formalita; při dlouhodobém nesplácení dává bance právo uspokojit dluh z prodeje zastavené nemovitosti. Toto riziko nese skutečný vlastník zástavy.
Existuje samozřejmě i cesta, kde nezastavíme vůbec žádnou nemovitost. Určité nemovitosti lze koupit pomocí nezajištěného úvěru, případně některého jiného úvěru ze stavebního spoření. Takové financování mívá nižší dostupnou částku, kratší splatnost a často vyšší úrokovou sazbu než hypotéka.
Úvěr ze stavebního spoření / překlenovací úvěr
V současnosti si můžete v ČR bez zajištění půjčit pro tyto účely maximálně 3 500 000 Kč v rámci překlenovacího úvěru. Takový úvěr si lze vzít nejdéle na 20-25 let a úroková sazba bývá přibližně o jeden procentní bod vyšší než průměrná sazba standardních hypoték se zajištěním. Nejvyšší limity zatím nabízí Stavební spořitelna České spořitelny.
Neúčelový úvěr
Samozřejmě můžete financovat koupi nemovitosti i klasickým spotřebitelským neúčelovým úvěrem. Dnes jsou limity pro jednoho žadatele dost vysoké. V některých bankách vám „na cokoliv“ půjčí až 2 500 000 Kč. Takové úvěry mají ovšem znatelně kratší splatnost – zpravidla je nejdelší splatnost 8-12 let. Úroky jsou nyní dost příznivé, ty lepší nabídky se pohybují okolo 5 % ročně. Kratší splatnost ovšem znamená automaticky vyšší splátku, což je u vyšších částek dost zásadní.
Pokud byste si půjčili 2 500 000 Kč s úrokem 5 % na 10 let, splátka by se vyšplhala přibližně na 26 500 Kč. U standardní hypotéky se stejným úrokem, byste po dobu 30 let spláceli přibližně 13 400 Kč. To je téměř polovina.
Kombinace úvěrů
Úvěr ze stavebního spoření a neúčelový úvěr lze při dostatečně vysokém příjmu i kombinovat. Poté si bez zástavy můžete pořídit nemovitost s hodnotou až 6 000 000 Kč. Než se ovšem pustíte do řešení úvěrem s kratší splatností, rozmyslete si, zda by pro vás nebylo příjemnější nákup nemovitosti odložit a do té doby si našetřit 10-20 % vlastních zdrojů. Zatížení vašeho cashflow by s klasickou hypotékou bylo o dost nižší.
Příklad:
Pokud bychom šli cestou bez zástavy a zvolili neúčelový úvěr ve výši 2 500 000 Kč, splatností 10 let, úrokovou sazbou 5,5 % a poté úvěr ze stavebního spoření ve výši 3 500 000 Kč, splatností 20 let, úrokovou sazbou 6 %, získali bychom celkovou měsíční splátku přibližně 52 200 Kč.
V případě klasické hypotéky ve výši 6 000 000 Kč, splatností 30 let a úrokovou sazbou 5 % bychom získali splátku přibližně 32 200 Kč. Nutno podotknout, že se zde bavíme o spíše vyšším úroku 5 %, u sazby 3 % ročně by byla splátka okolo 25 300 Kč.
Rychlý a pomalý scénář
Každá hypotéka je jinak složitá a od toho se odvíjí doba, za kterou zvládnete celý úvěr vyřídit a také načerpat. U jednoduchých hypoték dokážeme úvěr vyřídit a načerpat téměř vždy do
2-3 týdnů. V ideálních případech, kdy byl dostatečný příjem a vyšel dobře online odhad, jsme byli schopní celou hypotéku vyřídit i načerpat během 3 dnů od podpisu žádosti (to je náš hezký rekord).
Některé složitější případy mohou zabrat i 2 měsíce. I když se snažíme celý proces maximálně urychlovat a postupujeme bez chyb, existují faktury, které neovlivníme ani neurychlíme. Čas vyřízení prodlužují chybějící nebo rozporné dokumenty, podnikatelský či zahraniční příjem, nestandardní nemovitost, více vlastníků, věcná břemena, výstavba i vytíženost odhadce a katastru. Zdržení může vzniknout také na straně prodávajícího nebo právníka.
Z vlastní zkušenosti doporučujeme nastavit si rezervační lhůtu raději na 2 měsíce, aby byl prostor pro případné řešení komplikací. Spousta klientů podepíše rezervační smlouvu s šibeničním termínem pro vyřízení hypotéky a poté se musí domluvit s prodávajícím na prodloužení, nebo jim v horším případě propadne rezervační poplatek. Bohužel jsme zažili i případy, kdy realitní makléř nastavoval nereálné rezervační lhůty, aby záměrně propadl rezervační poplatek (a to i několikrát na jedné nemovitosti).
Jak můžete celý proces urychlit?
Ještě před prohlídkami bytů si prověřte svoje možnosti. Náš hypoteční poradce s vámi může zdarma probrat vaše možnosti a vypočítá vám přesnou bonitu u většiny bank. Navíc s vámi může udělat takzvaný „prescoring“, kde ověří vaše závazky v bankovních a nebankovních registrech dlužníků. Poté víte, které na které nemovitosti dosáhnete a jaká bude případná měsíční splátka. Ještě, než podepíšete rezervační smlouvu, nechte si ji zkontrolovat. Se svým hypotečním poradcem proberte, zda jsou všechny podmínky v pořádku. Zaměřte se na rezervační lhůtu, rezervační poplatek, odměnu realitního makléře, způsob úhrady peněz (podmínky advokátní nebo bankovní úschovy) a také veškeré podmínky předání nemovitosti.
Mimo rezervační a kupní smlouvu zkontrolujte i výpis z katastru nemovitostí (list vlastnictví) – tam můžete zjistit, zda na nemovitosti nevázne cizí zatížení, plomba, věcné břemeno a podobně. Někdy dokonce můžete zjistit nesoulad mezi listem vlastnictví a reálným stavem nemovitosti. Například u nemovitosti na venkově se nám několikrát stalo, že na pozemku stála nezkolaudovaná černá stavba. Jakmile vznikne nesoulad mezi reálným stavem nemovitosti, který vidí odhadce banky, a stavem na katastru, vyhodnotí banka nemovitost jako nevhodnou zástavu do doby, než bude vše na katastru odpovídat skutečnosti.
Ano. Hypotéku můžete splatit předčasně. Existují zákonné podmínky, kdy je předčasná splátka bezplatná a také situace, kdy banka může požadovat náhradu.
Jaké jsou podmínky?
Předčasné splacení hypotéky dává smysl, pokud úspora na úrocích, které vám zbývají zaplatit, převýší případné poplatky, které s předčasným splacením souvisejí. Zákon dovoluje hypotéku splatit zcela nebo zčásti kdykoli, ale ne vždy bez náhrady nákladů. Bezplatné situace zahrnují například konec fixace, zákonné výroční splacení části úvěru nebo některé závažné životní události.
Ze zákona máte nárok každý rok splatit bez poplatku až 25 % z původně sjednané celkové výše hypotéky. (Pokud jste si půjčili 4 000 000 Kč, každý rok můžete splatit až 1 000 000 Kč.)
Pokud chcete splatit celou hypotéku nebo jen její část před koncem fixace, v současnosti platí zákon, kdy si banka může účtovat 0,25 % z předčasně splacené částky za každý rok do konce fixačního období. Nejvýše však 1 %.
Příklad:
Chci jednorázově doplatit svoji hypotéku ve výši 2 000 000 Kč. Fixace mi ovšem skončí až za 2 roky. Pokud bych si zažádal o vyčíslení dluhu u banky, mohu očekávat, že mi vyčíslí i pokutu. Tu banka spočítá jako: (2 x 0,25 %) z 2 000 000 Kč = 10 000 Kč.
Kdy se to (ne)vyplatí? A co může být lepší?
Pokud máte prostředky na úhradu celé hypotéky, nebo její části, nemusí to být vždy ten nejlepší krok. Doporučujeme se nejdříve podívat na to, jak dlouho máte do doplacení celé hypotéky a také srovnat svůj aktuální úrok s průměrnou mírou inflace.
Pokud máte možnost zafixovat si úrokovou sazbu, která je pod úrovní průměrné inflace, může být ekonomicky výhodnější si takovou hypotéku nechat a peníze zainvestovat jinam. Taková hypotéka je levná a funguje jako dobrý dluh.
Příklad:
Původně jste si vzali hypotéku na 30 let ve výši 3 500 000 Kč. Nyní je zůstatek vaší hypotéky
1 000 000 Kč. Vaše úroková sazba je 2,5 %. Máte 5 let do úplného splacení. Pokud byste dluh jednorázově umořili, uspoříte za těch 5 let přibližně 65 000 Kč.
Pokud byste ovšem těchto 1 000 000 Kč zainvestovali na 5 let, dejme tomu 50 % do fyzického zlata a 50 % do dluhopisového fondu J&T Bond, můžete vydělat víc, než uspoříte na úrocích. Pokud byste takto zainvestovali v roce 2020, v roce 2025 by váš výdělek na zlatě přibližně
410 000 Kč a zisk v dluhopisovém fondu přibližně 120 000 Kč. To je dohromady zisk 530 000 Kč, což je o 465 000 Kč navíc oproti prvnímu scénáři, kdy peníze použijete na doplacení hypotéky. A to vše jenom díky relativně konzervativním a známým investičním nástrojům.
Investování je spojeno s rizikem. Hodnota investice může růst i klesat a návratnost investované částky není zaručena. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Ohledně vhodné investice se můžete poradit s našimi certifikovaným poradci.
Jak je ohodnocený finanční poradce?
Máme pro vás dobrou zprávu: většina z našich služeb vás nestojí vůbec nic. Naše ohodnocení plyne z provize, kterou nám vyplácí banky, pojišťovny a další partnerské společnosti. Za úvodní konzultaci, analýzu a návrh řešení nic neplatíte. Poradci dostávají zaplaceno od finanční instituce (banky, pojišťovny, investiční společnosti) až ve chvíli, kdy si klient sjedná konkrétní produkt.
Provize se obvykle pohybují v procentech z objemu produktu.
U hypoték je poradce odměněn provizí ve výši 1–2 % z výše úvěru. Podobně je to u jiných spotřebitelských úvěrů.
U pojištění dostává poradce jednorázovou nebo opakovanou provizi u výročí smlouvy, která se rovněž vypočítává podílem z ročního pojistného.
U investic existují především dva způsoby odměny pro poradce. Jedním z nich je takzvaný „vstupní poplatek“, který se vypočítává z celkové investované sumy nebo také cílové částky u pravidelné investice. Tento poplatek nastavujeme individuálně v rozmezí 0–4,5% podle konkrétního portfolia.
Další odměnou je takzvaný „manažerský poplatek“, kde poradce získává odměnu od investiční společnosti za správu klientovy investice. Vypočítává se podílem z objemu spravovaných investic. Standardně bývá v rozmezí 0,25–1,5 % ze spravované částky. Někdy je takový manažerský poplatek pevně daný podle typu fondu, někdy má možnost ho poradce nastavit individuálně.
Dalo by se tedy říct, že krom poplatků za investice nemusíte poradci zaplatit z vlastní kapsy vůbec nic. Je to prospěšné pro všechny strany.
Naše odměna u hypoték tedy nesouvisí s úrokem. Někdo by si mohl myslet, že dostane horší úrokovou sazbu kvůli tomu, že řeší hypotéku s poradcem, a ne napřímo s bankou. V drtivém počtu případů tomu tak rozhodně není. Několikrát jsme klientům vyjednali nižší sazbu ve stejné bance, ve které dostal na pobočce nabídku na míru. V ojedinělých případech se nám stalo, že zákazník dostal „bezkonkurenční“ nabídku úrokové sazby – vždy se jednalo o nadstandardní neveřejnou slevu, kterou většinou poskytuje regionální ředitelství dané banky nebo stavební spořitelny. Taková sleva se objeví málokdy a téměř vždy s námi máte jistotu, že získáte nejlepší možnou nabídku od všech bank.
Banka si nejprve ověří vaši totožnost a vaši bonitu (zda budete schopni úvěr dlouhodobě splácet). Počítejte s dokladem totožnosti, údaji o domácnosti, příjmech, běžných výdajích a všech současných závazcích. Zaměstnanec může dokládat potvrzení o příjmu od zaměstnavatele nebo výpisy, podnikatel obvykle daňová přiznání a další podklady. Přesný seznam se liší podle banky, typu příjmu a toho, co si umí ověřit elektronicky.
Druhá skupina dokumentů se týká účelu a nemovitosti. U koupě půjde například o návrh či finální kupní smlouvu, u výstavby o rozpočet, projekt a povolení. Banka potřebuje nemovitost ocenit a prověřit její právní stav; může chtít list vlastnictví, snímek mapy, nabývací titul nebo další technické podklady. Banka schvaluje nejen vás, ale také nemovitost a způsob použití peněz.
Před čerpáním přibydou zástavní smlouvy, návrh na zápis zástavního práva, pojistná smlouva k nemovitosti a další podmínky uvedené v úvěrové smlouvě. Někdy stačí doložit podání na katastr, jindy banka čeká na zápis; záleží na konkrétním produktu. Dodávejte úplné a pravdivé údaje, změny hlaste včas a citlivé dokumenty posílejte jen bezpečným kanálem banky či oprávněného zprostředkovatele.
Hypotéka s účelem na bydlení
U účelové hypotéky musíte bance prokázat účel použití peněz na bydlení. Typicky jde o koupi bytu, domu či stavebního pozemku, výstavbu, rekonstrukci, vypořádání spoluvlastnictví nebo dědictví a splacení dřívějšího úvěru na bydlení (refinancování). Banka si účel nechá doložit smlouvami, rozpočtem či fakturami a podle něj nastaví čerpání. Peníze proto nelze automaticky převést na účet a utratit libovolně.
Některé banky dovolují spojit více účelů nebo přidat menší neúčelovou část, pravidla a podíl se ale liší. U stavby se obvykle čerpá postupně podle rozpočtu a rostoucí hodnoty nemovitosti, zatímco kupní cena jde často přímo prodávajícímu či do úschovy. Je důležité sladit účel uvedený v žádosti s kupní smlouvou a skutečným tokem peněz. Jiný způsob použití musí banka předem schválit.
Neúčelová hypotéka
Pokud chcete peníze na cokoli, existuje neúčelový úvěr zajištěný nemovitostí, známý jako americká hypotéka. Zástava zůstává, ale bance nemusíte dokládat, na co jste peníze z úvěru použili. Za tuto volnost se obvykle platí o něco vyšší sazbou a skoro vždy i kratší splatností. Většina amerických hypoték má maximální splatnost 20 let, maximální LTV 70 % a úrokovou sazbu vyšší o 0,5–1 % oproti standardním účelovým hypotékám.
Pokud vlastníte nemovitost bez zástavy a máte spotřebitelské neúčelové úvěry, může být americká hypotéka vhodnou cestou konsolidace vašich úvěrů. Díky delší splatností a zpravidla nižšímu úroku můžete svoje splátky sloučit do jedné, která může být poloviční. Sice během 20 let můžete přeplatit více na úrocích, ale nezapomeňte, že ve váš prospěch funguje inflace, která hodnotu dluhu sníží (stejně tak, jako snižuje hodnotu úspor).
Příklad:
Pan Novák má v současnosti 4 úvěry. Jeden z nich použil na koupi auta a další na podnikání.
úvěr 1: zůstatek 900 000 Kč, úrok 6,90 %, splatnost 4 roky, splátka 21 510 Kč
úvěr 2: zůstatek 550 000 Kč, úrok 8,49 %, splatnost 5 let, splátka 11 281 Kč
úvěr 3: zůstatek 300 000 Kč, úrok 9,21 %, splatnost 8 let, splátka 4 421 Kč
úvěr 4: zůstatek 250 000 Kč, úrok 12,39 %, splatnost 10 let, splátka 3 643 Kč
celková splátka: 40 863 Kč (celkem zaplaceno na úrocích: 571 635 Kč)
Pan Novák se rozhodl využít ke konsolidaci jeho úvěrů americkou hypotéky a dal do zástavy svůj byt. Jeho měsíční splátky byly už moc vysoké. Jeho nová hypotéka má nyní tyto parametry:
zůstatek: 2 000 000 Kč
úrok: 3,99 %
splatnost: 20 let
splátka: 12 109 Kč (celkem zaplaceno na úrocích: 906 177 Kč)
Díky konsolidaci se panu Novákovi snížily měsíční výdaje o 28 753 Kč.
Pan Novák se rozhodl tuto částku každý měsíc pravidelně investovat do akciového portfolia s průměrným výnosem 10 % ročně.
Po 10 letech naspořil pan Novák 5 746 000 Kč (z toho výnos investice dělal 2 296 000 Kč).
Pan Novák se rozhodl doplatit svoji hypotéku – po 10 letech byl zůstatek jeho dluhu
1 196 000 Kč. Celkově tedy nakonec bance zaplatil na úrocích 649 000 Kč. Za zbylé peníze si koupil druhý byt na pronájem. Ten mu od té doby generuje nájem 15 000 Kč měsíčně.
Nejběžnější je účelová hypotéka na bydlení: na koupi, stavbu nebo rekonstrukci. Do stejné rodiny patří refinancování, kdy nová banka splatí stávající úvěr, nebo navýšení stávající hypotéky.
U koupě se peníze čerpají většinou jednorázově, u výstavby postupně. Název produktu je méně důležitý než účel, způsob čerpání, zajištění a podmínky, které budete skutečně plnit. Podle toho se liší i potřebné podklady.
Další variantou je neúčelová neboli americká hypotéka. Je zajištěná nemovitostí, ale peníze lze použít na cokoliv; banka nezkoumá, na co peníze použijete. Zpravidla má kratší splatnost, o něco vyšší úrok a nižší LTV.
Pro situaci, kdy vhodná zástava vznikne až později, některé banky nabízejí předhypoteční nebo překlenovací řešení. Existují také produkty sjednané dopředu bez vybrané nemovitosti, jejichž přesné podmínky jsou vždy definovány interními pravidly jednotlivých bank. Ty nejde popsat obecně.
Hypotéky se liší také tím, zda financují vlastní či investiční bydlení. Banka se vás zeptá, zda v pořizované nemovitosti budete sami bydlet, nebo ji pronajímat. Od dubna 2026 ČNB doporučuje bankám přísnější parametry pro investiční nemovitosti. Tato omezení se týkají především lidí, kteří už vlastní více než dvě nemovitosti.
Americká hypotéka je neúčelový úvěr zajištěný nemovitostí. „Neúčelový“ znamená, že bance zpravidla nemusíte dokazovat, na co peníze využijete. Častokrát ji lidé použijí na konsolidaci jejich spotřebitelských úvěrů, koupi dražšího auta, podnikatelské záměry a tak podobně.
Pokud byste dlouhodobě nespláceli, banka se může domáhat uspokojení dluhu ze zastaveného majetku (většinou prodejem nemovitosti). Právě zástava ji odlišuje od běžné nezajištěné půjčky.
Americká hypotéka je užitečný nástroj, ale není to univerzální náhrada každé půjčky.
U americké hypotéky počítejte s trochu vyšší úrokovou sazbou a skoro vždy i kratší splatností. Většina amerických hypoték má maximální splatnost 20 let, maximální LTV 70 % a úrokovou sazbu vyšší o 0,5–1 % oproti standardním účelovým hypotékám.
Úroková sazba říká, kolik procent ročně platíte bance za půjčené peníze. Nezachytí ale všechny další povinné výdaje spojené s úvěrem. RPSN neboli roční procentní sazba nákladů vyjadřuje v jednom čísle úrok a všechny povinné náklady spojené s úvěrem. Stejně jako úrok se vyjadřuje v procentech.
Do RPSN mohou vstupovat například poplatky za zpracování, povinný účet, ocenění či některé doplňkové služby, pokud jsou pro získání úvěru za nabízených podmínek nutné a jejich cena je známá. Neznamená to však, že zahrne úplně všechno kolem koupě: právníka, úschovu, katastr, budoucí změny smlouvy nebo neznámou cenu pojištění nemovitosti nemusí RPSN zachytit.
Vždy proto čtěte i seznam předpokladů a nákladů mimo RPSN.
Dejte velký pozor na slevu z úroku za pojištění schopnosti splácet. Taková sleva se někdy pěkně prodraží. Místo úroku 5 % můžete dostat úrok 4,8 %, ale RPSN kvůli ceně pojištění vzroste klidně o 1 %. Najednou splácíte vyšší splátku kvůli pojištění, které skoro nikdy nemá tak kvalitní pojistné podmínky, jako vám může nabídnout finanční poradce v některé z předních pojišťoven.
Banka zpravidla požaduje pojištění zastavené nemovitosti jako podmínku čerpání a většinou po vás bude chtít takzvanou „vinkulaci pojistného plnění“ – to znamená, že pojistné plnění bude při velké škodě vyplaceno nejdříve bance. Většinou dostanete slevu z úrokové sazby, pokud pojištění sjednáte přímo v bance, respektive v její pojišťovně. Sleva se pohybuje okolo 0,1–0,3 procentního bodu. V určitých případech se to může vyplatit, my ovšem naším zákazníkům vždy porovnáme nabídky všech pojišťoven, které máme k dispozici. A častokrát najdeme výhodnější řešení než nabízí banka, kde řešíme hypotéku.
Pojištění nemovitosti a pojištění domácnosti
Je rozdíl mezi pojištěním nemovitosti a pojištěním domácnosti. Jednoduše řečeno: pojištění nemovitosti chrání stavbu a pojištění domácnosti to, co je uvnitř. Součástí domácnosti může být veškerý nábytek, spotřebiče, oblečení i cennosti a tak podobně. Tato pojištění lze i kombinovat do jedné smlouvy, ale banku zajímá většinou pouze pojištění nemovitosti, protože tím chrání hodnotu zastavěné nemovitosti, váš majetek uvnitř ji nezajímá.
Pojištění odpovědnosti
Většina pojištění nemovitosti může navíc obsahovat i pojištění odpovědnosti v občanském životě. Takové pojistce se většinou říká „pojistka na blbost“. Kryje vás v případě, kdy způsobíte neúmyslně škodu někomu jinému – a to nejen v místě vašeho bydliště, ale takřka všude na území České republiky, v určitých případech i Evropy a někdy dokonce platí i celosvětová platnost. Nejčastěji z této pojistky klienti plní v případě, kdy způsobí škodu sousedovi, například když ho vyplaví. Pojištění odpovědnosti se vyplatí „přidat“ do pojištění nemovitosti a domácnosti, protože častokrát vyjde výsledná cena pojistného levněji.
Nezaměňujte toto pojištění s pojištěním odpovědnosti vůči zaměstnavateli. To je něco zcela jiného, protože k zaměstnavateli vás váže smluvní vztah a může po vás vyžadovat úhradu škody ve výši maximálně 4,5násobku vaší hrubé mzdy. Taková pojistka se nastavuje individuálně.
Tato pojistka vás rovněž nekryje v případě škod způsobených během řízení motorového vozidla, od toho je povinné ručení.
Pozor na podpojištění
Většina Čechů si roky platí pojištění nemovitosti a zapomenou svou pojistku aktualizovat, někdy to jsou roky, někdy dokonce desítky let. V ČR rostou ceny nemovitostí vysokým tempem, za posledních 15 let je to v průměru přibližně 6,5 % ročně. Po 5 letech vzroste cena průměrné nemovitosti o 37 %, po 10 letech o 88 % a po 15 letech o 158%.
Příklad:
Dům, který v roce 2010 stál 5 milionů Kč by dnes stál klidně 12 milionů. To je obří skok.
Pokud si tuto nemovitost majitel původně pojistil na cenu 5 milionů Kč a poté ji neaktualizoval, může být doteď dům pojištěn na 5 milionů. Kvůli tomu je majetek podpojištěný o 7 milionů Kč.
V případě totální škody by mu pak pojišťovna vyplatila maximálně 5 milionů, za což by dnes majitel nový dům ve stejném provedení určitě nepostavil. Aktualizace pojistky se přitom moc neprodraží, pojistka se zdraží o pár tisíc. (Například z 2 000 Kč ročně na 4 000 Kč ročně).
Na pojistce vaší nemovitosti rozhodně nešetřete tím, že ji pojistíte na nižší částku, než je její skutečná hodnota.
Začněte otázkou, co by se stalo s vaší rodinou při úmrtí, invaliditě nebo dlouhé pracovní neschopnosti hlavního živitele. Nestačí mechanicky opsat výši hypotéky. Sečtěte zbývající dluh, běžné rodinné výdaje, potřeby dětí a dostupné úspory či jiné příjmy. Pojistná částka má vykrýt skutečnou finanční mezeru, aby rodina nemusela pod tlakem okamžitě prodávat nemovitost nebo zásadně měnit život.
Doporučujeme se zaměřit nejdříve na dlouhodobá rizika: úmrtí, invaliditu, závažná onemocnění, trvalé následky úrazu a dlouhodobou pracovní neschopnost. Tam investujte většinu peněz. Pokud byste si chtěli připojistit krátkodobá rizika (denní odškodné úrazu, hospitalizace apod.), je to určitě možné, ale jsou to výdaje za pojištění navíc. My doporučujeme raději peníze investovat a v případě těchto krátkodobých nemocí a úrazů vykrýt případný výpadek příjmů z vámi vytvořené rezervy. Nejsme fanoušky předražených pojištění.
Při sestavení životního pojištění se neřídíme pouze cenou. Porovnáváme rovněž aktuální pojistné podmínky díky naší spolupráci se společností EUCS. Nejde jen o to, kolik platíte, ale také za co platíte. Lepší o něco dražší pojistka, kde je pojistné plnění v pořádku než levná pojistka, ze které nedostanete nic.
Každá pojišťovna se záměrně soustředí na jiný sektor klientů. Proto je výběr vaší pojišťovny klíčový, chcete-li od ní dostat nejlepší pojistné podmínky v kombinaci s výhodnou cenou. Pro někoho je zásadní získat nejlepší cenu, pro někoho zase najít pojišťovnu, která výhodně vyhodnotí jeho zdravotní stav a přijme ho do pojištění bez výluk.
Vaše pojistka by vás měla dlouhodobě krýt tak, že v každém momentě pojištění jste pojištěni přibližně na částku, kterou byste při výpadu příjmu vy nebo vaše rodina potřebovali. Proto se většinou část pojištění zvolí s klesající pojistnou částkou, která co nejpřesněji kopíruje zůstatek vašich závazků v čase. Tam lze zahrnout i zůstatek vaší hypotéky.
Když naši poradci sestavují pojistku, věnují tomu odpovídající čas a projdou s vámi důkladně vaše příjmy a výdaje, závazky a majetek, rodinnou situaci, finanční rezervu, zdravotní stav a teprve potom vám dají doporučení přímo pro vás. Řídíme se metodikou EFPA (Evropská asociace finančního plánování, instituce akreditovaná ČNB) pro dosažení maximální kvality.
Ne. Máte pouze povinnost pojistit nemovitost, kterou dáváte do zástavy. Banka od vás ale nemůže vyžadovat pojištění schopnosti splácet. Může vám ho nabídnout, většinou se slevou z úrokové sazby hypotéky, ale nesmí tím poskytnutí úvěru podmiňovat. Zdůrazňujeme to, protože za námi chodí čím dál více klientů s tím, že jim takto nepravdivě bylo pojištění na pobočce vnuceno. Takové pojištění od banky bývá navíc častokrát drahé a nemá nejlepší pojistné podmínky. Navíc většinou nabízí nedostatečné krytí: pouze riziko úmrtí, invalidity III. stupně a také ztráty zaměstnání (většinou kvůli propouštění pro nadbytečnost, což se tak často nestává).
Pokud banka nabízí nižší sazbu za pojištění, porovnejte dvě úplné varianty: hypotéku s pojistným a hypotéku bez něj. Zkontrolujte výluky, rozsah pojistky, komu jde plnění, zda se pojistka mění s výší dluhu a co se stane po refinancování. Neuzavírejte ji automaticky, ani ji automaticky neodmítejte. Pokud chcete mít jistotu, že máte ideální pojištění, spojte se s naším poradcem.
I když životní pojištění není podmínkou úvěru, ve většině případů ho doporučujeme sjednat. Mělo by obsahovat především pojištění dlouhodobých rizik: úmrtí, invaliditu, závažná onemocnění, trvalé následky úrazu a dlouhodobou pracovní neschopnost.
Největším rizikem je vaše kreditní riziko. Pamatujte na to, že vaše aktuální situace se může změnit. Může dojít ke změně příjmu, ke zhoršení zdravotního stavu nebo ke změně rodinné situace. Proto je dobré v první řadě celou hypotéku dopředu probrat s hypotečním specialistou, který vám bude věnovat dostatek času. Naší prací není vám prodat co největší hypotéku, ale dát vám co nejvíce informací, abyste pochopili, která hypotéka pro vás má smysl. Součástí naší práce je těmto nebezpečím předcházet. Proto s klienty nastavujeme finanční rezervu a zajištění výpadku příjmů pro případ, kdy je postihne nějaké neštěstí. Prevence je vždy levnější než napravování.
Položte si otázku, co by se stalo s vaší rodinou, pokud byste nebyli schopni vydělávat, nebo přinejhorším zemřeli. Zvládla by vaše rodina bez vás splácení ufinancovat, nebo byste museli nemovitost prodat? Těmto černým scénářům lze předejít správným nastavením životní pojistky,
Udělejte si s poradcem takzvaný „zátěžový test“. Dokázali byste hypotéku splácet, kdyby váš úrok skočil z 3 % na 6 %? Co kdyby vzrostly ceny energií? Počítáte s nutnými průběžnými opravami, abyste nemovitost udrželi v kvalitním stavu? Počítáte u investičních nemovitostí s občasnou neobsazeností nájemníky? Od toho jsme přesně tady.
Druhá skupina rizik leží v nemovitosti a smlouvách. Skrytá technická vada, nepovolená přístavba, právní omezení, špatný přístup nebo nižší bankovní odhad mohou nákup prodražit či zablokovat. Cena nemovitosti může také klesnout, takže při rychlém prodeji nemusí výtěžek pohodlně pokrýt dluh a náklady. To, že banka přijala nemovitost do zástavy neznamená, že banka přebírá odpovědnost za kvalitu vašeho nákupu. Při výběru nemovitosti se neunáhlete, vše proberte s odborníkem. Dvakrát měř, jednou řež.
Ozvěte se bance hned, jak problém očekáváte, ideálně ještě před první nezaplacenou splátkou. Připravte stručný přehled příjmů, výdajů, příčiny výpadku a toho, kdy se situace může zlepšit. Čím dříve začnete komunikovat, tím více řešení obvykle zůstává otevřených. Ignorování zpráv problém neodloží; mohou přibývat úroky z prodlení, náklady na upomínky a negativní záznam v úvěrových registrech.
Banka může podle individuálního posouzení nabídnout změnu dne splátky, dočasné snížení či odklad, prodloužení splatnosti nebo jinou úpravu. Není na to automatický nárok a úleva může zvýšit celkovou zaplacenou částku či ovlivnit budoucí úvěry. Prověřte také pojištění schopnosti splácet, životní pojištění a dostupné sociální dávky. Každou dohodu chtějte písemně a ověřte si, jaký to bude mít dopad na váš záznam v registru dlužníků.
Pokud je výpadek dlouhodobý, může být včasný dobrovolný prodej nemovitosti bezpečnější než čekání na vymáhání. Postup vždy koordinujte s bankou, protože na nemovitosti váznou její práva. Máte-li více dluhů, využijte bezplatnou odbornou dluhovou poradnu a neplaťte pochybným „zachráncům“ předem. Nová drahá půjčka na staré splátky obvykle jen odsune problém a zvětší ho. Cílem je chránit bydlení, ale také zabránit nekontrolovanému růstu dluhu.
Pokud nemůžete splácet současné závazky, nepůjčujte si další peníze na to, abyste mohli splácet o něco déle. To je cesta do pekla, ze které častokrát není cesty zpět. Chytnete se do víru dluhů, a nakonec vám může zbýt pouze vyhlášení osobního bankrotu. A tomu se všichni chceme vyhnout obloukem. Opakujeme: nevyhledávejte nebankovní půjčky. Nevyhánějte čerta ďáblem.
Refinancovat lze v zásadě kdykoli, tedy převést zůstatek hypotéky k jiné bance i před koncem fixace. Rozdíl je v ceně a načasování. Na konci fixace se úvěr obvykle splácí bez poplatku, zatímco uprostřed fixační doby může současná banka požadovat zákonem omezené náklady. Nejdřív si proto vyžádejte vyčíslení ke konkrétnímu datu a teprve potom porovnávejte úsporu. V současnosti po vás může banka chtít poplatek 0,25 % z předčasně splacené částky za každý rok, který zbývá do konce vaší fixace. Nejvýše však 1 %.
Novou nabídku má smysl začít řešit několik měsíců před koncem fixace, abyste stihli porovnání, ocenění, schválení a podpis. Některé banky umějí sazbu rezervovat s větším předstihem, ale délka rezervace a podmínky jsou individuální. Refinancování je proces, ne jeden telefonát v posledním týdnu.
Při porovnání nesledujte jen novou sazbu. Započítejte poplatek za předčasné splacení, odhad, katastr, povinný účet či pojištění a čas potřebný na administrativu. Ověřte, zda nová banka uzná vaše dnešní příjmy a zástavu; refinancování není automaticky schválené. Někdy je výhodnější vyjednat lepší refixaci ve stávající bance. Smyslem není za každou cenu změnit logo, ale zlepšit celkové podmínky při přiměřených nákladech.
Někdy může být výhodné refinancovat i před koncem fixace, zejména pokud máte nabídku s výrazně nižším úrokem. Taková úspora na úrocích může převážit případnou pokutu za předčasné splacení.
Slovo „ručit“ se u hypoték používá pro několik různých rolí. Nejčastěji nejde o klasického ručitele, ale o spoludlužníka, jehož příjem a závazky banka posuzuje ve stejném rozsahu jako u hlavního žadatele. Druhou možností je zástavce: člověk, například rodič, který poskytne svou nemovitost do zástavy, ale nemusí být zároveň dlužníkem. Tyto role mají odlišná práva, povinnosti i rizika.
Spoludlužníkem může být partner, rodič nebo jiná osoba, pokud ji banka podle svých pravidel přijme. Přidání dalšího příjmu může pomoci, ale věk, dluhy a výdaje této osoby mohou výpočet také zhoršit. Spoludlužník nemá závazek omezený na předem domluvený díl; banka může požadovat celou splátku po kterémkoli dlužníkovi.
Zástavcem může být vlastník vhodné nemovitosti, který podepíše zástavní smlouvu a souhlasí se zápisem do katastru. Jeho majetek je při vážném nesplácení ohrožen, i když peníze z úvěru nepoužil. Před podpisem má mít vlastní čas na právní vysvětlení a jasnou dohodu, kdy se požádá o vyvázání jeho zástavy. To není automatické; banka ho povolí až tehdy, když zbylé zajištění a celý úvěr splní její podmínky.
Nejčastěji se zastavuje byt v osobním vlastnictví, rodinný dům, stavební pozemek nebo rekreační objekt. Může jít o kupovanou nemovitost i jiný majetek váš či blízké osoby. Banka si ale vždy určí, zda je zástava dostatečně hodnotná, právně čistá a v případě potřeby prodejná. To, že je něco zapsané v katastru jako nemovitost, ještě neznamená, že to každá banka přijme.
Problém mohou představovat nejasné vlastnictví, exekuce, některá věcná břemena, špatný právní přístup, závažné stavební nesrovnalosti, velmi špatný stav nebo neobvyklé využití. U rozestavěné stavby banka sleduje její současnou i budoucí hodnotu. Samostatný spoluvlastnický podíl, družstevní byt nebo mobilní objekt nelze posuzovat stejně jako běžný byt v osobním vlastnictví. O přijatelnosti rozhoduje stav konkrétní nemovitosti a konkrétní metodika banky.
Zástavu banka ocení a z její hodnoty vypočte LTV, tedy poměr úvěru k zajištění. Odhadní hodnota může být nižší než kupní cena a rozdíl doplatíte z vlastních zdrojů nebo další zástavou. Nemovitost musí být zpravidla pojištěná a zástavní právo se zapisuje do katastru. U cizí nemovitosti potřebujete souhlas všech relevantních vlastníků; ti by měli předem znát riziko i podmínky budoucího vyvázání.
U vlastního bydlení vychází základ z LTV, tedy poměru hypotéky k hodnotě zástavy. Aktuální horní hranice ČNB je 80 %, případně 90 % pro žadatele mladší 36 let pořizující vlastní bydlení. Zjednodušeně tedy potřebujete nejméně 20 %, nebo 10 % hodnoty zástavy u zvýhodněné věkové varianty. Není to však automatický nárok a banka může chtít větší vlastní podíl podle rizika případu.
Rozhoduje bankovní odhad, nikoli jen prodejní cena v inzerátu. Koupíte-li nemovitost dráž, než ji ocení banka, hradíte z vlastních peněz také celý rozdíl. Vedle toho počítejte s právními službami, úschovou, katastrem, pojištěním, stěhováním a opravami. Vložit do koupě úplně všechny úspory je nebezpečné, protože první nečekaný výdaj pak může být řešen další půjčkou a rozpočet se rychle napne.
U investiční obytné nemovitosti jsou od dubna 2026 doporučení ČNB přísnější: banky mají pracovat s LTV nejvýše 70 % a DTI nejvýše sedminásobku čistého ročního příjmu. V praxi proto může být potřeba kolem 30 % hodnoty zástavy plus vedlejší rezerva. Chybějící úspory lze někdy nahradit další nemovitostí v zástavě, ale tím se riziko přesouvá na další majetek a vyžaduje souhlas jeho vlastníka.
Fixace je období, po které se sjednaná úroková sazba nemění. Fixace tedy neurčuje celkovou dobu hypotéky; pouze délku jednoho období se stejnou sazbou. Kratší fixace vám dříve otevře možnost přejít na nové tržní podmínky, ale také vás dříve vystaví případnému zdražení úrokových sazeb na trhu. Delší fixace přináší větší jistotu splátky, ovšem můžete v ní déle zůstat, i když sazby klesnou. Správná délka proto závisí hlavně na vaší potřebách a preferencích, ne na nejhlasitější předpovědi trhu. Spousta z těchto předpovědích je také mylných a v tak překotné době, kterou nyní zažíváme, je vývoj úrokových sazeb nejasný.
Letní prognóza ČNB z roku 2026 naznačuje přibližnou stabilitu krátkodobých tržních sazeb, ale není předpovědí konkrétní hypoteční nabídky. Nespoléhejte proto na jediný scénář rychlého poklesu. Nechte si vedle sebe propočítat několik fixací včetně RPSN, povinných služeb a splátky po nepříznivé refixaci. Rozumná volba je ta, při níž můžete klidně spát a zároveň vám neblokuje známý životní plán; univerzálně nejlepší počet let neexistuje.
V současné době obvykle doporučujeme pro klienty střední cestu – fixaci po dobu 3 let.
Nejdřív s vámi v klidu probereme váš záměr a plán. Následuje předběžné posouzení vašich příjmů, výdajů a závazků a srovnání vhodných bank. Pokud už máte nemovitost, prověří se také rezervační smlouva a časový plán. Předběžný propočet není finální schválení, ale pomůže odhalit slabá místa dřív, než složíte nevratný rezervační poplatek nebo přijmete krátkou lhůtu na zaplacení kupní ceny.
Potom se podá žádost s doklady k žadatelům, příjmům, účelu a nemovitosti. Banka posoudí schopnost splácet, zkontroluje registry a nechá zpracovat odhad zástavy. Po schválení dostanete předsmluvní informace a návrh úvěrové smlouvy; projděte sazbu, RPSN, fixaci, podmínky slev, čerpání a předčasného splacení. Schválení vždy čtěte spolu s podmínkami, které musíte splnit, aby banka peníze skutečně odeslala.
Po podpisu se obvykle podepisuje zástavní smlouva, podává návrh na katastr, dokládá pojištění nemovitosti a žádá o čerpání. Peníze jdou podle kupní smlouvy prodávajícímu, do úschovy nebo postupně na stavbu. Následuje zápis vlastnictví, kontrola použití peněz a pravidelné splácení. Dobrý proces nekončí podpisem: hlídá se dočerpání a splnění následných podmínek po čerpání.
Většina naší práce po podpisu teprve začíná. Hlídáme vývoj úrokových sazeb na trhu a kdykoliv je to vhodné, nebo se blíží konec vaší fixace, vybojujeme vám opět nejlepší podmínky, buď u vaší stávající banky, nebo zařídíme refinancování u konkurence, pokud má výhodnější nabídku.
Dál hlídáme výročí pojištění, růst ceny vaší nemovitosti a můžeme s vámi i nastavit program předčasného splacení hypotéky, kde díky pravidelným investicím můžete hypotéku splatit klidně o 10–15 let dříve.
Ne vždy. Řada bank dnes jde s dobou a umožňuje vyřešit na dálku většinu z procesů: podpis žádosti, prescoring, předání dokladů, žádost o odhad, sledování stavu žádosti, podpis úvěrové smlouvy i žádost o čerpání. Musíme ovšem podotknout, že se tento proces může v každé bance výrazně lišit. U některých bank se stále osobní návštěvě pobočky zkrátka nevyhnete.
U většiny bank dnes dokonce ani nemusíte osobně na katastrální úřad. Stačí zajít na nejbližší pobočku České pošty, která nabízí služby Czech POINT. Zde úředně ověříte podpisy na zástavních smlouvách, zvolíte službu „datové konverze“ a necháte zaslat ověřenou zástavní smlouvu přes datovou schránku do banky, která následně vyřeší návrh na vklad za vás.
Pokud si přejete vyřešit maximum z kroků mimo pobočku banky, spolupracujte s hypotečním poradcem. Ten může komunikaci s bankou a kompletaci podkladů výrazně zrychlit, ale nemůže za vás podepsat úvěrový závazek bez odpovídajícího zmocnění a přijetí bankou. Citlivé doklady neposílejte přes náhodné odkazy nebo běžný chat; používejte ověřený portál a kontrolujte příjemce. I čistě digitální proces si zaslouží klidné čtení smluv. Rychlý podpis z telefonu nemění nic na tom, že jde o závazek na mnoho let.
Potřebný příjem závisí na požadované částce, kterou si chcete půjčit, na úroku, splatnosti, počtu členů domácnosti, dalších půjčkách a výdajích. Banka sleduje, kolik vám po všech splátkách a běžných životních nákladech zůstane. Dva lidé se stejným příjmem proto mohou dosáhnout na velmi odlišnou hypotéku, například kvůli dětem, kreditním kartám nebo jinému úvěru. Rozhoduje volná část rodinného rozpočtu po všech platbách.
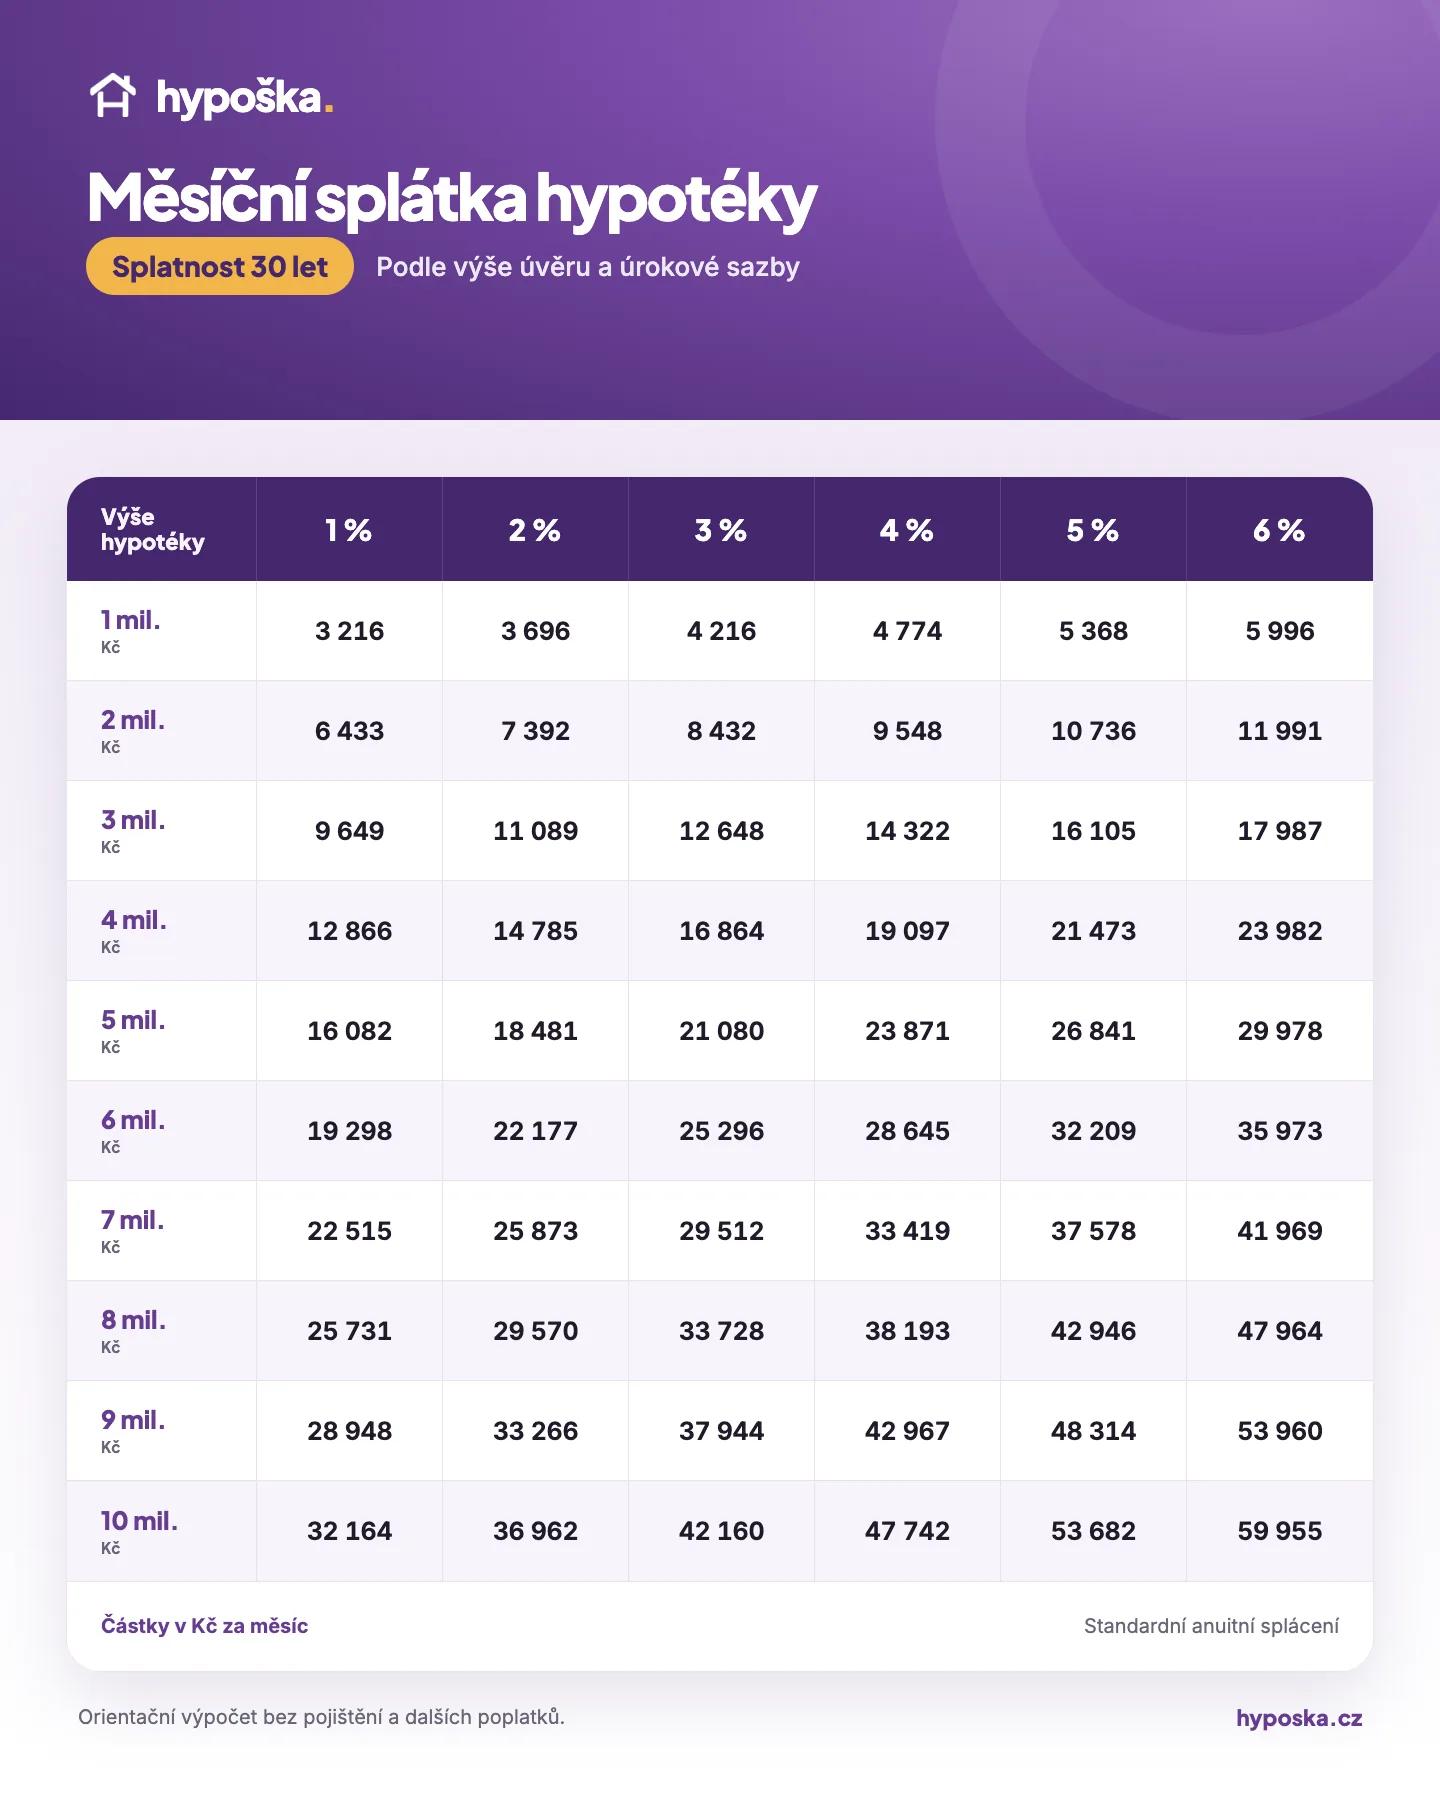
Můžete si pamatovat zjednodušené pravidlo: Potřebujete doložit příjem přibližně dvakrát větší, než bude vaše finální splátka (tam se počítají i vaše současné splátky, nejen nová hypotéka). Dnes by splátka každého milionu Kč s 5% úrokem na 30 let vycházela přibližně na 5 400 Kč, takže na každý milion potřebujete doložit příjem cca 11 000 Kč.
Orientační zjednodušený příklad:
Pro hypotéku 5 000 000 Kč by splátka vycházela na 22 000 Kč, je potřeba doložit příjem přibližně 44 000 Kč.
ČNB nyní pro běžné vlastní bydlení nestanovila přísnou horní hranici DTI ani DSTI. DTI parametr porovnává celkový dluh s čistým ročním příjmem. DSTI parametr porovnává vaše měsíční splátky s měsíčním příjmem. Banky však musí schopnost splácet důkladně posoudit a používají vlastní limity i zátěžové scénáře.
U investičních obytných nemovitostí od dubna 2026 ČNB doporučuje DTI nejvýše 7. To znamená, že si můžete půjčit hypotéku maximálně ve výši 7násobku vašeho ročního příjmu. Pokud je váš měsíční příjem 50 000 Kč, roční bude 600 000 Kč – podle DTI parametru by vám pro investiční nemovitost banka měla půjčit maximálně 4 200 000 Kč.
Orientační kalkulaci vám můžeme poskytnou během pár minut. Je to dobrý začátek, ale nereflektuje všechna bankovní pravidla.
Co to vlastně znamená „dobrá doba“? Většina lidí se tímto ptá na to, zda není lepší počkat na vývoj úrokových sazeb, a doufají, že dojde k poklesu. Čekáním můžete získat nižší úrok, ale také narazit na vyšší cenu nemovitosti nebo menší výběr; koupí dnes si naopak po určitou dobu zafixujete úrokovou sazbu, která může v budoucnu klesat, ale i růst. Čekání na ideální podmínky se často velmi prodraží, protože stoprocentní podmínky nebudou nikdy. Nesnažte se o perfektní načasování.
Doporučujeme všem klientům příliš nečekat a nesázet na to, že úrokové sazby půjdou výrazně dolů. Pokud máte možnost si za současných podmínek pořídit nemovitost a stabilně ji splácet, neotálejte. Několik z našich klientů se poslední dva roky „rozhoupávalo“ a jen čekalo na pokles úrokových sazeb. Mezitím se sazby o něco navýšili a vzrostly ceny nabízených nemovitostí.
Před 2 lety si mohli koupit krásný byt za 5 000 000 Kč s úrokem 4,79 %. Nyní by si stejný byt mohli pořídit za 6 200 000 Kč s úrokem 5,09 %. Zde se vyčkávání nevyplatilo.
(Psáno k datu 20.08.2026.)
V létě 2026 ČNB očekává přibližnou stabilitu krátkodobých tržních sazeb, nikoli jistý prudký pokles. Nikdy nelze s jistotou předpovědět vývoj úrokových sazeb. Takový vývoj je provázán s děním v celém světě a zrovna nyní panuje v globální politické a ekonomické situaci velká nejistota.
Náš team tu není od toho, aby vám pouze na startu pomohl vybrat nejlepší banku s nejlepší úrokovou sazbou. Naše firma je založena především na dlouhodobé péči o zákazníka, jeho hypotéku a zbytek financí. Budeme tu pro vás kdykoliv nás budete potřebovat, nejen do podpisu smlouvy.
Rádi vám zdarma poskytneme neveřejné informace a sestavíme vám individuální finanční plán na míru. Budeme s vámi jednat narovinu a férově. Žádná omáčka, ani složité bankovní formulace.
Vždy jsme na vaší straně, ne na straně banky nebo pojišťovny. Naše doporučení vychází z toho, co je skutečně výhodné pro vás. Nebudeme vám nabízet zbytečnosti, které nám někdo poručil „prodávat“ všem zákazníkům.
Jsme upřímní a umíme věci komunikovat lidsky. Naše poradce neučíme, jak být na vás příjemní. Zkrátka přijímáme pouze příjemné poradce.
Hypotéku vám dokážeme vyřídit rychle a bezbolestně. Většinu ze zdlouhavých procesů urychlíme a dokážeme je vyřešit online.
Máme přístup k neveřejným slevám z úroku a dokážeme vymyslet řešení i pro klienty s problematickými příjmy.
Jako jedni z mála na trhu vám dokážeme pomoci s předčasným splacením hypotéky díky pravidelným investicím do osvědčených portfolií. Klienti, kteří tento program s námi využívají splatí hypotéku v průměru o 7 let dříve.
Přejímáme plnou odpovědnost za rychlé a bezchybné vyřešení hypotéky a také za nastavení veškerých pojištění. Za kvalitu našich služeb ručíme, na nás se skutečně můžete spolehnout.
Ano, hypotéku lze převést k jiné bance i uprostřed fixace. Současná banka ale může požadovat náhradu nákladů za předčasné splacení, pokud nejde o některou ze zákonných bezplatných situací.
Mimo bezplatné situace může banka u rezidenční hypotéky požadovat zákonem omezenou náhradu účelně vynaložených nákladů. Strop je 0,25 % z předčasně splacené částky za každý započatý rok zbývající do konce fixace, celkem nejvýše 1 %, skutečný výpočet však může vyjít nižší.
Rozhodující je písemné vyčíslení banky ke konkrétnímu datu, ne obecná internetová kalkulačka.
Předčasné refinancování se vyplatí jen tehdy, když úspora na úrocích u nové nabídky překoná náhradu, náklady na odhad a katastr, povinné služby i čas spojený se změnou. Porovnávejte stejné zbývající období a celkové peněžní toky, ne jen rozdíl sazeb. Nižší splátka může vzniknout i prodloužením splatnosti, což sice uleví měsíčně, ale nemusí snížit celkovou cenu úvěru. Propočet musí zahrnout celé zbývající období.
Pokud máte konkurenční výhodnější nabídku, je dobré zkusit se nejdříve domluvit se svou současnou bankou. Když jí ukážete nabídku od jiné banky, častokrát se pokusí ji dorovnat a udržet si vás jako klienta. Některé banky mají toto „retenční oddělení“ silnější, jiné banky vás s klidem pošlou do náručí konkurence.
Banka může účtovat ocenění nemovitosti, rezervaci zdrojů, další čerpání, změny smlouvy, expresní služby nebo předčasné splacení; řada institucí má základní zpracování a vedení zdarma, ale není to univerzální. Aktuální sazebník a konkrétní nabídka mají vždy přednost před článkem nebo starou zkušeností známého. Ptejte se také, zda sleva z úroku vyžaduje placený účet či pojištění.
Mimo banku počítejte s právní kontrolou smluv, úschovou kupní ceny, ověřením podpisů, pojištěním a případně technickou prověrkou. Základní správní poplatek za jeden návrh na vklad práva do katastru je 2 000 Kč. Při elektronickém podání vytvořeném v aplikaci ČÚZK lze za splnění podmínek získat slevu 20 %, tedy zaplatit 1 600 Kč. Samostatné návrhy na vlastnické a zástavní právo mohou znamenat více poplatků. Tyto výdaje mohou vzniknout i tehdy, když banka inzeruje hypotéku bez poplatku za sjednání.
Část povinných a známých nákladů se promítá do RPSN, ne všechny výdaje kolem nemovitosti se do něj ale vejdou. Vytvořte si proto jednoduchý seznam: jednorázově před čerpáním, průběžně během splácení a při budoucí změně či ukončení. Přidejte rezervu na položky, jejichž cenu ještě neznáte. Dobrá nabídka není ta s nejmenším počtem nul v reklamě, ale ta, u níž rozumíte celkové ceně a podmínkám po celou dobu.
Bankéř zná do hloubky nabídku a proces své banky, což může být velká výhoda, pokud je právě tato banka pro vás vhodná. Nemá však za úkol porovnat konkurenční instituce. Hlavní výhoda hypotečního poradce je jeho nezávislost a objektivita. Jelikož má na výběr z několika bank, dokáže pravděpodobněji najít řešení, které pro vás bude nejlepší. Rozdíl není v tom, že jeden je „dobrý“ a druhý „špatný“, ale v rozsahu jejich služby.
Kvalitní poradce šetří čas a pomáhá hlídat návaznost od prvního propočtu přes odhad a smlouvy až po čerpání. Zná-li metodiky více bank, může vyřadit varianty, které by pro vás nedopadly a ušetřit vám tak týdny času. Nezaručí však schválení ani nejnižší sazbu na trhu. Ptejte se, kolik institucí skutečně porovnává, jak je placen a zda se jeho odměna mezi bankami liší.
Naše provize je od všech bank stejná, vypočítává se procentuálně z výše hypotéky, kterou v bance podepíšeme s klienty.
Oprávnění poradce si můžete ověřit v registru ČNB JERRS. Předem máte dostat informace o zprostředkovateli, rozsahu jeho činnosti, odměně či pobídce a způsobu podání stížnosti. Dobré znamení je, když otevřeně popíše i nevýhody doporučené varianty a respektuje, že nabídka vaší banky může vyhrát. Smyslem poradce není přidat dalšího obchodníka, ale dát vám jednoho průvodce, který umí srovnávat, vysvětlovat a dotahovat proces.
Hypotéku můžete kdykoliv splatit celou nebo poslat mimořádnou splátku. Tím okamžitě snížíte zůstatek dluhu a banka vám už neúčtuje budoucí úroky z doplacené části. Právo splatit úvěr dřív ale neznamená, že je každý termín bez poplatku. Nejdřív proto požádejte banku o písemné vyčíslení částky, případné náhrady nákladů a přesné datum, kdy mají peníze dorazit, včetně pokynů pro jejich správné odeslání.
Bez náhrady nákladů lze u běžného úvěru na bydlení využít například období po oznámení nové sazby, nebo splatit až 25 % původní celkové výše úvěru během měsíce před výročím uzavření smlouvy. Zákon zná i další bezplatné situace, mimo jiné některé závažné životní události a po nejméně 24 měsících určité případy prodeje nemovitosti či vypořádání společného jmění. Vždy se ověřuje konkrétní důvod a smlouva.
Mimo bezplatné situace může banka u rezidenční hypotéky požadovat zákonem omezenou náhradu účelně vynaložených nákladů. Strop je 0,25 % z předčasně splacené částky za každý započatý rok zbývající do konce fixace, celkem nejvýše 1 %, skutečný výpočet však může vyjít nižší. U starších smluv záleží také na tom, kdy začala nová fixace po 1. září 2024. Proto si vyčíslení nechte udělat ještě před odesláním peněz.
Dalším způsobem, jak hypotéku splatit dříve je program předčasného splacení. Pokud to váš rozpočet umožňuje, můžete část peněz, které vám zbývají po všech výdajích, dlouhodobě pravidelně investovat do osvědčených investičních podílových fondů, které dosahují meziročního zhodnocení až 12 %. Díky výnosům z investice můžete hypotéku splatit klidně o 10–15 let dříve, záleží na vašich možnostech a výnosnosti konkrétního investičního nástroje.
Investování s sebou přináší rizika a výnos v minulosti není garancí výnosu v budoucnu. Proto je dobré takové investice probrat s naším odborníkem, který vám vše rád vysvětlí.
Příklad:
Mám hypotéku na 5 000 000 Kč na 30 let, úrok je 4 % a splátka 24 000 Kč měsíčně.
Když budu pravidelně navíc investovat 5 000 Kč měsíčně do fondu se zhodnocením 8 % ročně, budu mít za 19 let k dispozici 2 577 000 Kč. A to mi bude stačit k doplacení celého zůstatku hypotéky o 11 let dříve.
Ano, jen to nebývá stejná hypotéka jako při koupi bytu v osobním vlastnictví. U družstevního bytu totiž nekupujete samotnou bytovou jednotku, ale členský podíl v družstvu spojený s právem byt užívat. Tento podíl se nezapisuje do katastru jako váš byt, a banka ho proto zpravidla nemůže použít jako klasickou nemovitou zástavu. Musí se najít jiný způsob zajištění nebo jiný typ úvěru.
Častou možností je ručit jinou vhodnou nemovitostí, třeba vlastním bytem nebo se souhlasem vlastníků nemovitostí rodičů. Pokud má družstevní byt v dohledné době přejít do osobního vlastnictví, některé banky nabízejí předhypoteční financování, které se později převede na klasickou hypotéku. U nižších částek může dávat smysl také úvěr na bydlení bez zástavy. Každá varianta má jinou sazbu, splatnost i požadavky, které ověřte předem.
Před rezervací si nechte prověřit nejen financování, ale i samotné družstvo. Důležité jsou stanovy, podmínky převodu podílu, nesplacený úvěr družstva neboli anuita, pravidelné platby a reálný termín případného převodu do osobního vlastnictví. Příslib převodu by měl být písemný a přijatelný pro banku. Levnější kupní cena družstevního bytu totiž nemusí znamenat levnější bydlení, pokud je s podílem spojena vysoká další zadluženost.
Hypotéky a financování bydlení jsou naše hlavní specializace. V první řadě vám pomůžeme získat nejlepší nabídku a rychle a bezchybně hypotéku načerpat. Poté přichází hlavní přínos naší práce, kdy se o vaši hypotéku staráme až do jejího úplného splacení.
Umíme toho ovšem mnohem víc, u hypoték by to ani jinak nešlo. Postaráme se vám o správné nastavení pojistky nemovitosti a domácnosti, připravíme vám smysluplné životní pojištění a dokážeme s vámi sestavit i program předčasného splacení hypotéky – díky pravidelnému investování totiž můžete hypotéku splatit dřív. V průměru naši klienti, kteří program využívají, splatí hypotéku o 7 let dříve.
Mimořádnou splátkou získáváte v zásadě jistou úsporu: z doplacené části už neplatíte budoucí úrok. Zároveň klesá dluh a někdy i psychický tlak z velkého závazku. Díky investování ovšem můžete dosáhnout vyššího zhodnocení, než by byla úspora na úroku. Pokud umoříte část dluhu, peníze jsou nevratně pryč. Pokud budete investovat, nemusíte nutně peníze použít na umoření větší části dluhu, můžete z naspořené částky čerpat část peněz i v případě jiných potřeb, třeba neočekávaných výdajů. Díky investování si tvoříte i rezervu.
Umoření části dluhu je jistota. Je jasně dáno, kolik uspoříte na úrocích. Investování má svá rizika a hodnota vaší investice může kolísat. Výnos v minulosti negarantuje výnos v budoucnu. Pokud ovšem zkonzultujete nastavení vašich investic s profesionálním poradcem, eliminujete tak většinu z rizik. Správně nastavené portfolio podle vašeho investičního profilu, diverzifikace a zohlednění časového plánu je nutnost.
Naši poradci se mohou o vaše investice precizně starat. Budou vás pravidelně informovat o výnosu a aktuálním dění na trhu a v případech, kdy je to vhodné, provedou v investicích změny, aby byly vždy optimálně nastavené podle vašich potřeb.
Díky našemu programu předčasného splacení můžete hypotéku splatit o několik let dříve. Když budete pravidelně investovat do kvalitních podílových fondů, můžete mít po několika letech naspořenou tak vysokou částku, že doplatíte celý zbytek hypotéky. Nebo se rozhodnete hypotéku splácet dál a peníze necháte další dobu zainvestované, potom máte na konci hypotéky vytvořenou opravdu slušnou částku na odchod do důchodu.
Příklad:
Mám hypotéku na 5 000 000 Kč na 30 let, úrok je 4 % a splátka 24 000 Kč měsíčně.
Když budu pravidelně navíc investovat 5 000 Kč měsíčně do fondu se zhodnocením 8 % ročně, budu mít za 19 let k dispozici 2 577 000 Kč. A to mi bude stačit k doplacení celého zůstatku hypotéky o 11 let dříve. Ušetřím tak asi 605 000 Kč na úrocích pro banku.
Pokud bych si hypotéku nechal a dalších 11 let na peníze nešáhl a nepokračoval v pravidelném investování, měl bych na konci hypotéky k dispozici sumu 6 000 008 Kč. Zhodnocení mé investice by za těch 11 let bylo 3 431 000 Kč. To je o 2 826 000 Kč více než úspora na úrocích pro banku, pokud bych hypotéku původně splatil.
Pokud máte správně nastavené investice a poradce, který se o vaše portfolio aktivně stará, složené úročení dokáže zázraky a vy získáte ze svých peněz maximum. To je podstata naší práce.
Taková měsíční splátka se odvíjí od více parametrů: největší roli hraje vaše úroková sazba, RPSN a délka splatnosti. Čím vyšší úroková sazba a RPSN, tím vyšší splátka. Čím je splatnost delší, tím je vaše splátka nižší, ale přeplatíte více na úroku.
Pro představu: při sazbách 5 % ročně vychází jeden milion přibližně na 5370 Kč měsíčně při splatnosti 30 let, 5 850 Kč při 25 letech a 6 600 Kč při 20 letech. Jde o zaokrouhlený model bez pojištění a vedlejších poplatků a s předpokladem, že sazba zůstane stejná. Každý další půjčený milion můžete v tomto modelu přičíst stejným násobkem.
Udělejte si zátěžový test. Reálná hypotéka však obvykle nemá jednu sazbu po celých dvacet či třicet let. Po konci fixace se úrok i splátka mohou změnit. Vedle dnešní splátky si proto nechte ukázat také scénář se sazbou vyšší o jeden a dva procentní body a celkovou částku zaplacenou během první fixace. Kalkulačka je dobrý orientační start, ale bezpečný rozpočet musí počítat i s energií, pojištěním, údržbou a tvorbou rezervy.
Online hypoteční kalkulačka vám dá rychlý odhad, nikoli finální příslib banky. Abyste dostali co nejpřesnější odhad, spojte se raději s hypotečním poradcem, který vám dá výpočet na míru. Poradce bude vždy přesnější než pouhý propočet na kalkulačce. Poradci poté můžete poskytnout informace o vašich příjmech, výdajích a současných závazcích. Díky tomu vám může poradce vytvořit mnohem jistější odhad a s vaším souhlasem dokonce provést pre-scoring v bance, která vás zkontroluje v registru dlužníků. Jakmile máte pozitivní pre-scoring,
máte téměř jistotu, že jste pro banku dostatečně bonitní.
Maximální výši úvěru ovšem neovlivňuje pouze váš příjem a bonita. Banka vám půjčí maximálně 80–90 % z hodnoty zastavené nemovitosti. Roli proto hraje i výsledná odhadní cena dané zástavy. Častokrát se stane, že klientova bonita postačí na poskytnutí vyššího úvěru, ale zástava je nedostatečná.
Příklad:
Po posouzení bonity zjistíme, že banka klientovi půjčí maximálně 7 500 000 Kč. To je dobrá zpráva, protože chce koupit dům, který se prodává za 8 750 000 Kč. Klient si chce 7 000 000 Kč půjčit od banky, zbytek dá z vlastních zdrojů. Zažádáme o odhad nemovitosti a následně zjistíme, že podle bankovního odhadce je hodnota nemovitosti 8 000 000 Kč. Banka klientovi v půjčí maximálně 80 % z odhadní hodnoty domu (jelikož je klientovi 37 let, nemůže už dostat 90% hypotéku). 80 % z 8 000 000 Kč je 6 400 000 Kč. Klient by sice dosáhl na úvěr až 7 500 000 Kč, ale hodnota zástavy je příliš nízká.
Aby mohl uhradit požadovanou prodejní cenu, musel by klient z vlastních zdrojů uhradit dohromady 2 350 000 Kč, což je o 600 000 Kč víc, než původně zamýšlel. Pokud klient peníze navíc nemá k dispozici, musel by se takové nemovitosti vzdát, nebo dofinancovat rozdíl dalším úvěrem – například ze stavebního spoření. To už ovšem nemusí vyjít, protože to ohrozí jeho bonitu.
Dokud nemáte vyhotovený odhad nemovitosti od banky, nemáte vyhráno. Přesně proto je vhodné mít správně sepsanou rezervační smlouvu kvůli rezervačnímu poplatku. Pokud máte velkou rezervu, kterou můžete použít jako vlastní zdroje, je to určitě bonus. Čím více vlastních peněz máte, tím více máte možností, pokud odhad vyjde níž než prodejní cena. Čím nižší LTV, tím více klidu.
„Nejlepší banka“ bude pro každého jiná. Každý klient je tak trochu unikát, protože má své vlastní požadavky a nachází se v jiné situaci. Pro někoho je nejdůležitější nejnižší úrok, pro někoho nejrychlejší vyřízení hypotéky a pro někoho banka, která poskytne co nejvyšší půjčku.
Občas se stane, že najdeme banku, která vám dá to nejlepší ze všech světů: nejnižší úrok, vyřízení je velmi rychlé a vyhodnotí vaši bonitu nejlépe na trhu. Častěji ovšem musíme dělat kompromis a akceptovat, že nemůžeme mít vše v rámci jedné nabídky.
Náš hypoteční poradce vám může rovnou vybrat ty nejlepší nabídky, které banky zrovna nabízí a vysvětlí vám jednotlivé výhody i případné nevýhody. Potom je to skutečně o vašich prioritách.
Poradce umí získat neveřejné slevy z úrokové sazby, celý proces urychlit klidně o 75 % a nasměruje vás rovnou do banky, kde podle vašeho příjmu dostanete maximální hypotéku.
Situace na trhu se mění opravdu často. Co platilo před měsícem, může být nyní úplně jinak. Banka, která kdysi nabízela nejnižší úrok, může dnes patřit mezi nejdražší a kompletně změnit svoji metodiku. To, co kdysi prošlo, dnes banka zamítne. Zde je opět výhodné mít poradce, který je v obraze za vás a ušetří vám čas, který byste věnovali průzkumu a porovnávání nabídek.
Ztrátou zaměstnání hypotéka nezaniká a splátky vám banka neodpustí. První krok je spočítat, jak dlouho domácnost vydrží z rezervy, podpory v nezaměstnanosti a dalších příjmů. Bance se ozvěte dřív, než první splátku nezvládnete, ne až po několika upomínkách. Čím dříve zná skutečný stav, tím více bývá prostoru hledat dočasnou změnu splácení, prodloužení splatnosti nebo jiné individuální řešení s nižším stresem.
Současně rychle snižte zbytné výdaje a neřešte splátku další drahou půjčkou. Pokud to vypadá, že bude výpadek příjmů dlouhodobý, může být bezpečnější včasná dohoda o prodeji, pronájmu nebo jiném řešení než čekání na vymáhání. Ignorované prodlení znamená vyšší sankce, náklady a zhoršuje budoucí dostupnost úvěru. Konkrétní dopad i možnosti úpravy vždy potvrzuje banka podle smlouvy a vaší aktuální situace. Včasný plán zachovává nejvíc možností i kontroly.
Na oddklad či snížení splátky nemáte automatický nárok a může zvýšit celkově zaplacené úroky. Zpravidla vám to způsobí negativní zápis v úvěrových registrech.
Pojištění schopnosti splácet a ztráty zaměstnání
Pojištění schopnosti splácet od banky je častokrát plné spousty výluk. To, že ho máte sjednáno, neznamená, že jste kryti v každém případě. Výlukou může být například odchod z vlastní vůle, konec smlouvy na dobu určitou nebo ztráta práce ve zkušební době. Pokud máte pojištění schopnosti splácet, projděte podmínky: plnění při nezaměstnanosti často vyžaduje nedobrovolnou ztrátu práce, evidenci na úřadu práce a čekací dobu.
My osobně takové pojištění od banky většinou nedoporučujeme. Neobsahuje kompletní krytí všech dlouhodobých rizik a přitom za něj celkem dost zaplatíte. Za hodně peněz málo muziky.
Mnohem kvalitnější bude vždy životní pojištění nastavené přímo pro vaši situaci. Náš poradce s vámi může probrat vaši celkovou situaci a zohlední tak do pojištění nejen vaši hypotéku. Rozdíl v ceně přitom nebývá velký. Když už si máte platit pojištění, tak pořádné. Zde kompromisy nedělejte.
Vždy doporučujeme banku, která nejlépe odpovídá požadavkům a situaci klienta. Když je to možné, dáváme zákazníkům na výběr z více nabídek, které bychom mu finálně doporučili. Snažíme se být maximálně otevření, a proto od nás klient dostane porovnání nabídek a podmínek všech bank, se kterými spolupracujeme, ne pouze jednu „TOP nabídku“.
Od všech bank jsme zaplaceni stejně vysokou provizí, která je v rozmetí 1 – 1,6 % z výše úvěru.
Jsme objektivní a žádné bance „nenadržujeme“.
Vždy se vás zeptáme, jaká jsou vaše priority a následně tomu přizpůsobíme výběr banky. Pokud je pro vás například naprostou prioritou rychlost a pohodlnost vyřízení hypotéky, může se stát, že vám doporučíme banku, která to splní, ale zároveň má třeba o 0,2 % vyšší úrokovou sazbu. Na takovou skutečnost vás samozřejmě upozorníme a necháme rozhodnutí na vás. Vždy dostanete na výběr z několika nabídek.
Díky našemu letitému know-how víme, ve které bance má klient nejlepší šanci získat ideální nabídku. To nám pomáhá především u klientů s problematickými příjmy nebo se složitějšími hypotékami. Od nás dostanete zdarma podpultové informace. Mluvíme narovinu.
Nutno podotknout, že situace na trhu se mění opravdu často. Co platilo před měsícem, může být nyní úplně jinak. Banka, která kdysi nabízela nejnižší úrok, může dnes patřit mezi nejdražší a kompletně změnit svoji metodiku. To, co kdysi prošlo, dnes banka zamítne. Aby vám poradce dal skutečně to nejlepší doporučení, musí být vždy v obraze.
Banky rozdělují hypotéky především do dvou hlavních kategorií: hypotéky s účelem na bydlení a neúčelové hypotéky. Nejběžnější je účelová hypotéka na bydlení: na koupi bytu či domu, výstavbu, rekonstrukci, vypořádání vlastnických vztahů nebo refinancování staršího úvěru. Peníze musíte použít na sjednaný účel a banka si ho nechá doložit, často také fakturami či smlouvami. Hypotéka je přitom úvěr zajištěný nemovitostí; zastavená nemovitost nemusí být vždy ta, kterou právě kupujete. Konkrétní seznam povolených účelů se mezi bankami liší.
Takzvaná „americká hypotéka“ je neúčelový úvěr, který je také zajištěn nemovitostí, Banku ovšem nezajímá, na co poskytnuté peníze použijete, nechce od vás nic doložit. Za tuto volnost se obvykle platí o něco vyšší sazbou a skoro vždy i kratší splatností. Většina amerických hypoték má maximální splatnost 20 let, maximální LTV 70 % a úrokovou sazbu vyšší o 0,5–1 % oproti standardním účelovým hypotékám.
Banka rovněž rozděluje účely hypoték podle toho, zda jsou na vlastní bydlení, investiční nemovitost, refinancování, koupi hotové stavby nebo postupnou výstavbu. Lišit se mohou i úrokem, který je pevný po dobu fixace, nebo proměnný podle referenční sazby.
Některé tyto účely lze mezi sebou v rámci jedné hypotéky kombinovat. Můžete si například v rámci stejné hypotéky vypůjčit na koupi bytu i jeho rekonstrukci, pokud je dostatečná zástava. Zajímavé je, že můžete do hypotéky přidat i neúčelovou část, kde peníze využijete na cokoliv, například na splacení vašich půjček. Standardně může být výše neúčelové části 20–30 % z celkové výše hypotéky, ale existuje i možnost, kdy tato část tvoří 50 % celkového úvěru.
Zde záleží na aktuálních podmínkách, které se v bankách liší.
Úrokové sazby se mohou překvapivě často měnit. Souvisí s takzvanou repo sazbou, kterou stanovuje Česká národní banka. Jedná se o základní úrokovou sazbu ČNB. Pokud se repo sazba zvýší, obvykle následuje i zvýšení úrokových sazeb hypoték a naopak. Hypoteční sazby ovšem nemusí reagovat na změnu repo sazby okamžitě. Spíš to ovlivňuje jejich budoucí vývoj.
Aktuální i historické výše repo sazby si můžete ověřit na stránkách ČNB: https://www.cnb.cz/cs/casto-kladene-dotazy/Jak-se-vyvijela-dvoutydenni-repo-sazba-CNB/ (otevře se v novém okně)
Aktuální orientační úrok pro vás uvádíme vždy na naší hlavní stránce. Tento údaj pravidelně aktualizujeme, aby vždy co nejvíce odpovídal realitě.
Jak vybrat tu správnou banku?
Mezi bankami vždy bude existovat rozdíl v jejich nabídce. Proto se setkáme na trhu s rozpětím úrokových sazeb, ve kterém můžete očekávat rozdíly až 1,5 % v úroku a RPSN. V jedné bance můžete ve stejný den dostat nabídku úroku 3,5 % a v konkurenční bance naproti přes ulici dostanete nabídku 3 %.
Bankéř z první banky vám ovšem asi jen těžko doporučí jít naproti ke konkurenci. My ano, protože jsme objektivní a s první nabídkou bychom vás ani neobtěžovali. Je lepší svůj čas věnovat pouze dobrým nabídkám. Dokážeme vám ušetřit hodiny času a osobních návštěv poboček bank. TOP nabídky vám předložíme rychle a klidně na dálku.
Mezi bankami vždy bude existovat rozdíl v jejich nabídce. Proto se setkáme na trhu s rozpětím úrokových sazeb, ve kterém můžete očekávat rozdíly až 1,5 % v úroku a RPSN. V jedné bance můžete ve stejný den dostat nabídku úroku 3,5 % a v konkurenční bance naproti přes ulici dostanete nabídku 3 %.
Bankéř z první banky vám ovšem asi jen těžko doporučí jít naproti ke konkurenci. My ano, protože jsme objektivní a s první nabídkou bychom vás ani neobtěžovali. Je lepší svůj čas věnovat pouze dobrým nabídkám. Dokážeme vám ušetřit hodiny času a osobních návštěv poboček bank. TOP nabídky vám předložíme rychle a klidně na dálku.
Cena navíc není jediné kritérium. Levná nabídka je k ničemu, pokud banka neuzná váš příjem, odmítne nemovitost nebo nestihne termín kupní smlouvy. U výstavby může být zásadní způsob postupného čerpání, u OSVČ metoda výpočtu příjmu a u refinancování rychlost vyřízení. Nechte si proto od nás sestavit krátký seznam bank, které případ zvládnou, a až mezi nimi vybírejte nejnižší celkové náklady a přijatelná omezení.
Banka nejprve ověří vaši totožnost a schopnost úvěr dlouhodobě splácet. Porovná doložitelné příjmy s výdaji domácnosti, stávajícími splátkami, kreditními limity a dosavadní platební historií. Potřebuje také vědět, na co peníze použijete a zda je zastavovaná nemovitost právně i technicky přijatelná. Schválení nestojí jen na výši vaší výplaty; v pořádku musí být vaše historie a zastavovaná nemovitost. Důležitá je také přiměřená finanční rezerva vaší domácnosti.
U vlastního bydlení platí k 20. srpnu 2026 závazná horní hranice LTV 80 %, tedy obvykle úvěr nejvýše do 80 % hodnoty zástavy. Pro žadatele mladší 36 let pořizující vlastní bydlení je hranice 90 %. Od dubna 2026 ČNB bankám doporučuje u investičních hypoték obezřetnější LTV 70 % a celkový dluh nejvýše na úrovni sedminásobku čistého ročního příjmu. Výjimky nejsou něco, na co lze spoléhat.
Závazné limity DTI a DSTI, tedy poměr celkového dluhu a všech splátek k příjmu, jsou u běžného vlastního bydlení nyní deaktivované. To ale neznamená, že vám banka půjčí bez omezení: ze zákona musí úvěruschopnost posoudit a používá vlastní bezpečnostní pravidla i zátěžový výpočet. Připravte si doklady o příjmu, přehled závazků, smlouvy k nemovitosti a odhad. Přesný seznam se mění podle banky, účelu a typu příjmu.
Dvě jednoduchá pravidla
I když jsou nyní limity DTI a DSTI mnohem volnější, stejně si stále můžete vypočítat vaše orientační možnosti díky těmto dvěma zjednodušeným pravidlům:
1. Součet všech vašich splátek (včetně žádané hypotéky) by neměl přesáhnout přibližně
50 % vašich měsíčních příjmů. Pokud je tedy váš měsíční příjem 60 000 Kč, vaše splátky včetně budoucí hypotéky by neměly přesáhnout cca 30 000 Kč měsíčně.
2. Celková teoretická maximální výše vašeho úvěru bude ve většině bank odpovídat přibližně 10násobku vašeho ročního příjmu. Pokud je váš měsíční příjem 50 000 Kč, váš roční příjem je tedy 600 000 Kč. 600 000 Kč x 10 = 6 000 000 Kč. To jsou vaše přibližné možnosti.
Poznámka: Počítejte s překvapivě velkým rozptylem těchto čísel napříč bankami. V některé bance můžete se stejným příjmem získat 5 500 000 Kč, v jiné bance zas 7 000 000 Kč.
Naše práce je najít tu banku, kde získáte nejvíc, abyste neztráceli čas a možnosti tam, kde vaši bonitu vyhodnotí zbytečně jako nižší.
Fixace je období, po které máte u hypotéky sjednanou pevnou úrokovou sazbu. Může trvat například jeden, tři, pět nebo více let podle nabídky banky. Fixace není totéž co splatnost hypotéky: úvěr můžete splácet třicet let, ale sazbu mít pevnou jen na prvních pět. Během této doby se při běžném řádném splácení nemění úrok a anuitní splátka zůstává měsíčně obvykle stejná.
Před koncem fixace vám banka oznámí sazbu pro další období, nejpozději tři měsíce před jeho začátkem. Můžete ji přijmout, vyjednat jinou délku fixace, porovnat nabídku konkurence nebo hypotéku refinancovat. V tomto období lze úvěr také bez náhrady nákladů předčasně splatit podle zákonných pravidel. Konec fixace je pro nás pravidelný servisní bod, kde opět napříč všemi bankami vyjednáváme nejvýhodnější podmínky, jaké můžete dostat. Občas se dohodneme se stávající bankou, jindy musíme zvolit banku konkurenční. Záleží vždy na vašich preferencích.
Kratší fixace se může vyplatit v případech, kdy dojde ke snížení úrokových sazeb Naopak, nevyplatí se, pokud dojde k jejich růstu. Delší fixace sází spíš na stabilní hladinu úroků, s případnými změnami až za delší dobu. Přináší delší jistotu splátky, banka ovšem delší fixaci nabízí zpravidla s trochu vyšším úrokem: například o 0,2 procentního bodu vyšší než kratší fixace. U delší fixace je složitější měnit během ní úrokovou sazbu v případech, kdy se na trhu objeví výrazně nižší sazby.
Některé banky vaši žádost o snížení úroku na vaší smlouvě vyhoví, spousta ovšem vaši žádost přijmout nemusí. Rádi vám s tím pomůžeme, ale u většiny bank se dnes nevyhnete poplatkům za předčasné splacení (v tomto případě refinancování do jiné banky).
Ty jsou nastaveny jako 0,25 % z předčasně splacené částky za každý rok do konce fixace, maximálně však 1 %.
Příklad:
Sjednáte si hypotéku ve výši 7 000 000 Kč na 30 let. Zvolíte si fixaci na 5 let s úrokovou sazbou
5 % ročně. Po roce ovšem sazby výrazně klesnou a banky nyní nabízí hypotéky za 3 %. Do konce fixace vám zbývají 4 roky. Pokud byste nyní chtěli refinancovat do jiné banky s nižším úrokem, vaše banka by vám vyměřila pokutu 1 % z předčasně splacené částky, což by v tomto případě vycházelo na pokutu 68 967 Kč (zůstatek hypotéky by byl 6 896 724 Kč).
Na druhou stranu: díky nižšímu úroku za tyto 4 roky ušetříte 543 909 Kč na úrocích. Jelikož úspora výrazně převyšuje výši pokuty, má smysl ji zaplatit. Pokutu přitom nemusíte platit z vlastních úspor, lze ji zahrnout do výše nového úvěru v bance, kam refinancujete.
Zlepší se tím samozřejmě i měsíční zatížení vašeho rozpočtu. Splátka by vám klesla o 7 881 Kč, takže byste místo 37 578 Kč spláceli 29 697 Kč. Tento rozdíl jsou jenom úroky pro banku.
Přeplacená částka je zjednodušeně to, co zaplatíte navíc nad půjčenou jistinu: hlavně úroky, případně také poplatky a povinné související služby. U dlouhé hypotéky ji nejde předem určit jedním jistým číslem, protože úroková sazba se po každé fixaci může změnit. Kalkulačka, která předpokládá stejný úrok po třicet let, je zjednodušený model, spíš teoretický odhad, který v budoucnu nebudu odpovídat realitě. Přesto dobře ukazuje vliv sazby a délky splácení na rozpočet.
Obecně platí, že vyšší úrok zvýší i celkovou přeplacenou částku. Dále platí, že čím delší máte splatnost, tím více zaplatíte na konci na úrocích. Pokud byste ovšem zvolili kratší splatnost, zvýší se tím i vaše měsíční splátka a zatížení.
My ovšem doporučujeme volné peníze spíše pravidelně investovat než za ně platit vyšší splátku hypotéky. Pokud mohu dlouhodobě investovat do fondů se zhodnocením vyšším, než je úrok mé hypotéky, pak na tom vydělám více než případně uspořím díky kratšímu splácení hypotéky.
Investování s sebou samozřejmě přináší rizika, hodnota vašich investic může kolísat. Výnosy z minulosti negarantují výnosy v budoucnu. Proto je vhodné investice probrat a nastavit s naším profesionálem, který vám vše vysvětlí a připraví na různé scénáře. Říkáme tomu u nás „program předčasného splacení hypotéky“ a naši klienti, kteří ho využívají, splatí hypotéku průměrně o 7 let dříve.
Příklad:
Máte hypotéku ve výši 5 000 000 Kč na 30 let. Budeme počítat, že průměrný úrok bude
3 % ročně. Vaše splátka bude v průměru 21 080 Kč. Na úrocích zaplatíte celkem 2 588 873 Kč.
Pokud zvolíte splatnost 20 let, zvýší se vaše splátka na 27 730 Kč, což je o 6 650 Kč více.
Na úrocích zaplatíte celkem jen 1 655 171 Kč. To je úspora 933 701 Kč.
Pokud byste ovšem rozdíl ve splátce (6 650 Kč) měsíčně pravidelně investovali do fondu s výnosem 8 % ročně, za 20 let byste vydělali na úrocích 2 320 000 Kč. To je o 1 386 299 Kč více než úspora díky dřívějšímu doplacení hypotéky.
V ten moment by byla celková hodnota vašich investic 3 916 000 Kč, takže byste mohli za 20 let splatit celý zůstatek hypotéky (cca 2 085 000 Kč) a ještě by vám zbylo 1 831 000 Kč.
Pokud byste si ovšem hypotéku nechali a peníze ponechali v investičním portfoliu, za deset let by vám to vydělalo navíc ještě 4 538 000 Kč, na konci hypotéky byste tedy měli navíc 8 454 000 Kč, které budou mít po odečtení inflace kupní sílu přibližně 6 288 000 Kč. Takovou částku pak můžete využít jako krásný základ pro rentu v důchodu nebo třeba na nákup jiné nemovitosti.
Rádi vám poradíme, jak z vašich peněz získat co nejvíc nazpět. Z vlastní zkušenosti víme, že takové možnosti s vámi bohužel moc poradců ani bankéřů vůbec neprobere, Takové drobné rozhodnutí může výrazně ovlivnit kvalitu vašeho života.
Tady asi záleží na vaší životní filozofii a cílech. Hypotéka znamená závazek a dluh, ale také tvorbu vlastního majetku pro vás a pro vaše potomky. Nájem znamená více volnosti, ale také nejistoty, protože vám může kdykoliv skončit nájemní smlouva, nebo vám majitel zvýší nájem.
Hypotéka bývá snáze obhajitelná, pokud chcete v místě dlouho zůstat, máte stabilní příjem, rezervu a cenu zvládnete i při horší sazbě. Nájem může být rozumnější při nejisté práci, krátkém horizontu nebo přestřelené kupní ceně. Rozhodnutí musí sedět i životnímu plánu, nejen tabulce, a dlouhodobé finanční jistotě celé domácnosti. Tento rámec pomáhá varianty porovnat; konečné doporučení pro konkrétní domácnost schvaluje licencovaný poradce.
Dalším faktorem ovlivňující vaši volbu by měl být růst cen nemovitostí. V ČR rostou tyto ceny přibližně o 5 % ročně, záleží na lokalitě. Pokud se rozhodnete pro hypotéku a koupíte nemovitost v hodnotě 5 000 000 Kč, za 10 let může mít hodnotu klidně 8 000 000 Kč. To by byl potenciální zisk 3 000 000 Kč, který byste v nájmu nikdy nezískali, protože nejste majitelem nemovitosti.
Splátka hypotéky může vyrůst, ale také klesnout, záleží na vaší aktuální úrokové sazbě. Tu ovšem ovlivníte lépe než růst nájmů. Nájem bude zpravidla růst vždy, se snížením moc počítat nemůžete.
Příklad:
Rozhodli jste se, že chcete bydlet v domě, nebo velmi prostorném bytě mimo Prahu. Dejme tomu, že plocha bytu byla 200 metrů čtverečních. Pořizovací hodnota byla 5 600 000 Kč. Z hypotéky jste financovali 5 000 000 Kč a z vlastních úspor uhradili 600 000 Kč. Vždy jste volili fixaci úroku na 5 let. Pro zjednodušení budeme počítat, že ceny nemovitostí rostly v průměru o 5 % ročně.
Pojďme se podívat, jak by vypadala cena nemovitosti, splátka hypotéky a cena nájmu do roku 2025.
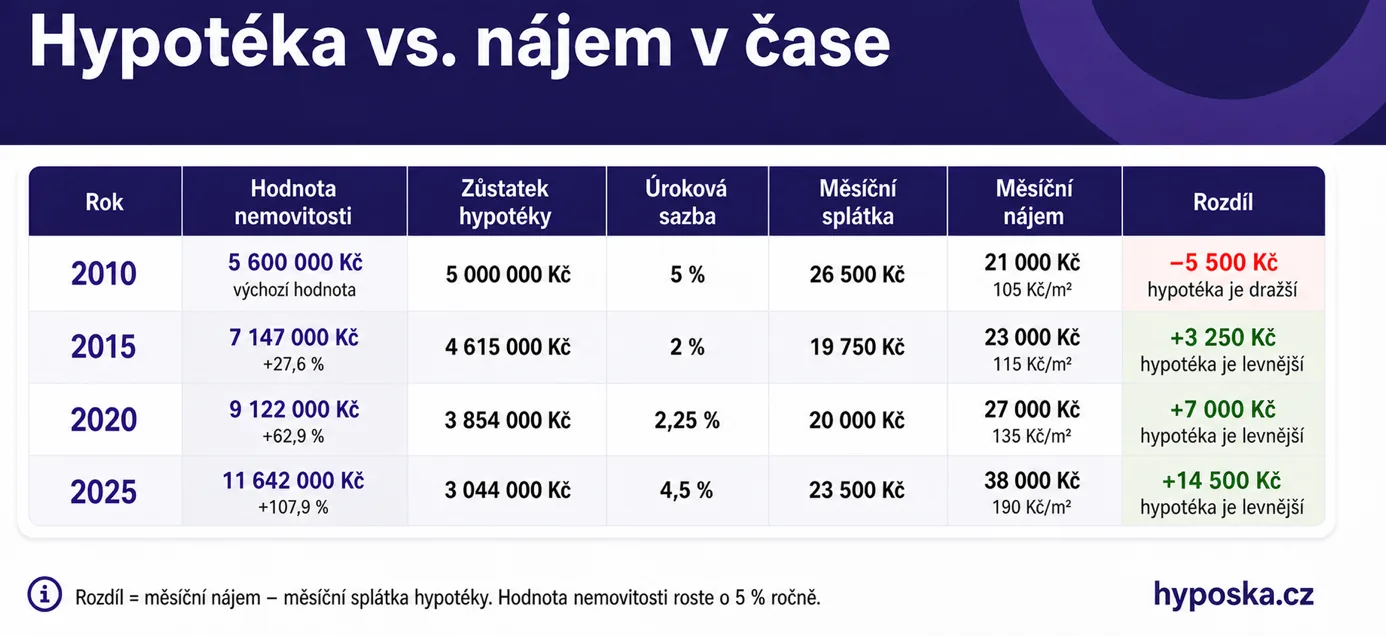
Nejlepší cestou, jak získat co nejnižší úrok, je spolupráce s hypotečním poradcem. Ten za vás srovná nabídky všech bank a má často přístup k neveřejným slevám. Rovnou vám poradí, na které slevy máte v konkrétní bance nárok, a které pro vás nejsou reálné, případně které nejsou vhodné. V případě, kdy vám končí fixace, pomůže vám poradce znovu vyjednat nejlepší nabídku. Najde aktuálně nejlepší nabídku na trhu a pokud to nebude zrovna nabídky od vaší stávající banky, pokusí se vám u ní vyjednat slevu na základě konkurenční nabídky.
Existuje několik slev, které vám banka nabídne. Takové slevy bývají něčím podmíněné. Může se jednat například o slevu za běžný účet, pojištění nemovitosti, sjednání pojištění schopnosti splácet, slevu za energetický štítek budovy A-B a tak dále. Některé slevy z úroku mohou způsobit růst RPSN, proto vždy porovnejte jak úrok, tak výsledné RPSN.
Vždy porovnávejte se svým poradcem maximum bank, protože nabídka na trhu se překvapivě často mění. Banka, která nabízela TOP podmínky před čtvrt rokem, může být nyní klidně nejdražší. Váš poradce má být někdo, kdo tyto změny pravidelně sleduje a ušetří vám tak čas, který můžete využít pro něco lepšího.
Mějte na paměti, že první úroková sazba, kterou vyjednáte při sjednávání nové hypotéky, nerozhoduje o celkové výhodnosti vašeho úvěru po celých 30 let. Většina zákazníků řeší změnu fixace šestkrát během celé hypotéky, to znamená šest situací, kdy je potřeba znovu se dohodnout na úrokové sazbě. V tento moment byste měli mít poradce, který se za vás postaví a pokaždé v rámci servisních služeb udělá maximum pro co nejlepší úrok.
Dlouhodobá péče o vaši hypotéku rozhoduje, nejen prvotní fixace.
Nejdřív bance oznamte, že chcete splatit část hypotéky, a uveďte částku i zamýšlené datum. Banka vám připraví vyčíslení, sdělí případnou náhradu nákladů, účet a identifikaci platby. Neposílejte větší částku jen jako obyčejný převod bez pokynů, protože by mohla zůstat na účtu nebo se nezapočítat v požadovaném termínu. Některé banky mají žádost v internetovém bankovnictví, jiné vyžadují formulář nebo správně označenou písemnou zprávu.
Pokud můžete, naplánujte platbu do bezplatného období. Zákon umožňuje například splatit
až 25 % původní celkové výše úvěru během jednoho měsíce před výročím smlouvy nebo úvěr doplatit po oznámení nové sazby. Bezplatné jsou i další přesně vymezené situace.
Pokud chcete splatit část hypotéky mimo tyto případy, banka vám může vyměřit pokutu.
Může po vás chtít 0,25 % z předčasně splacené částky za každý rok do konce fixace, maximálně však 1 %.
Konkrétní režim ovlivňuje datum smlouvy, začátek fixace i důvod splacení, proto si vše nechte písemně potvrdit.
Po mimořádné splátce si zvolíte nebo s bankou sjednáte, zda chcete snížit měsíční splátku, nebo zachovat splátku a zkrátit dobu úvěru. Druhá možnost zpravidla ušetří více úroků, první uleví rozpočtu. Vyžádejte si nový splátkový kalendář a zkontrolujte zůstatek jistiny. Před odesláním peněz si ponechte pohotovostní rezervu; jednou splacené prostředky z hypotéky obvykle nelze jednoduše vybrat zpět bez dalšího schvalování nového úvěru.
Bonita neboli úvěruschopnost vyjadřuje, zda podle banky dokážete úvěr dlouhodobě řádně splácet. Banka vezme uznatelné a doložitelné příjmy vaší domácnosti a odečte běžné životní náklady, náklady na bydlení, výživné a splátky či limity dalších úvěrů. Zohlední také počet členů domácnosti, stabilitu příjmu a zkontroluje si vás v registru dlužníků.
Každá banka vyhodnocuje bonitu jinak, dle svých vlastních výpočtů. Můžete počítat s tím, že v jedné bance dosáhnete na vyšší úvěr a úrok než v další. Proto je vždy dobré nechat si udělat nezávaznou nabídku od našeho poradce, který vám během chvíle srovná TOP nabídky všech bank na míru pro vás. Tím ušetříte hodiny času a někdy i dlouhé návštěvy poboček bank. Vše může proběhnout online, nebo i osobně, záleží na vás.
Do hodnocení vstupují i úvěrové registry a interní skóre banky. Skóre je statistické posouzení rizika podle více údajů; nejde jen o to, zda jste někdy měli opožděnou splátku. Kreditní karta či kontokorent mohou snížit dostupnou hypotéku už svým schváleným limitem, i když je právě nevyužíváte. Banka navíc testuje, zda rozpočet dlouhodobě obstojí při nepříznivém vývoji, například po růstu úrokové sazby.
ČNB nyní u běžných hypoték na vlastní bydlení neurčuje závazný strop ukazatelů DTI a DSTI, ale banky dál musejí úvěruschopnost důkladně posoudit a mají vlastní hranice. Orientační kalkulačka proto není schválení. Přesnější výsledek získáte až po zadání všech příjmů, výdajů a závazků a kontrole podkladů už dobře předem. Zamlčení dluhu nepomůže; banka ho může dohledat a nesoulad žádost naopak zkomplikuje.
Dvě jednoduchá pravidla pro výpočet orientační bonity
I když jsou nyní limity DTI a DSTI mnohem volnější, stejně si stále můžete vypočítat vaše orientační možnosti díky těmto dvěma zjednodušeným pravidlům:
1. Součet všech vašich splátek (včetně žádané hypotéky) by neměl přesáhnout přibližně
50 % vašich měsíčních příjmů. Pokud je tedy váš měsíční příjem 60 000 Kč, vaše splátky včetně budoucí hypotéky by neměly přesáhnout cca 30 000 Kč měsíčně.
2. Celková teoretická maximální výše vašeho úvěru bude ve většině bank odpovídat přibližně 10násobku vašeho ročního příjmu. Pokud je váš měsíční příjem 50 000 Kč, váš roční příjem je tedy 600 000 Kč. 600 000 Kč x 10 = 6 000 000 Kč. To jsou vaše přibližné možnosti.
Banka nejprve ověřuje, kdo žádá, odkud pocházejí jeho příjmy a zda údaje odpovídají zákonným požadavkům. Potom posuzuje příjmy, běžné výdaje, další osoby v domácnosti, stávající dluhy a historii splácení. Nahlíží do úvěrových registrů a používá vlastní rizikové hodnocení. Cílem není hledat záminku k zamítnutí, ale ověřit, že nový dluh odpovídá vašim možnostem. Současně kontroluje účel financování a související smlouvy či doklady.
Samostatnou částí je nemovitost. Banka zjišťuje její hodnotu, stav, využitelnost, přístup, zápis v katastru a existující zástavy, věcná břemena či jiná omezení. U koupě kontroluje návrh kupní smlouvy a způsob úhrady ceny, u stavby rozpočet, povolení a budoucí hodnotu. Nemovitost může být výborná pro bydlení, ale pro konkrétní banku stále nevhodná zástava, například kvůli právní vadě nebo obtížné prodejnosti v daném místě.
Ano, podnikání samo o sobě není překážkou. Banka ale potřebuje vidět dostatečně dlouhou a doložitelnou historii, aby odhadla udržitelný příjem po celou plánovanou dobu splácení hypotéky. Začínající OSVČ bez uzavřeného zdaňovacího období to proto mívá těžší než podnikatel se stabilními výsledky. Rozhodující není obrat na fakturách sám o sobě, ale příjem, který konkrétní banka podle své metodiky uzná v posuzovaném období.
Některé banky vycházejí hlavně ze základu daně, jiné umějí za určitých podmínek odvodit příjem také z obratu. Výdajový paušál, skutečné náklady, paušální daň i sezónnost podnikání mohou výši uznatelného příjmu v konkrétní bance výrazně změnit. Proto dvě banky mohou ze stejného daňového přiznání dojít k jiné maximální hypotéce. Zohledňuje se také obor, délka podnikání, případné nedoplatky, jiné úvěry a pohyby na účtu.
Nechte si propočet udělat ještě před podpisem rezervace a ideálně před podáním daňového přiznání, pokud koupi plánujete s předstihem. Nejde o to uměle zvyšovat daň, ale znát dopad legálně zvoleného způsobu vykazování na financování. Připravte kompletní přiznání, přílohy a doklad o zaplacení daně; banka může chtít i výpisy či bezdlužnost vůči finančnímu úřadu. Hypotéka pro OSVČ je běžná, jen vyžaduje přesnější výběr banky a načasování.
Náš osobní TIP:
Většina z podnikatelů dnes dosáhne na nejvyšší nabídku hypotéky u bank, které nabízí takzvané „předschválené limity“. Na základě obratu na účtu, vašich plateb a rezerv vám banka podle vlastních interních pravidel vypočítá částku hypotéky, kterou vám je schopna půjčit i bez prokazování příjmů. Obvykle se vám limit objeví po 4-8 měsících, záleží na vašich obratech, zůstatcích na účtu na konci měsíce a také na tom, zda účet skutečně pravidelně využíváte. Takový účet je totiž vhodné využívat jako svůj hlavní – nastavit si trvalé příkazy, platit kartou a tak dále. Nejlepší zkušenost máme s předschválenými limity v bance ČSOB.
Základem bývá daňové přiznání fyzické osoby včetně všech příloh a doklad, že bylo podáno a případná daň zaplacena. Mnoho bank chce poslední dvě uzavřená účetní období, některým v určitých případech stačí jedno. Počet let není univerzální pravidlo, proto se seznam podkladů vždy potvrzuje až u vybrané banky. Přiznání musí být úplné a údaje by měly souhlasit s informacemi, které uvádíte v žádosti.
Banka může dále požadovat výpisy z podnikatelského nebo osobního účtu za několik měsíců, potvrzení o bezdlužnosti vůči finančnímu úřadu, správě sociálního zabezpečení či zdravotní pojišťovně a vysvětlení jednorázových výkyvů. U příjmu počítaného z obratu může sledovat také evidenci tržeb nebo výpisy za delší období. U paušální daně bývají bankovní výpisy zvlášť důležité, protože standardní daňové přiznání obvykle není k dispozici.
Náš osobní TIP:
Většina z podnikatelů dnes dosáhne na nejvyšší nabídku hypotéky u bank, které nabízí takzvané „předschválené limity“. Na základě obratu na účtu, vašich plateb a rezerv vám banka podle vlastních interních pravidel vypočítá částku hypotéky, kterou vám je schopna půjčit i bez prokazování příjmů. Obvykle se vám limit objeví po 4-8 měsících, záleží na vašich obratech, zůstatcích na účtu na konci měsíce a také na tom, zda účet skutečně pravidelně využíváte. Takový účet je totiž vhodné využívat jako svůj hlavní – nastavit si trvalé příkazy, platit kartou a tak dále. Nejlepší zkušenost máme s předschválenými limity v bance ČSOB.
Pokud se aktuálně nacházíte ve zkušební době, získat hypotéku sám je téměř jistě vyloučeno. Když jste ve zkušební době, banka vyhodnotí váš příjem jako příliš nejistý a nebude ho akceptovat.
Vaší jedinou šancí je získat spolužadatele, jejichž příjem banka akceptuje. Spolužadatelů můžete mít v rámci jedné smlouvy až tři. Jakmile vám uplyne zkušební doba, můžete v bance zažádat o vyvázání spolužadatelů, pokud bude výše vašeho příjmu dostatečná. To se řeší dodatkem.
Hypotéka by neměla být unáhleným rozhodnutím, proto doporučujeme se na ní v klidu připravit a nepodléhat emocím. Pokud víte o tom, že v blízké budoucnosti vás čeká změna práce a zároveň chcete řešit hypotéku, bylo by moudřejší hypotéku vyřešit do té doby, než podáte nebo dostanete výpověď.
Nikdy v žádosti bance nelžete. Nemá smysl uvádět, že nejste ve zkušebce, i když tomu tak je. Banka si to může jedním krátkým telefonátem ověřit na mzdovém oddělení u vašeho zaměstnavatele. Lepší je si těch pár měsíců počkat a mít klid.
Ano, návrat z rodičovské dovolené běžně umožní znovu započítat příjem ze zaměstnání. Banka ale potřebuje ověřit, že pracovní poměr skutečně pokračuje, skončila případná zkušební doba a mzda je doložitelná. Nejlépe se posuzuje příjem, který už dorazil na účet, ne pouze plánovaný návrat za několik měsíců. Některým bankám může stačit první mzda po návratu, jiné chtějí delší historii podle metodiky banky.
Připravte si potvrzení zaměstnavatele s datem návratu, typem pracovního poměru a výší příjmu, pracovní smlouvu či dodatek a výpisy z účtu. Pokud ještě pobíráte rodičovský příspěvek, může ho banka započítat jako doplňkový příjem, ale pravidla i uznaná částka se liší. Stejně důležité jsou i aktuální výdaje vaší domácnosti, nezapomeňte na to, že ovlivňují vaši bonitu.
Před závaznou rezervací nemovitosti si nechte udělat od finančního poradce předběžný propočet s příjmem, který dokážete v okamžiku žádosti doložit. Ideální je, abyste měli nejdříve potvrzenou nabídku od banky s konkrétní úrokovou sazbou, splátkou a maximální výší úvěru, kterou vám může poskytnou. Na to nepotřebujete mít vybranou konkrétní nemovitost.
Ano, některé české banky zahraniční mzdu uznávají, ale výběr bývá užší a posouzení podrobnější. Záleží na zemi, kde sídlí zaměstnavatel, měně výplaty, pracovní smlouvě, délce zaměstnání i na tom, kde žijete a kde platíte daně. Příjem v eurech od stabilního zaměstnavatele v sousední zemi může banka hodnotit lépe než příjem v méně běžné měně nebo z krátkodobé práce mimo Evropu.
Obvykle se dokládá pracovní smlouva, potvrzení zahraničního zaměstnavatele, výplatní pásky a výpisy z účtu za několik měsíců. Banka může chtít překlad dokumentů, ověření podpisu nebo další doklad o daňové rezidenci. Příjem v cizí měně přepočte vlastním kurzem a může ho z bezpečnostních důvodů výrazně krátit, aby počítala s kolísáním kurzu. Proto nelze jednoduše převést zahraniční výplatu aktuálním kurzem z internetu.
Zástavou u české hypotéky musí zpravidla být nemovitost v České republice, i když příjem pochází ze zahraničí. Ještě před rezervací pošlete anonymizované parametry příjmu k metodickému ověření: zemi, měnu, typ smlouvy, délku pracovního poměru a způsob výplaty. Teprve potom má smysl porovnávat sazby. Konkrétní banka může zahraniční příjem přijímat pouze u některých zemí či měn a své podmínky průběžně měnit.
„Hypotéka pro mladé“ dnes obvykle neznamená jeden státní nebo bankovní produkt s nižším úrokem. Asi jediná obecná výhoda pro mladší žadatele je tato: žadatel mladší 36 let, který financuje pořízení vlastního bydlení, může dosáhnout až na 90% LTV, zatímco běžná horní hranice je 80 %. LTV je poměr hypotéky k hodnotě zastavené nemovitosti. To znamená, že pokud nemovitost stojí 10 000 000 Kč, banka vám s 90% LTV půjčí až 9 000 000 Kč (pokud by vám bylo přes 36 let, tak vám půjčí maximálně 8 000 000 Kč.)
Devadesátiprocentní hypotéka tak snižuje potřebné vlastní zdroje, a stačí vám tak zhruba 10 % z hodnoty žádané nemovitost. Častokrát ovšem vyšší LTV znamená i o něco vyšší úrokovou sazbu – řádově třeba o 0,1–0,3 procentního bodu. Některé banky v rámci svých kampaní dávají stejnou úrokovou sazbu na 80% i 90% hypotéky – zde by se dalo mluvit o skutečné podpoře mladých.
Dalo by se tedy říct, že dnes nic jako „hypotéka pro mladé“ neexistuje. Pokud jste mladší, potřebujete méně vlastních zdrojů, ale můžete paradoxně dostat vyšší úrokovou sazbu, protože vaše hypotéka je pro banku rizikovější (a riziko si banka nechá zaplatit). Proto je dobré i v mladém věku hypotéku plánovat dopředu se svým poradcem. Pak vás nic nepřekvapí a můžete mít více možností.
Odhad určuje hodnotu nemovitosti, kterou banka přijme jako zajištění hypotéky. Někdy stačí automatické online ocenění podle fotografií nemovitosti a cenových map, častokrát ovšem musí nemovitost navštívit osobně bankovní odhadce. Způsob volí banka podle typu objektu, dostupných dat a složitosti případu v daném místě. Bankovní odhad není totéž co kupní cena ani technická prohlídka domu. Odhadce řeší hlavně obvyklou hodnotu a prodejnost zástavy, nikoli každou skrytou stavební vadu.
Budete potřebovat přesnou identifikaci nemovitosti, list vlastnictví, nabývací titul, půdorys a podle situace fotografie, projekt, rozpočet, povolení nebo nájemní smlouvy. Pokud nemovitost kupujete a k těmto podkladům nemáte přístup, většinou vyřídí odhad s bankou prodejce nebo zastupující realitní makléř.
Odhadce porovnává lokalitu, velikost, stav, právní omezení, přístup a podobné prodeje. U výstavby stanovuje také budoucí hodnotu po dokončení a reálnou dokončitelnost celého stavebního záměru. Právní problém v katastru nebo nesoulad skutečného stavu s dokumentací může ocenění snížit či zastavit.
Výsledek obvykle dostane banka a sdělí vám hodnotu použitou pro LTV; plný posudek nemusí být automaticky přenositelný k jiné bance. Cena i rychlost se mezi bankami liší a někde je odhad v rámci nabídky zdarma. Před zaplacením rezervace zkontrolujte alespoň základní stav v katastru a u neobvyklé nemovitosti ověřte její přijatelnost. Odhad je důležitý, ale vlastní technickou inspekci před koupí nenahrazuje.
Banka počítá maximální hypotéku z hodnoty, kterou uzná jako zástavu, nikoli automaticky z částky dohodnuté s prodávajícím. Kupujete-li byt za 5 milionů Kč, ale bankovní odhad je 4,5 milionu, při LTV 80 % může úvěr vyjít nejvýše přibližně na 3,6 milionu. Rozdíl 1,4 milionu a vedlejší náklady pak musíte pokrýt jinak, přestože původní plán počítal jen s milionem vlastních peněz. Dokud nemáte hotový odhad, nevíte nikdy jistě, jak vysokou hypotéku vám banka nakonec poskytne.
Řešením může být vyjednat nižší kupní cenu, přidat vlastní zdroje, zastavit další vhodnou nemovitost nebo prověřit ocenění u jiné banky. Jiný odhad může vyjít odlišně, ale není rozumné spoléhat, že určitě dorovná kupní cenu. Pokud posudek obsahuje zjevnou chybu, lze bance dodat chybějící dokumenty nebo srovnatelné podklady a požádat o kontrolu odhadu.
Nejdřív zjistěte důvod rozdílu s kupní cenou, teprve potom hledejte řešení.
Chybějící vlastní peníze nedoplňujte automaticky spotřebitelskou půjčkou. Nový dluh zvýší měsíční výdaje, sníží bonitu a může být v rozporu s bankovními pravidly ohledně limitu LTV. Rezervační smlouva by měla předem řešit, co se stane při nízkém odhadu nebo neschválení financování. Nejdřív propočítejte celý dopad na rozpočet. Konkrétní smluvní formulaci má posoudit advokát; obecná věta „financování hypotékou“ nemusí sama zajistit vrácení rezervačního poplatku.
Ano, hypotéka nemusí být zajištěna právě bytem nebo domem, který kupujete. Banka může přijmout jinou vhodnou nemovitost v České republice, například vaši stávající nemovitost nebo nemovitost rodičů s jejich souhlasem. Vlastník zástavy nemusí být dlužníkem, ale musí podepsat zástavní dokumenty a přijímá skutečné riziko po celou dobu splácení. Banka vždy posoudí hodnotu, právní stav, prodejnost a případná omezení nabízené zástavy.
Další zástava může nahradit část chybějících vlastních peněz, pomoci při nízkém odhadu nebo umožnit financování družstevního podílu. Neznamená to však, že kupní cena přestane být důležitá nebo že banka přeskočí posouzení příjmů. Do katastru se rovněž zapíše zástavní právo a někdy i zákaz dalšího zatížení či prodeje bez souhlasu banky. Při dlouhodobém nesplácení může být ohrožena i cizí zastavená nemovitost.
Před podpisem si písemně domluvte, kdo platí náklady, jak dlouho má zástava trvat a za jakých podmínek banka dovolí její vyvázání. Často lze po splacení části dluhu nebo růstu hodnoty kupované nemovitosti požádat o nový odhad a druhou zástavu uvolnit, není to však automatické právo bez souhlasu banky. Vlastník cizí nemovitosti by měl dokumentům samostatně porozumět a podle potřeby je projít s advokátem.
Rezervační smlouvu podepisujte až poté, co máte alespoň předběžně prověřený rozpočet, příjmy a vhodnost nemovitosti pro banku. Formální schválení hypotéky často přijde později, ale neměli byste se zavázat naslepo jen na základě online kalkulačky. Před podpisem zkontrolujte list vlastnictví, vlastníka, zástavy, věcná břemena, plomby a základní technický stav. U neobvyklé nemovitosti si předem ověřte, zda ji banka vůbec přijme.
Smlouva má přesně označit nemovitost, kupní cenu, délku rezervace, výši a osud rezervačního poplatku i povinnosti prodávajícího, kupujícího a zprostředkovatele. Trvejte na jasném řešení situace, kdy banka úvěr neschválí, odhad vyjde nízko nebo se objeví právní vada. Vrácení poplatku musí vyplývat ze smlouvy, nejen z ústní dohody s makléřem.
Rezervační lhůta vám musí dát dostatečný čas na vyhotovení odhadu nemovitosti, schválení hypotéky, přípravu smluv, podpis zástavy, čerpání i jednání s katastrem nemovitostí. Pokud akceptujete příliš krátkou rezervační lhůtu a přijde zádrhel z banky, nebo se objeví problém s odhadem nemovitosti, nesete odpovědnost vy. Častokrát se s prodávajícím nebo realitním makléřem můžete rozumně domluvit, ale není to podmínkou. Zažili jsme i případy, kdy s makléřem nebyla vůbec žádná řeč a po uplynutí rezervační lhůty klienti přišli o poplatek.
Dokument nechte ještě před podpisem projít vlastním advokátem, zejména když skládáte významnou částku poprvé. Toto je obecný popis procesu, ne právní posouzení konkrétní smlouvy; každá rezervace má jiné sankce, podmínky odstoupení a rozdělení odpovědnosti.
Pro poskytnutí hypotéky potřebujete bance doložit návrh kupní smlouvy, případně i rezervační smlouvy. V kupní smlouvě musí být v souladu s bankou uvedeno, jak bude kupní cena nemovitosti uhrazena – kolik bude kupující platit z vlastních zdrojů a kolik z hypotéky.
Realitní makléř vás zpravidla požádá o informaci, v jaké bance budete hypotéku řešit, aby to mohl zohlednit advokát při sepisování návrhu kupní smlouvy.
Jakmile sedí informace v kupní smlouvě se záměrem hypotéky, můžete podepsat hypoteční smlouvu a kupní smlouvu. Po podpisu hypoteční smlouvy obdržíte od banky zástavní smlouvy a návrh na vklad pro katastr nemovitostí.
Dnes můžete u spousty bank využít služby na pobočce České pošty (Czech POINT), která se nazývá „datová konverze“. Funguje to takto: nejdříve úředně ověříte podpis na zástavní smlouvě a následně poprosíte o službu „datové konverze“ tohoto úředně ověřeného dokumentu a uvedete číslo datové schránky banky, kam potřebujete tento dokument přes datovku České pošty zaslat. Správné číslo datové schránky vám banka dopředu poskytne. Jakmile banka obdrží úředně ověřené podpisy u zástavní smlouvy, sami za vás zašlou opět přes datovou schránku návrh na vklad na příslušný katastr nemovitostí. Vy tedy nemusíte osobně na katastr, pouze na pobočku pošty. Banka vám následně zpravidla strhne poplatek za návrh na vklad z účtu.
Katastr zapisuje vlastnické i zástavní právo vkladem a po oznámení dotčeným osobám běží nejméně dvacetidenní ochranná lhůta. V červenci 2026 byla průměrná doba provedení vkladu
22 dnů, složitý případ ale může trvat déle. Kupní smlouva a úschova proto potřebují realistické rezervy a postup pro opravu zamítnutého návrhu. Jde o právně citlivou transakci; konkrétní listiny má připravit nebo zkontrolovat advokát ještě před podpisem.
Schválená hypotéka ještě neznamená okamžitou výplatu peněz. Banka odešle peníze až po podpisu smluv, podání žádosti o čerpání a splnění všech podmínek uvedených v úvěrové smlouvě. Může mezi ně patřit uhrazení vlastních zdrojů, podpis zástavních dokumentů, podání návrhu na vklad, pojištění nemovitosti. Po kompletním doložení jde zpravidla o několik pracovních dnů v praxi. Některé banky vám mohou vyplatit peníze expresně v den podání pokynu k čerpání, obvykle za poplatek okolo 1 000 Kč. Jinak si počkáte většinou 3-5 pracovních dní.
Nejvíce času často nezabere samotný bankovní převod, ale získání potřebných dokumentů a katastr. Některé banky dovolí čerpat už po podání návrhu na vklad zástavního práva, jiné čekají na jeho provedení nebo za rychlejší čerpání stanoví zvláštní podmínky. Katastr navíc může vklad povolit až po dvacetidenní ochranné lhůtě; průměr za červenec 2026 byl 22 dnů. Termín platby proto plánujte od podmínek čerpání, ne od dne schválení.
Kupní smlouva má přesně určit příjemce, číslo účtu, variabilní symbol, částky i konečné termíny. V praxi banka často posílá peníze do advokátní, notářské nebo bankovní úschovy, případně část přímo bance prodávajícího na doplacení jeho úvěru. Žádost o čerpání podejte s rezervou a nechte si potvrdit, že je spis úplný. Jediný chybějící podpis, nesoulad částky nebo neaktuální vyčíslení může platbu odsunout.
Anuitní splácení znamená, že během období s pevnou sazbou platíte obvykle stejnou měsíční částku. Každá splátka se ale skládá ze dvou částí: z úroku za půjčené peníze pro banku a z úmoru, tedy splátky jistiny vašeho dluhu. Na začátku tvoří větší díl úrok, později stále více úmor. Důvod je jednoduchý: úrok se počítá měsíčně z aktuálního zůstatku, který je v prvních letech nejvyšší. Rozpad každé platby najdete v umořovacím neboli splátkovém kalendáři.
Po konci fixace se při nové úrokové sazbě vaše splátka přepočítá podle zbývající jistiny a doby do konce úvěru.
RPSN znamená roční procentní sazba nákladů. Jednoduše řečeno: RPSN je číslo vyjádřené v procentech, které vyjadřuje roční úrok včetně veškerých nákladů úvěru. Díky tomu můžete lépe porovnat nabídky více bank s rozdílnými poplatky. Vedle úroku může zahrnout například poplatek za poskytnutí úvěru, odhad nemovitosti, pojištění schopnosti splácet a tak dále.
Proto bývá RPSN stejná nebo vyšší než samotná úroková sazba.
RPSN má smysl porovnávat jen u nabídek se stejnou částkou, dobou splácení a podobným čerpáním. U hypotéky navíc často vychází z předpokladu, že dnešní sazba zůstane i po skončení fixace, protože budoucí sazby nikdo nezná. Není to tedy předpověď ceny na třicet let, ale zákonem standardizovaný model podle informací dostupných při sjednání. Některé budoucí nebo neznámé náklady v něm být nemusejí.
Vedle RPSN si přečtěte celkovou splatnou částku, počet a výši splátek, délku fixace, podmínky slev a seznam nákladů, které výpočet nezahrnuje. Ptejte se také, co se stane po zrušení účtu nebo pojištění. RPSN je výborný filtr proti opticky levnému úroku, ale nezahrnuje v sobě všechno. Vy sami navíc proveďte kontrolu čerpání, mimořádných splátek, právních podmínek a toho, zda nabídka vůbec sedí vašemu případu po celou dobu splácení.
Jistina je částka, kterou jste si skutečně půjčili, a později vyjadřuje aktuální dosud nesplacený zůstatek vaší hypotéky. Když banka poskytne hypotéku 4 miliony Kč, počáteční jistina je
4 miliony. Úrok je naopak cena, kterou platíte bance za poskytnutí peněz. Měsíční splátka proto není celá splátkou dluhu: část pokrývá úrok a teprve zbytek snižuje jistinu. Poměr obou částí se v každém jednotlivém měsíci postupně mění.
U anuitního splácení hypotéky klesá jistina zpočátku pomaleji, protože se úrok počítá z vysokého zůstatku. Jak dluh ubývá, klesá úroková část a větší část stejné splátky umořuje jistinu po každé skutečně provedené měsíční splátce. Zůstatek najdete ve splátkovém kalendáři nebo internetovém bankovnictví.
Pokud řešíte, jaká je vaše jistina, protože chcete hypotéku úplně doplatit nebo refinancovat, nestačí poslat bance částku zobrazenou jako zůstatek ve vašem internetovém bankovnictví. Banka má v mnoha případech ze zákona právo na náhradu nákladů. Takže celková splatná částka bude vyšší než je zůstatek viditelný v IB. Proto si vždy vyžádejte oficiální vyčíslení k určitému datu, kdy budete mít peníze ke splacení k dispozici (to mohou být i peníze z nové hypotéky od banky, kam refinancujete).
Po běžné mimořádné splátce si také zkontrolujte nový zůstatek a splátkový kalendář.
Pokud po mimořádné splátce zachováte stejnou měsíční splátku a zkrátíte dobu úvěru, dluh zmizí rychleji a zpravidla zaplatíte méně na budoucích úrocích. Tato varianta může dávat smysl, když je současná splátka pohodlná, příjem stabilní a po odeslání peněz vám zůstala dostatečná rezerva. Zkrácením splatnosti obvykle maximalizujete úsporu na úrocích.
Snížení splátky vám naopak uvolní peníze každý měsíc a zvýší odolnost při výpadku příjmu, rodičovské nebo jiném větším výdaji. Dluh však poběží déle a proti variantě se zkrácením splatnosti obvykle zaplatíte více úroků v dalších letech.
My osobně doporučujeme neprovádět mimořádné splátky, pokud jsou úrokové sazby okolo míry inflace. Své peníze můžete místo umoření části dluhu zainvestovat do portfolia s výnosem, který je značně vyšší než úroková sazba vaší hypotéky. Říkáme tomu „program předčasného splacení hypotéky.“
Příklad:
Splácíte hypotéku, zůstatek vaší jistiny je 3 500 000 Kč, splácet máte ještě 20 let. Nyní máte k dispozici 1 000 000 Kč.
V prvním scénáři se rozhodnete umořit část vaší hypotéky o tuto částku. Pokud budete mít úrokovou sazbu na hypotéce 4 %, tato mimořádná splátka vám ušetří 40 000 Kč ročně na úrocích pro banku.
Ve druhém scénáři se rozhodnete peníze zainvestovat a hypotéku neumořovat. Zainvestujete do dlouhodobého akciového portfolia s průměrným výnosem 12 % ročně. To vám za první rok vydělá 120 000 Kč. To je rozdíl 80 000 Kč.
Pokud byste peníze použili k umoření hypotéky a ponechali stejnou splátku, hypotéku byste mohli doplatit za 12,5 roku. To vám ušetří 7,5 roku splácení.
Pokud byste peníze ponechali v takové investici, hypotéku byste mohli splatit celou už
za 8 let. To vám ušetří 12 let splácení. (To je opět o 4,5 roku lepší než u umoření.)
Investování s sebou přináší rizika a výnos není zaručen. Hodnota vašich prostředků může v průběhu investování kolísat. Výnos v minulosti nezaručuje výnos v budoucnu. Před investováním se poraďte s naším investičním poradcem, který vám vysvětlí rizika a zanalyzuje vaši situaci, znalosti a investiční profil.
Pokud máte sjednanou hypotéku s fixací pevné úrokové sazby, nemůže vám banka jen tak zvýšit splátku, i když se kvůli inflaci „vše zdražuje“. Inflace má právě pozitivní efekt pro váš dluh, protože se kvůli ní snižuje kupní síla peněz, což má za následek mimo jiné i růst průměrné mzdy.
Když ceny rostou, stejná částka má postupně menší kupní sílu. U úvěru s pevnou sazbou proto může inflace reálnou hodnotu dluhu snižovat. Jednoduše řečeno: milion korun, který vracíte za deset let, pro vás může představovat menší ekonomickou zátěž než milion dnes. Tento efekt se týká kupní síly, nikoli účetního zůstatku. Inflace tedy hypotéku „nesplatí za vás“, pouze sníží hodnotu vašeho dluhu v čase.
Příklad:
V roce 2010 jsem si kupoval nový byt za 3 500 000 Kč v Mladé Boleslavi. Sjednal jsem si hypotéku ve výši 3 000 000 Kč a zbytek doplatil ze svých úspor.
V ten moment jsem dostal úrokovou sazbu 4,9 %, takže moje splátka byla 15 922 Kč. V tu dobu jsem dostával mzdu 35 000 Kč. Splátka hypotéky představovala 45 % mých příjmů. Hypotéka tvořila 86 % hodnoty mého bytu.
V roce 2025 byl zůstatek mého dluhu 1 825 000 Kč*. Získal jsem novou úrokovou sazbu 4,58 % a splátka se změnila na 14 038 Kč. Moje mzda se ovšem navýšila na 60 000 Kč měsíčně.
Splátka hypotéky představovala nyní pouze 23 % mých příjmů.
Závazek se stal snesitelnějším. Uvolnilo se mi cashflow. Hodnota mé nemovitosti přitom vyrostla z 3 500 000 Kč na 7 000 000 Kč, takže hypotéka tedy nyní představovala pouze 26 % hodnoty bytu.
*počítáno s průměrnými úroky dostupnými v letech 2010, 2015 a 2020 – tři pětileté fixace
Ano, banka může příjem partnera započítat, pokud o hypotéku žádáte společně a partner doloží příjmy stejně jako vy. Pak se obvykle sečtou příjmy celé dvojice, ale také její výdaje, děti, půjčky, kreditní karty a další závazky. Vyšší společný příjem může zvýšit dostupnou hypotéku, není to však jednostranný bonus: banka posuzuje společnou schopnost splácet, ne jen hezčí polovinu rodinného rozpočtu. Společné posouzení tedy může výsledek zlepšit, ale také zhoršit.
Pokud chcete žádat sami, partnerův příjem se zpravidla nedá používat jako zdroj splácení, protože partner za úvěr právně neodpovídá. Banka přesto může zohlednit skutečné náklady domácnosti a počet vyživovaných osob. U manželů do hry navíc vstupuje společné jmění, tedy zákonný majetkový režim manželů. Proto může banka chtít podpis nebo účast druhého manžela, i když jeho příjem pro schválení nepotřebujete. Přesný postup se odvíjí od vlastnictví a rodinného stavu.
Má smysl nechat propočítat dvě varianty: žádost jednoho člověka a společnou žádost. První může být jednodušší a chrání druhého před přímým závazkem, druhá může otevřít cestu k vyšší hypotéce. U společné žádosti však oba obvykle odpovídají bance za celý dluh, nikoli každý jen za polovinu.
Nesezdaný partner nemusí být spoludlužníkem automaticky. Jestliže o úvěr žádáte sami, máte dostatečný příjem a banka nepotřebuje partnerovu účast kvůli vlastnictví či zajištění, může hypotéka zůstat jen na vás. Chcete-li ale započítat partnerův příjem, banka z něj zpravidla udělá plnohodnotného spolužadatele a spoludlužníka, který za úvěr ručí ve stejné míře jako vy.
U manželů bývá situace přísnější kvůli společnému jmění manželů. Banka často vyžaduje účast obou, pokud se nemovitost nebo dluh mají týkat společného majetku. Výjimka může připadat v úvahu při zúženém či odděleném majetkovém režimu, při výlučném majetku nebo podle konkrétního nastavení obchodu. Potřebný dokument má obvykle podobu notářského zápisu nebo soudního rozhodnutí; samotná ústní dohoda manželů nestačí. Majetkový režim proto doložte bance hned na začátku žádosti.
Spoludlužník není jen člověk, který „pomůže s příjmem“. Vůči bance zpravidla ručí za splacení celé hypotéky a úvěr se objeví i v jeho úvěrové historii. Z úvěru jej nelze později vyškrtnout pouhou dohodou mezi partnery; změnu musí schválit banka. Předem proto slaďte, kdo bude vlastníkem, kdo bude platit a co se má stát při prodeji, rozchodu nebo výpadku příjmu. Soukromá dohoda mezi vámi není pro banku sama o sobě závazná.
Rodičovský příspěvek některé banky do příjmu započítají, ale ne všechny stejným způsobem. Jde o časově omezenou státní dávku, takže banka ji může chápat spíše jako doplňkový příjem než jako náhradu dlouhodobé mzdy. Rozhoduje výše a zbývající doba čerpání, další příjem domácnosti i to, co bude následovat po skončení rodičovské. Univerzální nárok na započtení celé částky neexistuje. Stejný příspěvek proto může každá banka přepočítat trochu jinak.
Připravte si rozhodnutí o přiznání příspěvku a výpisy z účtu, na kterých je pravidelný příspěvek vidět. Banka se může ptát také na pracovní poměr, plánovaný návrat do zaměstnání a příjem druhého rodiče. Současně započítá výdaje na dítě a běžný chod domácnosti. Proto stejný rodičovský příspěvek může v jedné domácnosti pomoci výrazně a v jiné jen nepatrně. Pomůže také potvrzení, že původní pracovní poměr nadále trvá.
Pod slovem mateřská se většinou myslí peněžitá pomoc v mateřství, tedy dávka nemocenského pojištění vyplácená po omezenou dobu. Banka ji může uznat, často však opatrněji než běžnou mzdu, protože ví, že brzy skončí nebo přejde do nižšího rodičovského příspěvku. Samotná mateřská proto nemusí stačit jako hlavní dlouhodobý příjem, i když je její aktuální částka poměrně vysoká. Rozhodující je hlavně příjem domácnosti po jejím skončení.
K doložení se obvykle hodí potvrzení či oznámení od České správy sociálního zabezpečení a výpisy z účtu. Banka může chtít znát i původní zaměstnání, trvání pracovního poměru, očekávaný návrat a příjem partnera. Posuzuje přitom celou domácnost, včetně výdajů na nového člena rodiny. Každá banka používá vlastní způsob, takže rozdíl mezi dvěma propočty může být podstatný. Doklady si připravte dříve, než vyprší sjednaná rezervační lhůta.
Při plánování se nedívejte jen na dnešní dávku. Sepište si, jak bude rozpočet vypadat při rodičovském příspěvku, po návratu do zaměstnání a při případném prodloužení péče. Splátka musí fungovat i v příjmově slabším období. Pokud žádost vychází jen díky několika měsícům mateřské, je lepší upravit částku, přidat rezervu nebo načasování koupě než spoléhat na nejpříznivější bankovní výklad. Takový test chrání rodinu lépe než maximální schválený úvěr.
Přijaté alimenty, v bankovním jazyce spíše výživné, může banka uznat jako příjem, když jsou pravidelné a dobře doložitelné. Nejčastěji chce vidět soudní rozhodnutí nebo schválenou dohodu a výpisy z účtu, které potvrzují skutečné platby. Některé banky započtou jen část nebo stanoví vlastní omezení podle věku dítěte a doby, po kterou má výživné pokračovat. Neformální platby v hotovosti se prokazují podstatně hůř, spíš s nimi nepočítejte. Stabilita plateb je pro banku stejně důležitá jako jejich výše.
Jestliže výživné naopak platíte, banka je započítá mezi pravidelné výdaje, protože jde zkrátka o peníze, které každý měsíc nemůžete použít na hypotéku. Při střídavé péči nebo změně výše výživného může banka chtít aktuální dohodu či rozhodnutí. Ústní změna mezi rodiči nemusí pro posouzení stačit. V žádosti proto uvádějte skutečnou a aktuálně placenou částku.
Před žádostí si srovnejte dokumenty a nechte výživné několik měsíců chodit dohledatelně přes účet. Pokud platby kolísají nebo druhý rodič neplatí spolehlivě, počítejte raději s variantou, že banka tento příjem nezapočítá. Přesný způsob započtení je interním pravidlem banky, proto jej ověřte ještě před podpisem rezervační smlouvy. V určitých bankách vám tento příjem akceptují, v jiných nemusí.
Ano, pravidelné bonusy, prémie a obchodní provize mohou být součástí uznaného příjmu. Banka však hledá důkaz, že nejde o jednorázově šťastný měsíc. Často pracuje s průměrným čistým příjmem za posledních dvanáct měsíců, případně si vyžádá delší historii. Čím pravidelnější a předvídatelnější odměny jsou, tím větší šanci mají na započtení. Mimořádná roční odměna může být krácena nebo vynechána.
Banku bude zajímat potvrzení o výši příjmů od zaměstnavatele a výpisy z účtu. Potvrzení o příjmu pro banku je dokument, do kterého váš zaměstnavatel vaše bonusy zohlední, protože se na ně banka v dokumentu standardně vždy zeptá. Častokrát to funguje tak, že váš zaměstnavatel sečte vašich posledních 12 výplat, připočte všechny bonusy a z výsledného čísla spočítá měsíční průměr.
Banka může zkoumat také délku pracovního poměru, konstrukci odměňování a to, zda příjem výrazně nekolísá. Pokud byly provize teprve nedávno zavedeny, nemusí krátká historie přesvědčit, i když současná výplata vypadá skvěle. Delší doložená řada obvykle působí věrohodněji než krátký růst.
Pro vlastní bezpečí počítejte splátku z běžného, nikoli rekordního měsíce. Variabilní odměna může při zpomalení firmy, nemoci nebo změně pozice rychle klesnout. Hypotéka, která vychází pouze díky maximálním provizím, bývá křehká. Nechte si proto ukázat variantu, která počítá s vašimi bonusy, ale také variantu, která s bonusy vůbec nepočítá.
Paušální daň podnikateli zjednodušuje odvody, ale bere vám možnost doložit klasické daňové přiznání, ze kterého by banka jinak četla základ daně a zisk. Neznamená to, že OSVČ v paušálním režimu hypotéku nedostane. Většina klientů v režimu paušální daně v pásmu do 1 000 000 Kč ročně, má v očích banky standardně celkem nízkou bonitu. Proto hledáme pro tyto podnikatele banku, která se dívá na „paušálisty“ co nejlépe. Někdy mohou příjem vyhodnotit například i podle obratu na účtu. Výsledná uznaná bonita se mezi bankami výrazně liší. Volba banky zde může ovlivnit dostupnou částku opravdu výrazně.
Připravte si zejména výpisy z podnikatelského účtu, doklad o vstupu do paušálního režimu a podle situace faktury, smlouvy nebo evidenci příjmů. Některé banky pracují s několika posledními měsíci, jiné chtějí delší historii. Vadit mohou hotovostní tržby bez jasné evidence, nepravidelné převody mezi vlastními účty nebo nedoplatky vůči státu. Čistý a čitelný tok peněz je pro banku zásadní. Každý nejasný převod může vyvolat další dotazy a dokládání.
Do běžného režimu daně se nevracejte jen podle obecné rady z internetu. Nejdřív si nechte propočítat několik bank z reálných výpisů, protože jedna může váš obrat vyhodnotit výrazně lépe než druhá. Začněte s předstihem a před žádostí neměňte zbytečně účet ani způsob fakturace. Cílem není příjem „vylepšit“, ale doložit bance srozumitelně, kolik vám po provozních výdajích skutečně zbývá na splácení. Daňové rozhodnutí má mít smysl i mimo jedinou žádost.
Ano, cizinec může v Česku hypotéku získat. Samotné české občanství není podmínkou a ani trvalý pobyt není rozhodujícím faktorem. Banka obvykle posuzuje druh a délku pobytu, zemi původu, vazbu na Českou republiku, místo zaměstnání, měnu příjmu a hodnotu zástavy. Každá banka má pro cizince vlastní riziková pravidla, takže odmítnutí jednou bankou ještě nemusí znamenat konec. Rozdíly se mohou projevit i požadovaným podílem vlastních zdrojů vůči výši hypotéky.
Jednodušší bývá situace s dlouhodobým pobytem a příjmem v českých korunách, který je daněný v Česku. Příjem ze zahraničí může banka přijmout jen z vybraných zemí či měn, krátit jej kvůli kurzovému riziku nebo chtít více dokladů. Připravte si průkaz pobytu, pracovní smlouvu, potvrzení o příjmu, výpisy z účtu a případně úřední překlady. U podnikání bude prověřování ještě podrobnější. Překlady a zahraniční potvrzení mohou vyřízení prodloužit o týdny.
Stále platí běžné podmínky: dostatečný a udržitelný příjem, přijatelná úvěrová historie, vlastní zdroje a nemovitost, kterou banka vezme do zástavy. Někdy banka požaduje nižší poměr úvěru k hodnotě nemovitosti, tedy více vlastních peněz. Začněte s předběžným posouzením dřív, než zaplatíte nevratnou rezervaci, protože shánění zahraničních dokladů a jejich ověření může proces prodloužit. Rezervační smlouva musí s delším ověřováním příjmů výslovně počítat.
Počítejte s tím, že jako zástavu budete potřebovat nemovitost na území ČR, ne v zahraničí.
Kreditní karta může snížit maximální dostupnou hypotéku, i když na ní právě nic nedlužíte a kartu nevyužíváte. Stačí mít kreditní kartu schválenou. Tento schválený limit je totiž připravený úvěr, který můžete po získání hypotéky kdykoli vyčerpat. Banka proto do výdajů započítá skutečnou splátku nebo vlastní modelovou splátku odvozenou od limitu kreditní karty. Neexistuje jedno číslo platné pro všechny banky, a proto nelze bez konkrétního propočtu říct, o kolik přesně případná hypotéka klesne.
Například nečerpaný limit 100 000 Kč banka nevnímá jako nulový závazek, ale jako možnou budoucí měsíční zátěž. Ta zmenší část příjmu dostupnou pro splátku hypotéky a výsledný úvěr může klesnout o mnohem vyšší částku, než je samotný limit kreditky. Podobně se posuzuje kontokorent, tedy povolené přečerpání účtu. Přesný dopad ukáže až finální výpočet vaší bonity zohledňující vaši celkovou situaci.
Pokud kartu nepotřebujete, může pomoci limit snížit nebo smlouvu ukončit a bance doložit potvrzení. Udělejte to s předstihem, aby se změna propsala do úvěrových registrů, a nerušte užitečný produkt naslepo bez propočtu.
Příklad:
Vypadá to, že máte možnost získat hypotéku až 8 000 000 Kč. Nemáte žádné splátky, ale poradce se vás zeptá, zda nemáte i kreditní kartu. Zmíníte se, že jednu máte, je tam limit
100 000 Kč, ale nečerpáte ji. Můžete očekávat, že vám to sníží možnost hypotéky o tento limit, tedy na 7 900 000 Kč. V realitě vám může tato kreditka snížit možnou hypotéku klidně o 1 000 000 Kč, záleží na interním výpočtu banky.
S aktivní exekucí je získání běžné bankovní hypotéky velmi nepravděpodobné, spíš nemožné. Banka musí ověřit schopnost splácet, stávající dluhy a dosavadní platební chování; probíhající vymáhání je proto zásadní varování. Navíc může být postižen příjem nebo majetek, který by měl sloužit jako zástava. Nejdřív je potřeba exekuci skutečně ukončit, ne pouze domluvit splátkový kalendář nebo uhradit původní jistinu bez nákladů řízení. Ukončení musí být právně dokončené a doložitelné příslušným dokumentem.
Po doplacení si vyžádejte dokumenty o skončení řízení a zkontrolujte Centrální evidenci exekucí, úvěrové registry i list vlastnictví. Aktualizace nemusí být okamžitá a jednotlivé databáze uchovávají rozdílné informace. Pokud exekuce vznikla kvůli sporné či administrativní drobnosti, připravte si srozumitelné vysvětlení a důkazy. Banka se ale dívá hlavně na to, zda jsou dnes všechny závazky vyřešené a rozpočet stabilní. Před žádostí opravte také případné chybné nebo zastaralé záznamy.
Po skončení exekuce neexistuje zákonná jednotná čekací doba, po které musí banka hypotéku schválit. Rozhoduje stáří a příčina problému, novější platební historie, výše rezervy, příjem i interní pravidla banky. Pozor na drahé nebankovní úvěry se zástavou domu, které slibují řešení „bez registru“. Mohou jen vyměnit jeden problém za riziko ztráty nemovitosti. Nejprve si nechte nezávazně prověřit realistickou bankovní cestu. Odmítnutí jedné banky přitom nemusí představovat konečný verdikt trhu.
Počítejte raději s tím, že budete muset čekat 4 roky po řádném ukončení exekuce, které nabylo právní moci. A ani poté nemáte žádnou jistotu schválení.
Během probíhající insolvence se standardní bankovní hypotékou nepočítejte. Po řádném skončení oddlužení ale neplatí doživotní zákaz půjčky. Banka znovu posoudí příjem, výdaje, současné závazky a celou platební historii. Ukončená insolvence není automatické ano ani automatické ne; pro banku však zůstává významným rizikovým údajem, zvlášť když od skončení uplynula krátká doba. Nejdřív proto ověřte, zda je řízení skutečně pravomocně skončené.
Jak dlouho je řízení veřejně viditelné, dnes záleží i na tom, kdy začalo. U oddlužení zahájených od 1. října 2024 se při přiznaném osvobození údaje znepřístupňují po třech letech od právní moci rozhodnutí o osvobození, nejdříve však po pravomocném splnění oddlužení. Na starší řízení se kvůli přechodným pravidlům zpravidla používá pětiletá lhůta. Banky navíc pracují s úvěrovými registry s vlastní dobou uchování. Proto neexistuje univerzální věta, že po určitém roce hypotéku jistě dostanete.
Po oddlužení budujte hlavně přehledný rozpočet, pravidelný příjem, rezervu a bezchybnou platební historii. Není nutné si účelově brát malé drahé půjčky jen kvůli tvorbě záznamu; důležitější je nemít nové prodlení. Před rezervací nemovitosti požádejte o předběžné individuální posouzení od finančního poradce, ideálně bez rozesílání mnoha ostrých žádostí současně. Každá zamítnutá žádost se totiž může po určitou dobu objevit v úvěrovém registru. Lepší jedna nadějná a dobře připravená žádost než mnoho nepromyšlených pokusů.
Počítejte raději s tím, že budete muset čekat 5 let po řádném ukončení insolvence, které nabylo právní moci. A ani poté nemáte žádnou jistotu schválení.
LTV je poměr výše hypotéky k hodnotě nemovitosti, kterou dáváte bance do zástavy. Zkratka pochází z anglického „loan to value“. Když si půjčíte 4 000 000 Kč a bankovní odhad zástavy je 5 000 000 Kč, LTV činí 80 %. Banka počítá s vlastní odhadní hodnotou, ne automaticky s kupní cenou. Pokud odhad vyjde níž, potřebujete více vlastních peněz nebo další zástavu. Výpočet proto udělejte z konzervativního odhadu, nikoli inzerované ceny.
K 20. srpnu 2026 stanovuje Česká národní banka horní hranici LTV na 80 %. U žadatelů mladších 36 let, kteří financují pořízení obytné nemovitosti pro vlastní bydlení, je hranice 90 %. Banky mají omezený prostor pro zákonné výjimky, ale klient na ni nemá nárok. Mohou také používat přísnější interní pravidla, zejména u rizikovějšího případu nebo investiční nemovitosti. Hranice se může v budoucnu změnit rozhodnutím České národní banky.
Nižší LTV znamená pro banku větší bezpečnostní polštář a pro klienta často lepší sazbu či snazší schválení. LTV lze snížit vyšší hotovostí nebo přidáním další nemovitosti do zástavy, tím ale roste rozsah majetku ohroženého při nesplácení. LTV neříká, zda splátku skutečně unesete. Banka proto vedle hodnoty zástavy vždy zkoumá příjmy, výdaje, ostatní dluhy a platební historii. Oba pohledy musí dávat smysl současně, ne každý zvlášť.
Někdy lze část chybějících peněz doplnit jiným úvěrem, například půjčkou ze stavebního spoření nebo běžným spotřebitelským úvěrem. Není to však kouzelná náhrada vašich úspor. Nová půjčka se objeví mezi vašimi závazky, její splátka sníží volný příjem a tím může zmenšit i dostupnou hypotéku. Banka musí znát skutečný původ peněz a posoudit oba dluhy společně. Výsledek proto často vyjde hůř, než napovídá jednoduchý součet úvěrů. Vždy proto porovnávejte společnou měsíční zátěž, ne jen získanou hotovost.
Česká národní banka zároveň očekává, že poskytovatelé budou hlídat obcházení limitu LTV, tedy poměru hypotéky k hodnotě zástavy, pomocí nezajištěných půjček. Zatajovat úvěr nebo si jej vzít těsně po schválení je špatný nápad: banka většinou kontroluje registry a změna zadlužení může porušit podmínky schválení. Půjčka na vlastní zdroje je další dluh, nikoli vlastní kapitál, i když peníze fyzicky leží na vašem účtu. Transparentnost je zde součástí schválení i vaší vlastní bezpečnosti.
Jednoduše řečeno: Banka může i po schválení hypotéky kdykoliv před čerpáním nahlédnout do vašich registrů a pokud zjistí, že jste si půjčili, abyste měli „vlastní zdroje“, dojde jí to a hypotéku už nenačerpáte, protože jste porušili podmínky LTV. Následně můžete přijít o rezervační poplatek, protože kupní cenu nemovitosti nebudete nyní mít, jak uhradit.
Čistší alternativou bývá dar od rodiny, delší spoření, prodej jiného majetku nebo dozajištění další nemovitostí. I dozajištění má riziko, protože při dlouhodobém nesplácení je ohrožena také přidaná zástava. Pokud kombinaci úvěrů zvažujete, nechte si spočítat celkovou splátku, úroky a rezervu po všech nákladech. Cílem není jen projít schvalováním, ale zvládnout několik let splácení i při horším vývoji příjmů. Bez rezervy může kombinace dvou úvěrů rozpočet rychle přetížit.
Pokud jste starší 36 let, potřebujete přibližně 20 % z celkové ODHADNÍ ceny nemovitosti. Žadatelé mladší 36 let mohou při splnění podmínek pro vlastní bydlení dosáhnout až na 90% LTV, a tak potřebovat přibližně pouze 10 %. Počítá se však hodnota podle bankovního odhadu. Když kupní cena převyšuje odhad, rozdíl hradíte navíc a potřebujete tak více vlastních peněz.
Příklad:
Byt stojí pět milionů, ale banka jej ocení na 4,7 milionu. Při 80% LTV vám banka půjčí nejvýše 3,76 milionu a zbytek kupní ceny musíte pokrýt jinak.
U investičních hypoték se od dubna 2026 uplatňuje doporučení ČNB k obezřetnějšímu posuzování a 70% LTV, takže u typické investice může být potřeba výrazně vyšší vlastní podíl.
U investice proto ověřte aktuální pravidla ještě před rezervací.
Mimo kupní cenu počítejte s náklady na právní kontrolu, technickou prohlídku, katastr, stěhování, zařízení a první opravy. Není rozumné vložit do koupě poslední korunu jen proto, abyste splnili procento. Vlastní zdroje a finanční rezerva jsou dvě různé věci. Chybějící hotovost lze někdy řešit další zástavou, ta ale nenahradí schopnost splácet ani peníze potřebné pro běžný život po nastěhování. Po koupi by vám měl zůstat použitelný finanční polštář.
Při dozajištění dáte bance do zástavy vedle kupovaného bytu či domu ještě další nemovitost. Banka pak počítá LTV z celkové odhadní hodnoty všech přijatých zástav, takže si můžete půjčit vyšší částku i bez vlastních zdrojů. Nejde o druhou hypotéku, ale o další majetek zajišťující tentýž dluh. Přidanou nemovitost může vlastnit žadatel, rodiče nebo jiná osoba, pokud s tím banka souhlasí. Celková zástavní hodnota tedy může nahradit část hotovosti.
Každou zástavu banka ocení a právně prověří. Vlastník další nemovitosti podepisuje zástavní smlouvu, ale nemusí se automaticky stát spoludlužníkem. To je důležitý rozdíl: nemusí mít povinnost měsíčně splácet, přesto může o nemovitost přijít, pokud dlužník dlouhodobě neplní závazky. Vadit mohou jiné zástavy, některá věcná břemena, nevyřešený přístup, exekuce nebo nesoulad skutečného stavu s dokumentací. Riziko vlastníka zástavy je proto potřeba vysvětlit naprosto otevřeně.
Další zástavu lze později vyvázat, až bude zbývající dluh dostatečně nízký vůči hodnotě nemovitosti, která v zajištění zůstane. Vyvázání ale vždy schvaluje banka a může požadovat nový odhad nebo poplatek podle sazebníku. Už při sjednání si proto nechte spočítat orientační bod, kdy by to mohlo jít. U rodinné nemovitosti sepište také jasnou dohodu, kdo nese náklady a co se stane při potížích. Přesný okamžik ale nelze slíbit už při podpisu úvěru.
Ano, rodiče mohou dát svou nemovitost do zástavy za vaši hypotéku, pokud ji banka přijme. Díky součtu hodnot kupované nemovitosti a nemovitosti rodičů se může snížit LTV a nahradit část chybějících úspor. Rodiče se tím nemusí stát spoludlužníky ani vám převádět vlastnictví. Stanou se však zástavci, tedy vlastníky, kteří dovolili bance použít svůj majetek jako zajištění vašeho dluhu. Jejich příjem se do bonity nezapočítává, pokud nejsou i spolužadatelé.
Riziko je skutečné: při dlouhodobém nesplácení může banka uspokojit dluh také z rodičovské nemovitosti. Proto musí rodiče rozumět celé zástavní smlouvě, pořadí zástav a případnému zákazu prodeje či dalšího zatížení. Pokud je nemovitost ve společném jmění rodičů, potřebné podpisy se budou týkat obou. Banka navíc prověří její hodnotu, právní stav, přístup, technickou použitelnost a existující omezení.
Před podpisem si stanovte plán vyvázání této zástavy od rodičů, například po splacení určité části dluhu nebo po růstu hodnoty kupovaného bydlení. Banka jej v budoucnu znovu posoudí, takže slíbené datum není automatická garance. Rodinná pomoc má mít i krizový scénář: kdo převezme splátku při výpadku příjmu, jaká rezerva bude k dispozici a jak se postup dotkne sourozenců či budoucího dědictví. Taková dohoda chrání vztahy, i když ji banka nevyžaduje.
Na konci fixace skončí období, po které vám banka garantovala stejnou úrokovou sazbu. Hypotéka tím nekončí, banka vám nabídne novou úrokovou sazbu a délku fixace pro další období a podle nich přepočítá měsíční splátku. Nová splátka může být nižší i vyšší, záležet bude nejpravděpodobněji na nové úrokové sazbě.
Nemusíte jen poslušně přijmout první nabídku. Můžete vyjednávat se stávající bankou, zvolit jinou délku fixace, upravit splatnost, vložit mimořádnou splátku nebo hypotéku refinancovat jinam.
Nabídka od banky vám přijde s předstihem – pravděpodobně 3 měsíce před koncem fixace. Přesné termíny najdete ve smlouvě.
U hypotéky na bydlení lze úvěr bez pokuty doplatit také do tří měsíců po sdělení nové sazby pro další období. Volbu je potřeba provést v termínu uvedeném bankou.
Pokud chcete, můžete se s bankou na nové fixaci domluvit i dříve, nemusíte čekat na jejich nabídku. V takový moment je dobré porovnat si nabídky všech bank. Proto je dobré spolupracovat s nezávislým hypotečním poradcem.
Začněte nabídky porovnávat zhruba čtyři až šest měsíců předem, ale hlídejte platnost každé nabídky. Srovnávejte stejný zůstatek, stejnou fixaci, povinné produkty, poplatky a celkové náklady. Nejlevnější úrok nemusí znamenat nejlevnější hypotéku, pokud kvůli slevě platíte drahý účet nebo pojištění. Při odchodu je také potřeba včas vyřídit vyčíslení dluhu a změnu zástavního práva v katastru. Časová rezerva dává prostor řešit i nějaký ten zádrhel.
Když se blíží konec vaší fixace, banka vám přibližně 3 měsíce dopředu pošle nabídku nové úrokové sazby s více možnostmi fixace. Nemusíte jen poslušně přijmout první nabídku. Můžete vyjednávat se stávající bankou, nebo hypotéku refinancovat jinam.
Nemusíte čekat na nabídku banky, vyjednávání nové úrokové sazby a fixace je dobré řešit s předstihem 4-6 měsíců. Nezávislý hypoteční poradce vám může v ten moment zmapovat trh a dát vám skutečně nejlepší nabídku. Pokud máte v ruce konkurenční nabídku od jiné banky, můžete ji vaší současné bance předložit a vyjednávat. Pokud máte konkrétní nabídku, vyjednávání funguje mnohem lépe než pouhé tvrzení, že „jinde dostanete lepší sazbu“.
Banka vám může vyhovět a konkurenční nabídku dorovnat, ale samozřejmě vám také může říct, že ji dorovnávat nebude. V takový moment je potřeba řešit vyčíslení vašeho dluhu u stávající banky k datumu konce vaší fixace a refinancování do jiné banky.
Rádi vám s tím pomůžeme.
Předschválená hypotéka znamená, že banka nejdřív prověří vás a váš rozpočet, ještě než posoudí konkrétní nemovitost. Pod názvem se ale mohou skrývat dvě různé věci: nezávazný orientační limit, nebo skutečně schválený úvěr či podepsaná smlouva s pozdějším doplněním zástavy. Vždy si ověřte, co přesně je schválené, na jak dlouho a za jakých podmínek lze peníze čerpat.
Banka tedy v první fázi posoudí vaše příjmy, výdaje, úvěrové registry a maximální únosnou splátku. Můžete s bankou podepsat smlouvu, která vám garantuje rezervaci úrokové sazby po určité období, to je u každé banky jiné. Může se jednat o dobu jednoho až tří let. Během toho máte prostor hledat vaši ideální nemovitost.
Schválení klienta a schválení zástavy jsou dva samostatné kroky. Až najdete byt, dům nebo pozemek, prověří jeho odhadní cenu, právní stav a vhodnost do zástavy. Předschválení proto není příslib, že banka zaplatí jakoukoli nemovitost za jakoukoli cenu.
Pokud dojde během hledání nemovitosti k podstatným změnám ve vašem životě, dojde většinou i k úpravě předschválené částky. Mezi takové změny patří například: změna práce, pokles příjmu, změna rodinného stavu, vypršení platnosti doložených dokumentů nebo sjednání jiného úvěru, který máte nyní viditelný v registrech.
Když máte předschválenou hypotéku, máte jistotu, že dosáhnete na určitou výši hypotéky, takže máte lepší představu o tom, v jaké cenové hladině máte nemovitosti hledat. Další výhodou může být i rezervace úrokové sazby po určitou dobu.
Musíte ovšem počítat s tím, že odhadní hodnota nemovitosti může vyjít jinak, než je její prodejní cena. Pak se může nemovitost stát nedostupnou, jelikož vám banka půjčí maximálně 90 % z odhadní ceny nemovitosti (80 %, pokud vám je 36 let a více). Pokud nebudete mít na uhrazení rozdílu ceny, nemovitost se opět stane nedostupnou. Vedle předschválené hypotéky byste měli mít vyřešené i dostatečné vlastní zdroje – čím víc jich máte, tím více máte možností v případě, kdy odhad nemovitosti od banky vyjde nepříznivě.
Některé banky vám přímo ve své aplikaci ukážou předběžnou částku, kterou vám jsou schopni půjčit. Je to interní výpočet na základě pohybu peněz na vašem účtu a jiných parametrů. Častokrát vám tuto částku půjčí i bez prokazování původu příjmu. Zde se ovšem nejedná o závaznou nabídku, ani o jistotu. Dokud nemáte podepsanou smlouvu, jedná se pouze o orientační propočet, který nemusí nic znamenat.
Z osobní zkušenosti víme, že nejlépe fungují tyto předschválené limity v bance ČSOB. Velmi často odpovídají reálné částce, kterou si následně klienti skutečně mohou půjčit. ČSOB vám dokáže v aplikaci předschválit limit až 15 000 000 Kč na jednoho žadatele. Pokud máte opravdu vysoké obraty na účtu, můžete se po oficiálním prescoringu v bance dostat na předschválenou částku i mnohem vyšší. Je to ideální produkt především pro podnikatele, kteří zde ve většině případů ani nemusí dokládat daňová přiznání.
Začněte předběžným posouzením příjmů a závazků. Některé banky nabízejí přímo „hypotéku bez nemovitosti“: Tyto banky schválí částku a podepíšou s vámi smlouvu, zatímco konkrétní účel a zástavu doplníte později dodatkem. Dostanete lhůtu, během které musíte najít vhodnou nemovitost a do té doby máte zpravidla i zarezervovanou úrokovou sazbu. Většinou dostanete čas jeden až tři roky, záleží na konkrétní bance a na tom, zda vám lhůtu dokáže prodloužit Jiné banky vám vydají pouze orientační potvrzení o dostupné částce. Rozdíl mezi kalkulací, úvěrovým příslibem a podepsanou smlouvou je zásadní, proto se nespokojte s názvem produktu. Nezávazná kalkulace vás totiž před budoucí změnou podmínek nechrání.
Po výběru bydlení banka vždy prověří samotnou nemovitost. Musí odpovídat povolenému účelu, mít dostatečnou odhadní hodnotu a přijatelný právní i technický stav. Když si vyberete předražený byt, pozemek bez právního přístupu nebo objekt, který banka nevezme do zástavy, předchozí schválení vás nezachrání. Před rezervací proto pošlete podklady k nemovitosti na rychlou kontrolu a nechte si potvrdit realistické LTV. Rychlá kontrola před rezervací může ušetřit případný nevratný rezervační poplatek v řádu statisíce korun.
U produktu sjednaného dopředu zkontrolujte dobu na hledání, platnost sazby, možnost upravit částku a poplatek za nečerpání či nedočerpání. Podmínky se mezi bankami výrazně liší a mohou se měnit. Výhodou má být klid při hledání, ne tlak koupit cokoli před termínem. Pokud trh nabízí málo vhodných nemovitostí, může být bezpečnější kvalitní předběžné posouzení bez pevného závazku než smlouva s krátkou lhůtou. Dostatek času na hledání je zde podstatnou součástí produktu.
Sazbu si nelze spolehlivě zarezervovat ústním příslibem poradce. Musí existovat nabídka, schválení nebo smlouva, ve které je sazba, její platnost a podmínky jasně uvedena.
U refinancování lze někdy sjednat sazbu s větším předstihem, doporučujeme začít rezervaci řešit 4-6 měsíců dopředu. Délka rezervace a okamžik jejího závazného vzniku se liší podle banky. Datum platnosti si proto nechte potvrdit přímo ve smlouvě.
Rezervace chrání před růstem sazeb, ale může vás omezit, když sazby mezitím klesnou. Některá banka novou nižší sazbu umožní, jiná bude trvat na sjednané nabídce nebo bude změna zpoplatněná. Zjistěte také, zda rezervace přežije změnu kupní ceny, výše úvěru, zástavy či termínu čerpání. U dopředného refinancování si ověřte, co nastane, když původní hypotéku nakonec nepřevedete. Možnost přecenění nabídky si vyjasněte ještě před podpisem.
Před podpisem si nechte písemně potvrdit datum expirace, všechny slevové podmínky, poplatek za rezervaci a případnou sankci za nečerpání. Porovnejte i nabídku bez účtu, pojištění nebo dalších produktů. Sazbu je dobré rezervovat především, abyste měli dostatek času pro výběr správné nemovitosti a následné vyřešení jejího odhadu. Rezervovat si sazbu jen protože předpokládáte nárůst úrokových sazeb, se nemusí vyplatit.
Pokud je celková zástava dostatečná, můžete refinancovat několik úvěrů do jedné hypotéky. Nemusíte přitom refinancovat pouze úvěry na bydlení, do hypotéky lze za určitých podmínek refinancovat i klasické neúčelové půjčky. Většina bank nabízí takzvanou „neúčelovou část hypotéky“, která většinou tvoří 30-50 % z celkové výše hypotéky.
Výhodou refinancování do jedné hypotéky je většinou nižší celková měsíční splátka a také lepší přehlednost. Když splátku protáhnete na 30 let, můžete velmi ulevit svému měsíčnímu rozpočtu, ale také musíte počítat s tím, že celková částka zaplacená za úroky bance bude na konci vyšší. Delší splatnost znamená nejen nižší měsíční splátku, ale také vyšší celkovou přeplacenou částku
Budete potřebovat původní úvěrové smlouvy, aktuální vyčíslení zůstatků a podmínky jejich předčasného splacení. Nová banka obvykle pošle peníze přímo jednotlivým věřitelům a zároveň koordinuje pořadí i výmaz zástavních práv na katastru. Pokud mají úvěry různé konce fixace, je potřeba načasování propočítat, protože předčasné splacení uprostřed fixace může mít náklady. Proces proto začněte řešit několik měsíců dopředu. Koordinaci dokumentů proto neponechávejte na poslední týden fixace.
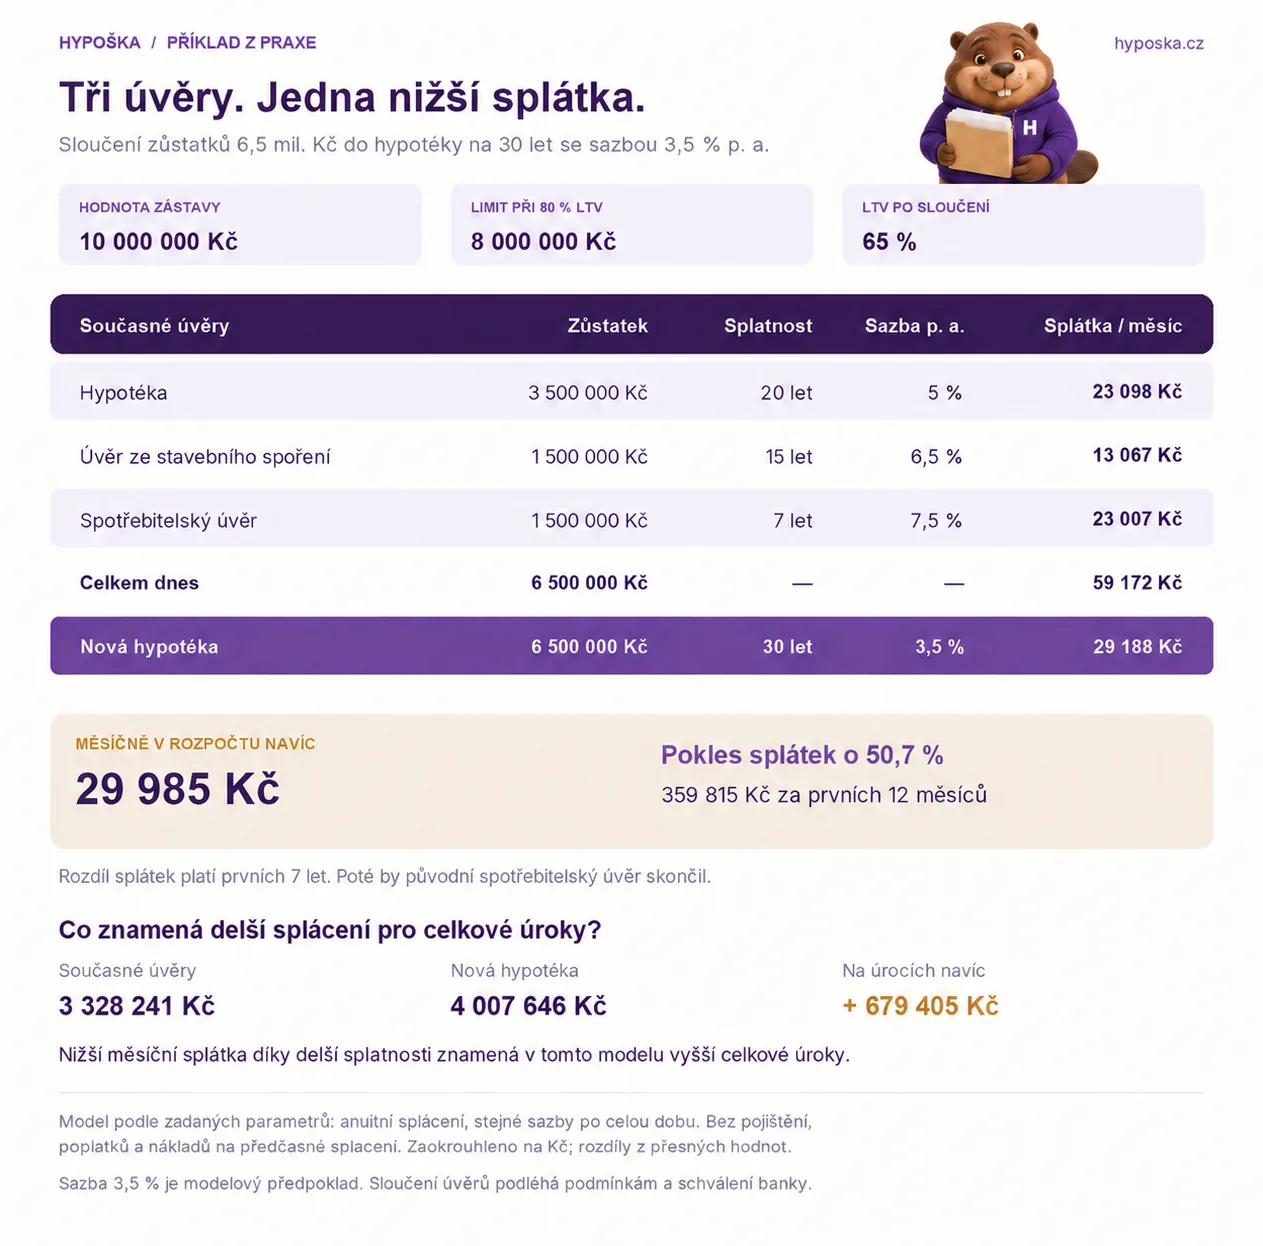
Ano, refinancování je častá příležitost k vyvázání spoludlužníka, ale není to automatické právo. Nová banka musí posoudit, jestli by dlužník zvládl splácet hypotéku i bez takového spoludlužníka. Zkontroluje tak jeho výdaje, závazky, věk a případně současnou hodnotu zástavy.
Bez dostatečné samostatné bonity banka spoludlužníka nevyváže (i kdyby se například bývalí partneři na rozdělení dluhu mezi sebou dohodli). Rozhodující je bonita samostatného klienta po odchodu druhého dlužníka.
Nový úvěr se sjedná jen na osobu či osoby, které mají zůstat, a z jeho čerpání se doplatí původní společná hypotéka. Tím zanikne starý závazek a bývalý spoludlužník je kompletně vyvázán. Při změně u stejné banky se obvykle podepisuje dodatek, opět až po schválení. Rozvodový rozsudek nebo dohoda o vypořádání společného jmění sama o sobě banku nezavazuje k vyškrtnutí dlužníka.
Současně vyřešte vlastnictví nemovitosti, případné vyplacení podílu a návazné zápisy v katastru. Banka může požadovat návrh dohody, nový odhad nebo další dokumenty. Do okamžiku, kdy je starý úvěr splacen nebo účinně změněn, zůstává spoludlužník odpovědný za celý dluh a hypotéka omezuje jeho možnost získat vlastní hypotéku nebo jinou půjčku. Termíny proto nastavte s rezervou a nespoléhejte jen na soukromý slib druhé strany. Změna odpovědnosti musí být dokončena písemně, nikoli pouze přislíbena.
Spoludlužníka nemusíte vyvázat pouze při refinancování, nebo při konci fixace.
Prakticky kdykoliv můžete banku požádat o vytvoření dodatku, kde bude spoludlužník vyvázán. Je to samozřejmě možné pouze za předpokladu, že máte v očích banky dostatečnou bonitu na splácení zbývající jistiny. Buďte proto v kontaktu se svým hypotečním poradcem a neváhejte se na něj s požadavkem obrátit.
V první řadě ovlivňuje úrokové sazby takzvaná „repo sazba“, což je hlavní úroková sazba České národní banky. Repo sazba se také vyjadřuje v procentech. Přesněji jde o limitní sazbu pro dvoutýdenní repo operace, při kterých ČNB na čtrnáct dní přijímá přebytečné peníze bank a poskytuje jim za ně cenné papíry jako zajištění. Zní to technicky, ale pro běžného člověka stačí vědět, že repo sazbou ČNB ovlivňuje cenu krátkodobých peněz v ekonomice a tím také aktuální nabídku hypoték, úvěrů, vkladů, kurz a inflaci.
Banky si tedy půjčí peníze od České národní banky za repo sazbu a připočítají vlastní náklady, kapitál, očekávané ztráty a marži. Hypoteční sazba proto nekopíruje repo sazbu ČNB bod za bodem. Tržní cena peněz se proto může měnit ještě před změnou repo sazby a nereagovat na změnu ihned. Většinou bývají úrokové sazby hypoték o něco vyšší, než je repo sazba.
Například v září 2026 je repo sazba 3,75 % a hypoteční sazby se pohybují okolo 5 %.
Vaši konkrétní nabídku ovlivní LTV, tedy poměr úvěru k hodnotě zástavy, délka fixace, výše a účel úvěru, kvalita příjmů i úvěrová historie. Banka může nabídnout slevu za aktivní účet, pojištění nebo jiný produkt. Každá instituce má jinou chuť půjčovat a jinou obchodní akci, takže ve stejný den mohou dva podobní klienti dostat rozdílné nabídky i u stejné banky. Některé slevy mohou vyžadovat dlouhodobé plnění dalších podmínek.
Veřejná sazba „od“ je jen vstupní informace. Zjistěte sazbu po skutečném posouzení, povinné podmínky, RPSN a celkovou splátku. Nabídka se může změnit do okamžiku, kdy ji banka závazně rezervuje nebo uzavřete smlouvu. Nejlepší sazba je ta, kterou opravdu splníte bez drahých vedlejších produktů a zbytečného rizika. Při porovnání držte stejnou částku, fixaci, splatnost a hodnotu nemovitosti. Porovnání musí vycházet z nabídek platných ve stejném okamžiku.
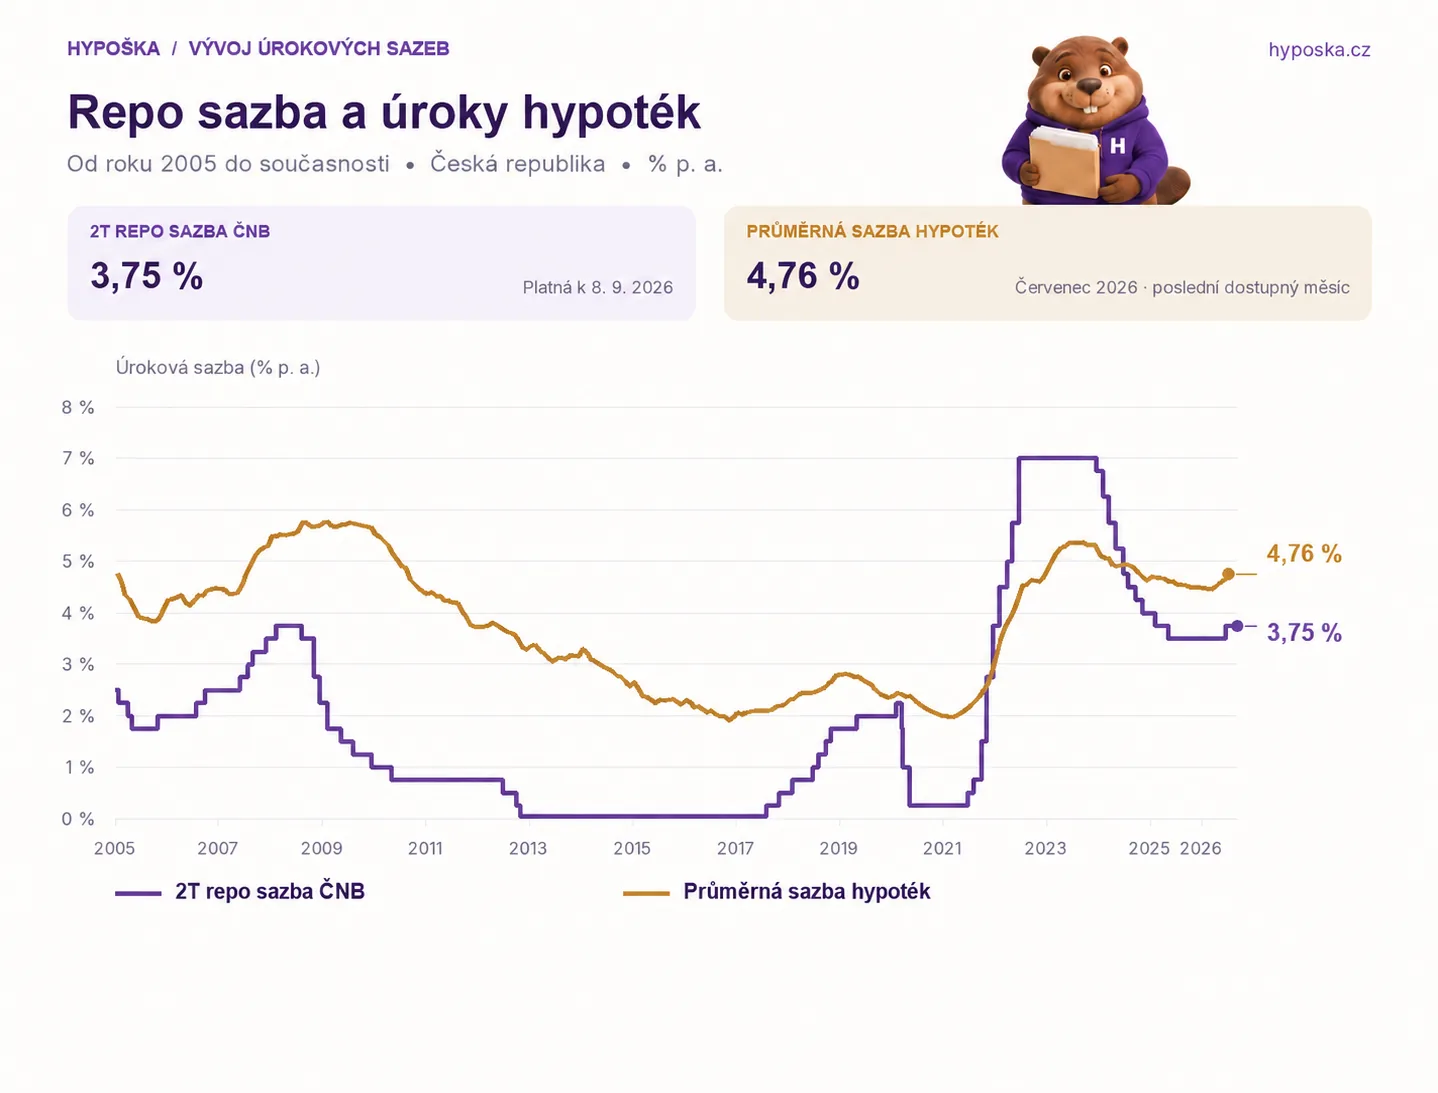
Repo sazba je hlavní úroková sazba České národní banky. Přesněji jde o limitní sazbu pro dvoutýdenní repo operace, při kterých ČNB na čtrnáct dní přijímá přebytečné peníze bank a poskytuje jim za ně cenné papíry jako zajištění. Zní to technicky, ale pro běžného člověka stačí vědět, že repo sazbou ČNB ovlivňuje cenu krátkodobých peněz v ekonomice a tím také úvěry, vklady, kurz a inflaci.
Když repo sazba roste, krátkodobé tržní sazby obvykle rostou také; při poklesu je směr opačný. Hypotéky s několikaletou fixací se však více opírají o dlouhodobé tržní sazby a očekávání budoucího vývoje. Banka do nich přidává vlastní náklady a rizikovou přirážku. Mezi repo sazbou a nabídkou hypotéky proto není jednoduchá rovnice, podle které by pokles o půl bodu automaticky zlevnil hypotéku o půl bodu.
Finanční trhy navíc reagují dopředu. Hypoteční sazby mohou klesnout ještě před rozhodnutím ČNB, pokud trh snížení očekává, nebo naopak zůstat vysoko, když se zhorší výhled inflace či zahraničních sazeb. Repo sazba je užitečný ukazatel, ne spolehlivá věštba pro správný den podpisu. Při rozhodování sledujte konkrétní nabídku banky, délku fixace a vlastní rozpočet, nikoli jen titulky po zasedání bankovní rady.
Začněte právním stavem. Na aktuálním listu vlastnictví ověřte prodávajícího, přesné nemovitosti a podíly, zástavní práva, věcná břemena, zákazy prodeje či zatížení, exekuce, poznámky a plomby. Podívejte se také na katastrální mapu, nabývací titul a právní přístup z veřejné cesty. Výpis z minulého měsíce nestačí; stav zkontrolujte znovu před podpisem a před uvolněním peněz.
Technický stav nechte posoudit nezávislým odborníkem, zejména u domu nebo staršího bytu. Prověřte vlhkost, střechu, rozvody, statiku, povolení stavebních úprav a soulad skutečnosti s dokumentací. U bytu si vyžádejte stanovy, zápisy a hospodaření společenství vlastníků, plánované opravy a potvrzení o dluzích převodce vůči správě domu. Zajímejte se také o energetickou náročnost, hluk, záplavové riziko a budoucí územní plán v okolí.
Nakonec slaďte finance a smlouvy. Bankovní odhad může být nižší než cena, proto je dobré mít v kupní smlouvě podmínku, že rezervační poplatek bude vrácen v případě, kdy odhadní cena bude nižší než prodejní cena. Je dobré mít dostatečnou finanční rezervu, která s tímto scénářem počítá, protože je celkem běžný. Čím více vlastních zdrojů máte, tím více pak máte prostoru, když odhad od banky nevyjde příznivě.
Kupní smlouva musí navazovat na úschovu, splácení případné hypotéky prodávajícího, katastr a předání nemovitosti. Makléř, odhadce, technik a váš právník mají různé role; jeden člověk nenahrazuje všechny kontroly. U milionové koupě se vyplatí nezávislé čtení dokumentů, i když formulář vypadá standardně.
Ne každé věcné břemeno je problém. Břemeno vedení elektřiny, vody nebo práva průjezdu může být běžnou součástí nemovitosti a někdy jí naopak zajišťuje potřebný přístup. Banku zajímá, zda omezení snižuje hodnotu, použitelnost nebo možnost nemovitost v krajním případě prodat. Rozhoduje obsah břemene, ne samotné slovo na listu vlastnictví. Posouzení provádí odhadce i právní oddělení banky.
Citlivější bývá doživotní užívání domu či bytu, výměnek, zákaz dispozice nebo právo třetí osoby používat podstatnou část pozemku. Takové omezení může vést k nižšímu odhadu, požadavku na jeho výmaz nebo odmítnutí zástavy. Záleží na oprávněné osobě, rozsahu, době trvání i přesném umístění. Dvě stejně nazvaná břemena proto mohou mít pro hypotéku úplně jiný výsledek.
Vyžádejte si listinu, kterou bylo břemeno zřízeno; stručný zápis na listu vlastnictví často neřekne celý příběh. Pokud má břemeno před čerpáním zaniknout, potřebujete souhlas oprávněného a správně načasovaný návrh na výmaz. Nespoléhejte na větu prodávajícího, že „to banka určitě neřeší“. Nechte omezení posoudit ještě před nevratnou rezervací a promítněte jeho skutečný dopad do ceny nemovitosti.
Plomba znamená, že katastr právě řeší změnu právních vztahů k nemovitosti. Sama o sobě neříká, zda je změna dobrá nebo špatná. Může jít o převod vlastnictví, novou či mazanou zástavu, věcné břemeno nebo závažnější omezení. Dokud neznáte číslo řízení a podanou listinu, nevíte, jak bude nemovitost po zápisu vypadat. Proto plomba přirozeně zpozorní kupujícího i banku.
V detailu katastrálního řízení zjistíte, kdy návrh dorazil a jakého typu zápisu se týká. Od prodávajícího si vyžádejte kopii podkladové listiny a vysvětlení návaznosti na prodej. Pokud plomba souvisí s výmazem staré hypotéky, může být součástí běžného postupu. Nečekaná exekuce, zákaz zcizení nebo spor o vlastnictví je úplně jiná situace a může obchod zastavit.
Banka může schvalování dokončit, ale čerpání odložit do vyřešení řízení, případně nastavit přesnou posloupnost dalších vkladů. Záleží na významu plomby a její metodice. Neposílejte nevratnou platbu, dokud není změna vysvětlená a smluvně ošetřená. V kupní a úschovní smlouvě má být popsáno, jaký stav katastru je přijatelný, kdo odstraní překážku a kdy se peníze vrátí, pokud zápis dopadne jinak.
Ano, koupě bytu nebo domu zatíženého hypotékou je běžná. Prodávající požádá svou banku o vyčíslení zůstatku k určitému dni a o podmínky, za kterých banka po zaplacení dovolí výmaz zástavy. Pokud financujete nákup novou hypotékou, obě banky sladí také pořadí zástav a případný souhlas se zřízením nové zástavy. Stará hypotéka se nesmí řešit jen slibem prodávajícího.
Část kupní ceny odpovídající dluhu obvykle putuje přímo bance prodávajícího, nikoli na jeho běžný účet. Zbytek zůstane v úschově a vyplatí se podle podmínek smluv. Po přijetí peněz stará banka vystaví potvrzení o zániku dluhu a souhlas s výmazem zástavního práva, takzvanou „kvitanci“. Přesná posloupnost závisí na bankách a musí být shodně popsána v kupní, úschovní i hypoteční smlouvě.
Jinou možností je převzít úvěr prodávajícího, ale pouze pokud to jeho banka dovolí a schválí vás jako nového dlužníka. Vždy prověřte také další zástavy, zákaz zcizení, exekuce a aktuální plomby. Bezpečný obchod stojí na aktuálním vyčíslení, souhlasech bank a dobře nastavené úschově. Nastavte si dostatečnou rezervační lhůtu a počítejte s delším průběhem, protože do transakce vstupuje řešení jiné hypotéky, častokrát i v jiné bance.
Váš hypoteční poradce dokáže pomoci i prodávajícímu s doplacením jeho hypotéky. Nejdříve zažádá o vyčíslení hypotéky prodávajícího, sladí komunikaci mezi bankami a urguje její pracovníky, aby bylo vyřízení co nejkratší. Jelikož zná obě strany, eliminuje případné chyby.
Úschova odděluje okamžik, kdy kupující zaplatí, od chvíle, kdy prodávající peníze skutečně dostane. Peníze převezme neutrální schovatel a vyplatí je až po splnění předem napsaných podmínek, typicky po zápisu kupujícího jako vlastníka bez nečekaných omezení. Podmínky výplaty z úschovy musí přesně navazovat na kupní smlouvu, bankovní čerpání, případné splacení hypotéky prodávajícího a katastr.
U bankovní úschovy spravuje kupní cenu banka podle dohody všech stran. U advokátní úschovy musí advokát použít zvláštní účet, úschovu předem nahlásit do Elektronické knihy úschov České advokátní komory a klienti dostávají potvrzení o účtu a pohybech. Od roku 2026 funguje také zákonný a stavovský systém Garančního fondu ČAK. Ani typ úschovy však nenahradí přesnou smlouvu a kontrolu osoby, která peníze drží.
Před platbou ověřte advokáta v seznamu ČAK, potvrzení z Elektronické knihy úschov a potvrzení banky o konkrétním úschovním účtu. Číslo účtu kontrolujte nezávislým telefonátem; změna zaslaná jen e-mailem může být podvod. Smlouva má řešit termíny, vrácení peněz, zamítnutý vklad, dílčí platbu staré bance a to, kdo podává návrhy na katastr. U bankovní úschovy porovnejte cenu a menší prostor pro individuální podmínky.
Zástavní právo se zapisuje vkladem do katastru nemovitostí. Po podání návrhu katastr vyznačí plombu a informuje dotčené osoby. Vklad ovšem katastr nesmí povolit dříve než po uplynutí zákonné dvacetidenní ochranné lhůty od podání návrhu na vklad na katastr. Tuto lhůtu nelze nijak obejít. Dvacetidenní ochranná lhůta chrání vlastníka před tím, aby někdo bez jeho vědomí převedl nebo zatížil jeho nemovitost, například na základě padělané smlouvy či plné moci. Dává mu čas dozvědět se o chystané změně a reagovat ještě před povolením vkladu.
I bez chyby tedy počítejte nejméně s několika týdny. U jednoduchého řízení bývá výsledek často přibližně za tři až čtyři týdny, není to však garantovaný expresní termín.
Řízení se může prodloužit, pokud je smlouva vadná, chybí příloha, údaje nesedí s katastrem nebo se současně řeší více práv a pořadí zástav. Zamítnutí znamená další čas a někdy nový návrh i poplatek. Účinky zápisu se po povolení vážou k okamžiku, kdy návrh došel katastru, ale do rozhodnutí stále existuje nejistota, zda jsou všechny podmínky opravdu splněné.
U standardní hypotéky, kdy účelem je koupě nemovitosti, umějí banky čerpat hypotéku už po podání návrhu na vklad, pokud je na katastru vše v pořádku. Jindy se čeká na skutečný zápis zástavy (především u americké hypotéky). Rozhoduje úvěrová smlouva, ne obecná zvyklost. Do časového plánu koupě proto vložte rezervu, nechte zástavní smlouvu zkontrolovat před podáním a ověřte si, zda banka potřebuje papírové potvrzení, elektronickou podatelnu nebo hotový list vlastnictví.
Přesný seznam najdete v podmínkách čerpání vaší hypoteční smlouvy. Obvykle musí být podepsaná zástavní smlouva a na katastr podaný návrh na vklad zástavního práva ve prospěch banky. Někdy vám banka vyčerpá peníze už po pouhém podání návrhu na vklad na katastr, jindy potřebujete počkat, než uplyne zákonná dvacetidenní ochranná lhůta. Razítko z katastru samo o sobě nestačí, pokud vaše hypoteční smlouva vyžaduje zapsanou zástavu.
Banka kontroluje také vlastnické právo, další zástavy, zákazy prodeje či zatížení, věcná břemena a plomby. Při koupi může chtít současně podaný návrh na vklad vašeho vlastnictví nebo přesně nastavené pořadí více návrhů. Je-li na nemovitosti hypotéka prodávajícího, budete potřebovat její vyčíslení, souhlas s novou zástavou a příslib výmazu. Každý dokument musí být platný k plánovanému dni čerpání.
Vedle katastru bývá podmínkou také pojištění nemovitosti, úschovní či kupní smlouva, doložení vlastních zdrojů a žádost o čerpání. Udělejte si společný seznam z bankovní smlouvy a kupních dokumentů, včetně toho, kdo co podává.
Nejčastější se nezaseknete kvůli katastru, ale protože nemáte profesionálního hypotečního poradce, který má za sebou stovky případů a zná celý proces nazpaměť. Náš poradce za vás vyjedná maximum záležitostí a načerpáte díky němu o několik dní rychleji.
U klientů s bezproblémovou hypotékou jsme měli načerpáno už za 5 dní od podání žádosti
o hypotéku. A pokud se budeme bavit o průměrné hypotéce, standardně to stíháme za 2 až 3 týdny. Bez chyb a efektivně. To je rychlost, která se na trhu moc často nevidí.
Je to běžné, ale bez přípravy to může být bezpečné. Než zaplatíte nevratný poplatek, nechte si alespoň předběžně prověřit příjmy, závazky a úvěrové registry. S námi to zabere pár minut.
Před podpisem můžete nechat svého poradce zkontrolovat list vlastnictví z katastru.
Předběžné posouzení snižuje riziko, plné schválení však nenahrazuje. To přichází až po kontrole všech podkladů.
Rezervační smlouva by měla výslovně řešit vrácení poplatku při zamítnutí financování, nízkém odhadu nebo právní vadě nemovitosti, kterou jste nemohli rozumně zjistit předem. V rezervační smlouvě si nastavte adekvátní lhůtu, abyste v klidu vyřešili odhad, schválení, kupní smlouvu, úschovu a katastr.
Doporučujeme rezervační dobu 2 měsíce. Většinu hypoték sice kompletně vyřešíme za 2-3 týdny, ale už se nám také stalo, že se hypotéka zasekla. Jelikož se na vyřízení koupě podílí několik stran, může to některá z nich pozdržet a vy to nijak neovlivníte. Hypoteční poradce může většinu z procesů urychlit a urgovat, ale na něco je také krátký. Když nefunguje dobře realitní makléř s advokátem nebo prodávající nekomunikuje, celý proces to zbytečně protáhne.
Pozor na formulaci, že poplatek propadá při jakémkoli důvodu „na straně kupujícího“. Zamítnutá hypotéka pak může být vyložena právě tak, i když jste jednali poctivě. Ústní ujištění makléře smlouvu nepřepíše. Návrh si před podpisem nechte přečíst vlastním právníkem nebo alespoň hypotečním poradcem, nikoli pouze člověkem, kterého platí prodávající nebo realitní kancelář.
U složitějšího příjmu či nemovitosti je vždy lepší nejdřív získat oficiální bankovní potvrzení. Minimálně by se mělo jednat o prescoring a kontrolu listu vlastnictví z katastru.
Ne automaticky. Rozhoduje znění rezervační smlouvy, důvod zamítnutí a to, kdo je smluvní stranou i příjemcem peněz. Pokud smlouva bez výjimky ukládá kupujícímu zajistit financování, může realitní kancelář nebo prodávající tvrdit, že neúspěšná hypotéka je důvodem na vaší straně. Ústní příslib „když banka nepůjčí, vrátíme vše“ nestačí. Podmínka vrácení musí být napsaná jasně a měřitelně.
Bezpečnější klauzule počítá s vrácením poplatku při písemném zamítnutí bankou navzdory pravdivým údajům a řádné spolupráci kupujícího. Měla by řešit také nízký bankovní odhad, nepřijatelný právní nebo technický stav zástavy a porušení povinnosti prodávajícího. Uveďte termín vrácení, způsob doložení a zda se vrací celá částka. Vyhněte se požadavku oběhnout neurčitý počet bank bez časového omezení.
Pokud už máte podepsáno a spor vznikl, nechte konkrétní smlouvu posoudit advokátem. Práva spotřebitele a pravidla realitního zprostředkování mohou některé nepřiměřené povinnosti či sankce ovlivnit, výsledek ale nelze určit z jedné věty, kterou najdete na internetu. Nejdůležitější ochrana vzniká ještě před platbou: předběžné posouzení hypotéky, kontrola nemovitosti a trojstranná rezervace s přesnými důvody vrácení peněz. Každý případ se řídí svými dokumenty a podmínkami.
V rámci prevence si vždy nechte od hypotečního poradce udělat alespoň prescoring u banky a zkontrolujte list vlastnictví z katastru nemovitostí.
Doporučujeme rezervační dobu 2 měsíce. Většinu hypoték sice kompletně vyřešíme za 2-3 týdny, ale už se nám také stalo, že se hypotéka zasekla. Jelikož se na vyřízení koupě podílí několik stran, může to některá z nich pozdržet a vy to nijak neovlivníte. Hypoteční poradce může většinu z procesů urychlit a urgovat, ale na něco je také krátký. Když nefunguje dobře realitní makléř s advokátem nebo prodávající nekomunikuje, celý proces to zbytečně protáhne.
U běžné koupě na hypotéku počítejte alespoň se dvěma měsíci od podpisu rezervace do kupní smlouvy či splnění navazujících kroků. Zákon nestanoví jednu správnou rezervační lhůtu. Musí odpovídat složitosti financování a nemovitosti, nikoli jen přání makléře uzavřít obchod co nejrychleji.
Více času většinou potřebuje OSVČ, cizinec, příjem ze zahraničí, více žadatelů, pozemek, rozestavěný dům nebo nemovitost s hypotékou prodávajícího. Samotný katastr nesmí vklad povolit před uplynutím dvacetidenní ochranné lhůty. I když se kupní smlouva podepisuje dříve, harmonogram musí zahrnout schválení úvěru, bankovní souhlasy, úschovu, návrhy na vklad a podmínky čerpání. Jediný chybějící dokument může posunout celý řetězec.
Do rezervace napište konkrétní milníky a možnost přiměřeného prodloužení, pokud banka nebo katastr čekají na krok, který jste včas zahájili. Zároveň stanovte, co nastane při zamítnutí hypotéky či právní vadě. Lhůta má vytvořit zvládnutelný proces, ne odpočítávání k propadnutí poplatku. Před podpisem si připravte harmonogram s vaším hypotečním poradcem a právníkem a nechte několik pracovních dnů jako rezervu na opravy smluv či doplnění podkladů.
Ano, pozemek bez hotových inženýrských sítí lze někdy hypotékou financovat, ale banka musí uznat, že jde o použitelný stavební pozemek. Klíčové je určení k individuálnímu bydlení podle územního plánu, právně zajištěný přístup a reálná možnost napojení na elektřinu, vodu, kanalizaci či schválené náhradní řešení. „Sítě jsou někde v ulici“ není totéž jako potvrzená a kapacitně dostupná přípojka.
Pravidla bank se liší. Některá může chtít potvrzení správců sítí, že připojení je možné, a stanovit termín, do kterého přípojku vybudujete. Jinde se nedostatečná infrastruktura projeví nižším odhadem nebo požadavkem na více vlastních peněz či další zástavu. Pokud chybí legální přístup, elektřina je příliš daleko nebo územní plán stavbu neumožňuje, banka může pozemek jako zástavu odmítnout úplně.
Před rezervací si vyžádejte písemná vyjádření správců, prověřte kapacitu, cenu a trasu přípojek i potřebná věcná břemena. Zkontrolujte vlastnictví příjezdové cesty, možnosti studny a odpadních vod, ochranná pásma, záplavy, sklon a geologii. Cena pozemku bez sítí je jen začátek rozpočtu. K nákladům na přípojky přidejte projekt, povolení a časovou rezervu; teprve celek ukáže, zda je koupě opravdu financovatelná.
Ano, ale záleží na tom, zda kupujete pole, nebo pozemek určený k výstavbě. Samotný zápis „orná půda“ v katastru ještě hypotéku nevylučuje.
Pokud je pozemek podle územního plánu určený k bydlení, může banka jeho koupi financovat běžnou hypotékou, přestože je v katastru stále vedený jako orná půda. Musí ale vyhovovat i dalším podmínkám banky – samotné zařazení do zastavitelné plochy schválení nezaručuje.
Jestliže jde skutečně o zemědělskou půdu bez možnosti výstavby, běžná hypotéka na bydlení zpravidla nepřipadá v úvahu. Řešením může být americká hypotéka zajištěná jinou nemovitostí, například bytem nebo domem, podle podmínek konkrétní banky. Pro zemědělské podnikatele existují také specializované úvěry na nákup půdy.
Před koupí proto ověřte územní plán a přijatelnost konkrétní parcely pro banku. Na příslib prodávajícího, že „se tam jednou bude stavět“, se při plánování financování nespoléhejte.
U stavby domu se hypotéka většinou nečerpá najednou. Banka peníze uvolňuje postupně, takzvaně po tranších, podle toho, jak stavba roste a zvyšuje se hodnota zastavené nemovitosti. Harmonogram čerpání vychází z rozpočtu, projektu a odhadu budoucí hodnoty domu. Před první platbou musí být obvykle splněny podmínky ze smlouvy, například zápis zástavy a doložení potřebných povolení. Dobře nastavené etapy předcházejí mezeře mezi fakturou a dostupnými penězi.
Každá další část peněz se uvolní po doložení určitého stavu. Někde stačí fotografie a soupis hotových prací, jinde banka objedná průběžný odhad nebo chce faktury. Některé banky požadují, aby se nejprve použila část vlastních peněz, jiné dovolí pořadí nastavit odlišně. Přesná pravidla čerpání je potřeba znát ještě před podpisem smlouvy se stavební firmou, ne až při první faktuře.
Během výstavby obvykle platíte úrok jen z částky, kterou jste skutečně načerpali; jistina se často začne běžně splácet až po dočerpání, podle smlouvy. Hlídejte si konečný termín čerpání, platnost rozpočtu a finanční rezervu na zdražení či vícepráce. Nejčastější zádrhel nevznikne kvůli samotné hypotéce, ale proto, že fakturace dodavatele časově nesedí s podmínkami banky. Takový nesoulad může stavbu zbytečně přibrzdit i prodražit.
Banka kontroluje hlavně to, zda hodnota rozestavěného domu odpovídá penězům, které už uvolnila. Nejde tedy o klasický stavební dozor, který hlídá kvalitu betonáže, izolací nebo elektroinstalace. Banka chrání hodnotu své zástavy, zatímco technickou kvalitu a soulad provedení s projektem musí hlídat stavebník, stavbyvedoucí nebo nezávislý stavební dozor podle konkrétního způsobu výstavby. Technické vady proto řešte s odborníkem nezávislým na financování.
Kontrola může mít podobu fotografií, soupisu provedených prací, faktur, návštěvy odhadce nebo aktualizovaného odhadu. Banka porovnává skutečný stav s rozpočtem a plánovanou hodnotou. Pokud je stavba pozadu, rozpočet se výrazně navýší nebo dům roste jinak než v projektu, může další čerpání pozastavit a chtít vysvětlení, nové podklady či doplnění vlastních peněz. Předem domluvený způsob dokládání vám usnadní každou další žádost.
Prakticky pomůže vést průběžný archiv faktur, smluv, fotografií a změn projektu. Každou větší změnu materiálu, dispozice nebo dodavatele je lepší předem probrat s odhadcem a bankou.
To, že banka schválí další tranši, neznamená, že potvrzuje bezvadnou kvalitu stavby.
Pro vlastní ochranu má smysl samostatná technická kontrola, zejména před zakrytím konstrukcí a převzetím jednotlivých etap. Fotografie pořizujte přehledně a ideálně vždy ze stejných míst.
Někdy ano, ale banka musí změnu schválit a obvykle připraví dodatek, případně nový úvěr. U navýšení znovu posoudí příjem, ostatní dluhy, hodnotu zástavy a účel peněz. Vyšší odhad nemovitosti sám o sobě nezaručuje, že dostanete více, protože rozhoduje také vaše schopnost úvěr bezpečně splácet. Schválení může vyžadovat také nový odhad.
Pokud chcete celkovou výši hypotéky snížit, stačí část hypotéky nevyčerpat. U spousty bank je možnost nedočerpat až 20 % z hypotéky bez případné pokuty. Pokud už byly peníze načerpány, jde o mimořádnou splátku, nikoli o prosté snížení limitu. U výstavby navíc banka potřebuje vědět, zda po změně rozpočtu zůstane dost peněz na dokončení domu do použitelného a pojistitelného stavu. Nedokončená stavba může mít pro banku výrazně nižší hodnotu.
Jakmile zjistíte, že se kupní cena nebo rozpočet mění, ozvěte se bance dříve, než podepíšete dodatek s prodávajícím či dodavatelem. Banka pak může porovnat tři cesty: změnu stávající smlouvy, další úvěr nebo po vás bude chtít využití více vlastních peněz. Nejdražší bývá improvizace ve chvíli, kdy už běží termíny a dodavatel čeká na platbu. Včasná domluva zachová více možností a sníží tlak na rozpočet.
Ano. Dřevostavba není pro hypotéku automaticky horší než zděný dům. Banku zajímá především to, zda jde o legální, trvalou a dobře prodejnou stavbu na vhodném pozemku, zda ji lze zapsat a pojistit a jaká bude její hodnota po dokončení. Rozhodující není samotný materiál, ale dokumentace, provedení, životnost a použitelnost domu jako zástavy. Odhadce přihlédne také k místní poptávce po podobných domech.
U výstavby se dokládá bance projekt, rozpočet, harmonogram, povolení záměru a podklady k pozemku. Odhadce posoudí budoucí hodnotu i průběžné etapy. Specifické může být rychlé tempo montáže: dodavatel někdy požaduje velkou zálohu ještě předtím, než má rozestavěný dům pro banku stejnou hodnotu. Platební kalendář firmy proto musí sedět s tím, kdy banka dovolí jednotlivé části hypotéky načerpat.
Před výběrem dodavatele prověřte reference, smlouvu, záruky, pojištění a přesný rozsah ceny. U katalogové nabídky si hlídejte, co v ní chybí: základová deska, přípojky, doprava, projekt nebo dokončovací práce mohou rozpočet citelně změnit. Dobře připravená dřevostavba je běžně financovatelná, ale i zde je potřeba rezerva a nezávislá kontrola kvality. Smlouva by měla popsat i postup při vadách a zpoždění.
Z vlastní zkušenosti víme, že odhad budoucí ceny dřevostavby může vyjít podstatně níž, než kolik si za jeho výstavbu bude fakturovat stavební firma. Banka zkrátka úvěr shodí na tom, že rozpočet je příliš nadhodnocený a nereálný. Proto se občas vyplatí poptat výstavbu u několika firem a porovnat si jejich nacenění – pro získání hypotéky to může být zásadní.
Ano, ale záleží na tom, co si pod mobilním domem představujete. Pro banku je velký rozdíl mezi domem, který bude trvale stát na pozemku, a mobilheimem na podvozku, který můžete odvézt jinam. Nestačí tedy, že výrobce nabízí „celoroční bydlení“. Banka musí schválit konkrétní dům, způsob jeho umístění a nemovitost, kterou budete ručit.
Kdy můžete získat klasickou hypotéku?
Pokud bude dům trvale umístěný na vhodném pozemku a splní požadavky banky, klasická hypotéka může být řešením. Tuto možnost uvádí například Česká spořitelna. Samotné postavení domu na patky ovšem neznamená, že máte hypotéku v kapse. Důležité je také povolení a způsob užívání domu, jeho technické provedení a odhadní hodnota zástavy. Nepleťte si ani možnost dům někam přivézt s právem na daném místě bydlet. To je potřeba ověřit předem.
Co když banka mobilní dům do zástavy nepřijme?
Jednou z možností je americká hypotéka, při které ručíte jinou nemovitostí, například bytem nebo rodinným domem. Peníze potom můžete použít na pořízení mobilheimu bez dokládání účelu. Americkou hypotéku nabízí například Česká spořitelna a Komerční banka. U obou je aktuálně možné půjčit si až 70 % odhadní hodnoty zastavené nemovitosti se splatností až 20 let. Výsledná částka samozřejmě závisí také na vašich příjmech a současných závazcích.
Příklad:
Mobilní dům stojí 1 500 000 Kč a máte k dispozici nezatížený byt, který banka ocení na 3 000 000 Kč. Při limitu 70 % vychází maximální úvěr podle hodnoty zástavy na 2 100 000 Kč. Z pohledu zajištění by tedy bylo možné financovat celou cenu mobilního domu. Banka ale ještě musí ověřit, zda budete schopni úvěr splácet. A nezapomeňte, že při vážném nesplácení je ohrožený právě zastavený byt.
Než zaplatíte zálohu, ověřte financování
Doporučujeme nejdříve prověřit konkrétní model domu, pozemek a podmínky dodavatele. Teprve potom podepisovat smlouvu a platit zálohu. Levný dům totiž nemusí automaticky znamenat snadné financování. Do rozpočtu navíc započítejte dopravu, usazení, přípojky a přípravu pozemku. S výběrem vhodného způsobu financování vám pomůžeme při konzultaci.
Ano, montovaný dům můžete financovat klasickou hypotékou. To, že se jeho části vyrobí v hale a potom smontují na pozemku, samo o sobě není překážkou. Banka bude stejně jako u zděného domu posuzovat vaše příjmy, projekt, rozpočet, potřebná povolení a hodnotu nemovitosti. Největší pozornost si ale zaslouží to, kdy bude dodavatel chtít zaplatit a kdy vám banka uvolní peníze.
Pozor na zálohy před dodáním domu
U zděného domu stavba obvykle roste postupně a banka podle sjednaných podmínek postupně uvolňuje peníze. U montovaného domu může výrobce požadovat vysokou zálohu ještě ve chvíli, kdy na pozemku stojí jen základová deska. Část vašeho budoucího domu už sice existuje, ale zatím leží ve výrobní hale. Banka ji proto nemusí započítat do aktuální hodnoty zástavy.
Příklad: Montovaný dům stojí 4 000 000 Kč a dodavatel požaduje před dodáním zálohu 50 %, tedy 2 000 000 Kč. Vy ovšem můžete podle podmínek čerpání v danou chvíli získat z hypotéky pouze 1 200 000 Kč. Chybí vám tedy 800 000 Kč, přestože máte celkovou hypotéku schválenou. Samotné schválení úvěru totiž ještě neznamená, že můžete všechny peníze ihned použít.
Jak se to dá vyřešit?
Podle konkrétní banky a dodavatele může pomoci financování uzpůsobené montovaným domům, vlastní peníze nebo další nemovitost do zástavy. Někdy se také podaří s výrobcem upravit platební kalendář. Důležité je vyřešit tento postup před podpisem smlouvy o dílo.
Například Česká spořitelna u svého financování dřevostaveb a montovaných domů uvádí podmínku, aby stavbu prováděla firma, která je členem Asociace dodavatelů montovaných domů. Není to ale obecná zákonná podmínka pro všechny banky. Proto se vyplatí vybírat banku také podle konkrétního výrobce a způsobu placení.
Počítejte s cenou celého bydlení
Cena domu v katalogu nemusí zahrnovat základovou desku, dopravu, jeřáb, přípojky nebo úpravy pozemku. Doporučujeme si nechat přesně rozepsat, co dodavatel do ceny zahrnul a co budete platit zvlášť. K tomu přidejte rezervu na nečekané výdaje. Při přípravě hypotéky pak společně ověříme nejen potřebnou výši úvěru, ale také to, zda budou peníze k dispozici ve chvíli, kdy je budete potřebovat.
Ano, hypotéku můžete využít i na koupi nebo rekonstrukci chaty či chalupy. Banka ale musí schválit nejen vaše příjmy, ale také nemovitost, kterou budete ručit. Zachovalá chalupa s koupelnou a vytápěním bude mít jiné možnosti financování než malá zahradní chatka bez vody.
Jakou chatu banka přijme do zástavy?
Podmínky se liší podle banky. Důležitý je technický stav, právní stav, způsob využití a možnost celoročního obývání. Banka může požadovat číslo evidenční nebo popisné, pevné spojení se zemí, vytápění a hygienické zázemí. Samotné číslo evidenční tedy nemusí být překážkou, ale ani zárukou schválení.
Pozor také na přístupovou cestu. Nestačí, že vás soused nechává přes svůj pozemek jezdit. Přístup musí být právně zajištěný způsobem, který banka přijme, například odpovídajícím věcným břemenem.
Kolik vlastních peněz budete potřebovat?
Například Česká spořitelna u rekreačních nemovitostí uvádí financování do 80 % odhadní hodnoty. Neznamená to ale automaticky 80 % kupní ceny.
Příklad:
Kupujete chalupu za 3 000 000 Kč, ale banka ji ocení pouze na 2 500 000 Kč. Při financování do 80 % odhadní hodnoty vám půjčí maximálně 2 000 000 Kč. Z vlastních peněz tedy potřebujete doplatit 1 000 000 Kč. Pokud by odhad odpovídal kupní ceně, stačilo by vám 600 000 Kč. Nižší odhad v tomto případě znamená dalších 400 000 Kč z vaší kapsy.
Než zaplatíte rezervaci, prověřte nemovitost
Doporučujeme předem ověřit vlastnictví pozemku pod chatou, přístupovou cestu a přijatelnost nemovitosti pro banku. U starší chalupy připočítejte také rozpočet na potřebné opravy. Při konzultaci s vámi projdeme možnosti financování, abyste před podpisem rezervační smlouvy věděli, kolik vlastních peněz budete skutečně potřebovat.
Ano, chybějící číslo popisné samo o sobě neznamená, že hypotéku nedostanete. Záleží na tom, o jakou nemovitost jde a proč číslo nemá. Jinak bude banka posuzovat chalupu s číslem evidenčním, jinak rozestavěný rodinný dům a jinak zahradní chatku bez jakéhokoliv čísla.
Číslo evidenční nemusí být překážkou
Chaty a chalupy mají často místo čísla popisného číslo evidenční. I takovou nemovitost lze financovat hypotékou, pokud splní podmínky konkrétní banky. Důležitý je její technický a právní stav, možnost celoročního užívání a právně zajištěný přístup. Samotné číslo tedy nerozhoduje. Zachovalá chalupa s číslem evidenčním může být pro banku vhodnou zástavou, zatímco zchátralý dům s číslem popisným přijmout nemusí.
Co když se dům teprve staví?
U plánované výstavby nebo rozestavěného domu je běžné, že číslo popisné ještě přidělené není. Hypotéku přesto můžete získat. Banka vychází z projektu, rozpočtu, potřebných povolení a odhadu budoucí hodnoty dokončené nemovitosti. Čerpání peněz nastaví podle podmínek úvěru a dostupného zajištění.
Například pokud kupujete rozestavěný dům, který chcete z hypotéky také dokončit, není potřeba čekat, až bude mít číslo popisné. Je ale nutné předem ověřit, že banka přijme jeho současný stav a že vám rozpočet vystačí na dokončení. Ve smlouvě si také pohlídejte termíny, do kdy musíte doložit dokončení a splnění dalších požadavků banky.
U hotové stavby bez čísla zjistěte důvod
Může jít o stavbu, které se číslo běžně nepřiděluje, ale také o nedořešené povolení nebo užívání. To jsou pro financování rozdílné situace. Než zaplatíte rezervaci, doporučujeme porovnat údaje v katastru se skutečným stavem a ověřit dokumentaci stavby. Tvrzení prodávajícího, že „číslo se potom nějak vyřídí“, vám schválení hypotéky nezajistí.
Pokud objekt banka nepřijme do zástavy, někdy může pomoci jiná nemovitost k zajištění. Ani ta ale automaticky neřeší přijatelnost účelu úvěru nebo případné právní problémy kupované stavby. Při konzultaci s vámi prověříme obě věci, abyste věděli, zda a za jakých podmínek lze nákup financovat.
Ano, hypotékou můžete financovat i stavbu svépomocí. Nemusíte si objednat celý dům na klíč od stavební firmy. Část prací můžete udělat sami a na jiné si najmout řemeslníky. Banka ale potřebuje vědět, co plánujete postavit, kolik to bude stát a kdy bude dům dokončený. Proto si připravte projektovou dokumentaci, potřebná povolení, položkový rozpočet a reálný harmonogram.
Jak vám banka bude uvolňovat peníze?
Při výstavbě se hypotéka zpravidla čerpá postupně. Přesný postup závisí na bance, sjednaných podmínkách a hodnotě nemovitosti, kterou ručíte. Některé banky umožňují zálohové čerpání, při kterém dostanete peníze na plánované práce dopředu. Nemusíte tedy nejdříve všechno zaplatit ze svého a čekat na proplacení.
Například Komerční banka u zálohového čerpání nevyžaduje jednotlivé faktury. Vychází ze schváleného rozpočtu a následně ověřuje, že byly peníze použité na sjednanou stavbu. To ale neznamená, že můžete hypotéku utratit libovolně. Doklady si doporučujeme schovávat také kvůli reklamacím a přehledu o skutečných nákladech.
Rozpočet nestavte na tom, že všechno zvládnete sami
Svépomocí můžete ušetřit na práci, ale také snadno podcenit čas a náklady. Počítejte s materiálem, dopravou, pronájmem techniky i pracemi, které nakonec budete muset zadat odborníkům. Vlastní práce snižuje výdaje, sama vám ale nezajistí peníze na další materiál.
Příklad:
Rozpočet stavby máte 4 000 000 Kč. Pokud se náklady zvýší o 10 %, budete potřebovat dalších 400 000 Kč. Bez rezervy se může stavba zastavit, přestože vám banka původní hypotéku schválila. Dodatečné navýšení úvěru totiž není automatické.
Pohlídejte si také termíny
Banka vám ve smlouvě stanoví termíny pro čerpání a dokončení stavby, případně doložení dalších dokumentů. U stavby po večerech a víkendech proto doporučujeme neplánovat všechno „na doraz“. Pokud se výstavba začne zpožďovat nebo prodražovat, řešte změnu s bankou včas. Při přípravě hypotéky s vámi projdeme rozpočet i čerpání, aby financování odpovídalo tomu, jak budete skutečně stavět.
Hypotékou můžete financovat i byt nebo dům, který se teprve staví. Nemusíte tedy čekat na dokončení. Nejdůležitější je sladit platební kalendář developera s podmínkami banky. Developer může požadovat peníze v určité fázi výstavby, ale banka je uvolní až po splnění podmínek čerpání. Tyto dvě věci musí do sebe zapadat.
Kdy budete developerovi platit?
Záleží na konkrétním projektu. Někde zaplatíte na začátku menší část kupní ceny a zbytek až po dokončení. Jinde developer požaduje několik plateb v průběhu výstavby. Banka proto potřebuje předem vidět smlouvu o smlouvě budoucí kupní nebo kupní smlouvu a platební kalendář. Podle toho posoudí, zda a jak může nákup financovat.
Příklad:
Kupujete byt za 6 000 000 Kč. Developer požaduje 20 % při podpisu smlouvy a zbývajících 80 % po dokončení. První platba tedy činí 1 200 000 Kč a doplatek 4 800 000 Kč. Pokud první část uhradíte z vlastních peněz, může hypotéka pokrýt doplatek. Banka ale musí schválit vaše příjmy, odhadní hodnotu i podmínky projektu. Pokud máte našetřeno jen 600 000 Kč, potřebujete před podpisem vyřešit, odkud zaplatíte zbývající část první platby.
Musíte si vzít hypotéku u banky developera?
Samotná skutečnost, že určitá banka financuje výstavbu projektu, vás k hypotéce u ní automaticky nezavazuje. Její nabídka ale může být administrativně jednodušší, protože projekt zná a má k dispozici potřebné podklady. Přesto doporučujeme porovnat i další možnosti.
Pokud zvolíte jinou banku, je potřeba ověřit, zda přijme smlouvy a způsob zajištění. Projekt totiž může být zastavený ve prospěch banky developera. Musí být jasné, za jakých podmínek se kupovaná nemovitost z této zástavy uvolní a jak se zajistí vaše hypotéka.
Co platíte, než se nastěhujete?
Při postupném čerpání obvykle platíte úroky pouze z již vyčerpané částky. Na pravidelné splácení jistiny i úroků přejdete podle podmínek smlouvy, zpravidla po dočerpání. Počítejte proto s tím, že už během výstavby můžete současně platit nájem i úroky z hypotéky.
Pohlídejte si také termín dokončení, nejzazší datum čerpání a případné náklady na prodloužení. Zpoždění developera automaticky neposouvá termíny ve vaší úvěrové smlouvě. Doporučujeme proto financování prověřit ještě před zaplacením rezervace a případné zpoždění řešit s bankou včas.
Ano, i byt nebo dům v zahraničí můžete financovat úvěrem. Důležité ale je, kde si půjčujete a čím budete ručit. Pokud žádáte u české banky, běžnou cestou je zástava nemovitosti v České republice. Nemůžete automaticky počítat s tím, že česká banka přijme do zástavy kupovaný apartmán u moře.
Jak funguje financování přes českou banku?
Jednou z možností je americká hypotéka. Ručíte například bytem nebo domem v Česku a získané peníze použijete na nákup zahraniční nemovitosti. Bance nemusíte dokládat účel použití peněz, stále ale posuzuje vaše příjmy, závazky a hodnotu zástavy. Tuto možnost nabízí například Komerční banka.
Americká hypotéka mívá oproti klasické účelové hypotéce vyšší úrok a kratší maximální splatnost. Například KB aktuálně nabízí splatnost až 20 let a financování do 70 % hodnoty zastavené nemovitosti. Podle banky a konkrétního případu má smysl prověřit také možnost účelového financování.
Příklad:
Vlastníte nezatížený byt v Česku, který banka ocení na 5 000 000 Kč. Při limitu 70 % vychází maximální úvěr podle hodnoty zástavy na 3 500 000 Kč. Tyto peníze můžete použít na zahraniční nemovitost, pokud banka schválí také vaši schopnost splácet. Při vážném nesplácení je ale ohrožený právě váš byt v Česku.
Co když nemáte nemovitost v Česku?
Další možností je požádat o hypotéku v zemi, kde nemovitost kupujete. Dostupnost pro zahraniční kupující, požadované vlastní zdroje i uznávání českého příjmu se liší podle země a banky. Proto doporučujeme nejdříve prověřit financování a teprve potom podepisovat rezervační smlouvu.
Pozor na kurz a náklady kolem koupě
Pokud si půjčujete v korunách a kupní cenu platíte v eurech, změna kurzu může nákup prodražit ještě před zaplacením. U úvěru v eurech a příjmu v korunách zase kurz ovlivňuje, kolik vás budou stát jednotlivé splátky.
Do rozpočtu zahrňte také místní daně, právní služby, poplatky za převod a provoz nemovitosti. To, že česká banka schválí americkou hypotéku, neznamená, že prověřila zahraniční apartmán nebo smlouvu s prodávajícím. Právní kontrolu nákupu proto doporučujeme svěřit nezávislému odborníkovi v dané zemi.
Ano, ale záleží na tom, zda garáž nebo stání kupujete společně s bytem, nebo samostatně. Důležité je také to, co přesně budete vlastnit a čím budete ručit. Banka totiž zvlášť posuzuje, na co vám půjčí, a jakou nemovitost přijme do zástavy.
Parkovací stání kupované společně s bytem
Pokud kupujete byt a k němu garáž nebo parkovací stání, často lze financování vyřešit společně. Banka potřebuje znát celkovou cenu a právní podobu stání. Podle svých pravidel ho může zahrnout do účelové hypotéky, případně nabídnout doplňkovou neúčelovou část. Například Komerční banka uvádí garážové stání mezi možnými způsoby využití Hypotéky 2v1.
Příklad: Byt stojí 5 000 000 Kč a parkovací stání dalších 500 000 Kč. Pro financování tedy potřebujete počítat s celkovou cenou 5 500 000 Kč. Pokud banka celou koupi přijme, zástavu ocení na stejnou částku a poskytne 80 % její hodnoty, hypotéka vyjde na 4 400 000 Kč. Z vlastních peněz doplatíte 1 100 000 Kč. Pokud bude odhad nižší nebo banka stání do hodnoty zástavy nezahrne v plné výši, budete potřebovat více peněz.
Co když kupujete pouze garáž?
I samostatnou garáž lze úvěrem financovat. Není ale automatické, že právě tato garáž bude bance stačit jako zástava. Podle konkrétního případu může být potřeba ručit jinou nemovitostí nebo zvolit jiný typ úvěru.
U nižší kupní ceny doporučujeme porovnat také půjčku bez zástavy. Hypotéka může mít nižší úrok, ale po započtení nákladů na sjednání a zajištění nemusí být celkově nejvýhodnější. Záleží i na tom, jak rychle chcete úvěr splatit.
Ověřte, co skutečně kupujete
Parkovací stání nemusí být samostatnou nemovitostí. Může jít například o spoluvlastnický podíl na společné garáži s právem užívat konkrétní místo. Právě toto vymezení ovlivňuje možnosti financování a zajištění.
Před podpisem rezervace proto doporučujeme předložit bance návrh smlouvy a podklady z katastru. U samostatné garáže prověřte také vlastnictví pozemku a přístup. Při konzultaci s vámi porovnáme možnosti podle konkrétní nabídky, abyste věděli, kolik si můžete půjčit a za jakých podmínek.
Může se vyplatit, ale ne každý byt, a ne za každou cenu. Rozhoduje kupní cena, skutečně dosažitelný nájem, náklady na provoz a podmínky hypotéky. Samotná představa, že „nájemník mi zaplatí celý byt“, nestačí. Investice by měla dávat smysl i ve chvíli, kdy je byt několik měsíců prázdný nebo potřebuje větší opravu.
Nájemné není čistý výdělek
Z nájemného musíte zaplatit náklady, které nese vlastník, pojištění, daň z nemovitých věcí a případnou správu pronájmu. Počítejte také s opravami, výměnou vybavení a obdobím mezi nájemníky. Zálohy na energie a služby nejsou vaším výnosem. Příjmy z nájmu navíc podléhají zdanění podle vaší konkrétní situace.
Výši nájemného doporučujeme ověřit podle srovnatelných bytů v okolí. Rozhoduje velikost, stav, vybavení i konkrétní ulice. Přehledy, jako je Deloitte Rent Index, pomohou s orientací v lokalitě, ale nezaručí, za kolik pronajmete právě váš byt.
Jak může vypadat konkrétní výpočet?
Modelový příklad:
Kupujete byt za 5 000 000 Kč. Vložíte 1 500 000 Kč a zbývajících 3 500 000 Kč financujete hypotékou na 30 let s úrokem 5 % ročně. Měsíční splátka vychází přibližně na 18 789 Kč. Jde o ilustrativní výpočet, nikoliv aktuální nabídku banky nebo odhad nájemného v konkrétní lokalitě.
Byt pronajmete za 18 000 Kč měsíčně bez energií a služeb. Pokud počítáte s jedním měsícem bez nájemníka ročně, získáte na nájemném 198 000 Kč. Na náklady vlastníka a rezervu na opravy odložíte dalších 36 000 Kč ročně. Na hypotéku vám tak zbývá 162 000 Kč, zatímco roční splátky činí přibližně 225 465 Kč.
Z vlastní kapsy tedy doplácíte asi 63 500 Kč ročně, v průměru 5 300 Kč měsíčně. A to ještě před případnou daní z příjmů, vstupními náklady na koupi a vybavení nebo větší opravou nad rámec rezervy.
Znamená měsíční doplatek, že proděláváte?
Ne automaticky. Část splátky snižuje váš dluh. V uvedeném příkladu během prvního roku splatíte přibližně 51 600 Kč jistiny. To ale nejsou peníze, které máte dostupné na účtu, a samotné splácení dluhu ještě nedokazuje výhodnost investice.
Celkový výsledek ovlivní také změna ceny bytu, daně a náklady při případném prodeji. Cena nemovitosti může růst, stagnovat i klesnout. Doporučujeme proto nespoléhat na to, že každý nákup zachrání budoucí zdražení. Porovnejte také, co jiného byste mohli udělat s vloženými 1 500 000 Kč a pravidelnými doplatky.
Jaké podmínky má investiční hypotéka?
Od 1. dubna 2026 ČNB doporučuje bankám u investičních hypoték nejvýše 70 % LTV a DTI 7. Zjednodušeně to znamená úvěr do 70 % hodnoty zástavy a celkové zadlužení nejvýše ve výši sedminásobku čistého ročního příjmu uznaného bankou. Konkrétní banka posoudí i další závazky a případné příjmy z pronájmu.
Investiční byt může dávat smysl, pokud máte dlouhodobý plán, dostatečnou rezervu a zvládnete splácet i bez nájemníka. Při konzultaci doporučujeme spočítat nejen očekávaný výsledek, ale také variantu s nižším nájmem, opravou nebo dražší hypotékou po skončení fixace.
Princip je podobný jako u hypotéky na vlastní bydlení. Banka vám půjčí na koupi nemovitosti, úvěr zajistí zástavním právem a vy ho pravidelně splácíte. Rozdíl je především v podmínkách schvalování. U bytu určeného k pronájmu počítejte s přísnějšími požadavky na vlastní zdroje a celkové zadlužení. Banka přitom může zohlednit také příjem z nájmu.
Co banka považuje za investiční nemovitost?
Typicky jde o byt nebo dům, který kupujete k pronájmu. Pro přísnější pravidla tedy nemusíte vlastnit několik bytů. Stačí, že už první pořizujete jako investici.
Od 1. dubna 2026 se podle doporučení ČNB přísnější podmínky vztahují také na koupi třetí a každé další obytné nemovitosti, i když ji pořizujete pro vlastní bydlení. Rozhoduje počet vlastněných nemovitostí, nikoliv počet hypoték. Do posouzení tak mohou vstoupit i nemovitosti, které už máte splacené.
Kolik vlastních peněz budete potřebovat?
ČNB u těchto hypoték doporučuje maximální LTV 70 %. Pokud ručíte pouze kupovaným bytem a odhad odpovídá kupní ceně, potřebujete alespoň 30 % vlastních peněz. Nižší odhad znamená vyšší doplatek.
Druhou hranicí je DTI 7. Celkový dluh by podle doporučení neměl přesáhnout sedminásobek čistého ročního příjmu, který banka uzná. Započítávají se tedy i vaše dosavadní dluhy, nejen nová hypotéka.
Příklad:
Kupujete investiční byt za 5 000 000 Kč a banka ho ocení stejně. Při LTV 70 % vychází hypotéka nejvýše na 3 500 000 Kč a vlastní peníze na 1 500 000 Kč. Pokud vám banka uzná čistý příjem 50 000 Kč měsíčně, ročně je to 600 000 Kč. Sedminásobek představuje celkové zadlužení
4 200 000 Kč. Jestliže už ale dlužíte 1 000 000 Kč na jiné hypotéce, pro nový úvěr zbývá podle DTI jen 3 200 000 Kč. Na koupi bytu tak potřebujete 1 800 000 Kč vlastních peněz, přestože hodnota zástavy umožňuje půjčit více.
Jde o zjednodušený příklad. Banka navíc posuzuje běžné výdaje domácnosti a schopnost zvládat měsíční splátky. Další nemovitost do zástavy může pomoci s LTV, ale sama nevyřeší nedostatečný příjem.
Započítá banka nájemné do příjmů?
Některé banky ano. Například Raiffeisenbank u hypotéky na pronájem výslovně uvádí, že při posouzení příjmů zohledňuje také pronájem. Podmínky se ale liší podle banky a podle toho, zda nájemné už dostáváte, nebo ho teprve očekáváte. Nepočítejte automaticky s tím, že banka uzná celou částku uvedenou v inzerátu.
Před rezervací proto doporučujeme prověřit nejen cenu bytu a výši nájmu, ale také to, kolik příjmů vám konkrétní banka skutečně uzná. Schválená hypotéka navíc ještě neznamená výhodnou investici. Vedle splátky potřebujete rezervu na opravy, náklady vlastníka a období, kdy nájemník neplatí nebo je byt prázdný.
Ano, některé banky vám mohou započítat i nájemné z nemovitosti, kterou teprve kupujete. Nemusíte tedy vždy čekat, až budete mít nájemníka a několik měsíců plateb na účtu. Například Raiffeisenbank tuto možnost u hypotéky na pronájem výslovně nabízí. Neznamená to ale, že banka automaticky přijme celou částku, kterou očekáváte.
Jak banka zjistí výši budoucího nájmu?
Nestačí prohlásit, že byt pronajmete za 25 000 Kč měsíčně. Banka potřebuje ověřit, zda je takové nájemné reálné. Podle svých pravidel může vycházet z posouzení odhadce nebo požadovat nájemní smlouvu či další podklady. Rozhoduje lokalita, velikost, stav a využitelnost nemovitosti. Konkrétní požadavky je proto potřeba zjistit ještě před podáním žádosti.
Banka také může uznat pouze část nájemného. Počítá totiž s náklady vlastníka a možností, že byt nebude nepřetržitě obsazený. Zálohy na energie a služby nelze automaticky považovat za váš příjem.
O kolik vám může nájem pomoci?
Modelový příklad:
Ze zaměstnání máte čistý příjem 40 000 Kč měsíčně a kupovaný byt chcete pronajímat za 20 000 Kč bez energií a služeb. Pokud by banka po svém posouzení uznala z nájmu 14 000 Kč, pracovala by s celkovým příjmem 54 000 Kč měsíčně. Částka 14 000 Kč je pouze ilustrace, nikoliv jednotné pravidlo bank.
Vyšší uznaný příjem může pomoci dosáhnout na požadovanou hypotéku. Banka ale stále započítá vaše současné dluhy, výdaje domácnosti a splátku nového úvěru. Budoucí nájem také nenahrazuje vlastní zdroje ani dostatečnou hodnotu zástavy. U pořizovaného bytu k pronájmu navíc počítejte s pravidly pro investiční hypotéky.
Schválení bankou není záruka nájemného
To, že banka budoucí nájem uzná, neznamená, že vám zajistí nájemníka nebo pravidelné platby. Hypotéku musíte splácet i tehdy, když je byt prázdný nebo nájemník neplatí. Doporučujeme proto mít rezervu na několik měsíců splátek a provozu.
Před rezervací bytu s vámi prověříme, která banka budoucí nájem přijme, jaké podklady potřebuje a jakou částku vám skutečně započítá. Díky tomu nebudete plánovat koupi podle příjmu, který existuje zatím jen ve vašich představách.
Může, ale není to samozřejmost. Záleží na kupní ceně bytu, výši vlastních peněz, úroku, splatnosti a nájemném, kterého skutečně dosáhnete. Čím méně si půjčíte, tím snáze může nájem splátku pokrýt. Nestačí ale porovnat pouze částku v nájemní smlouvě se splátkou bance. Byt má také náklady a nemusí být pronajatý celý rok.
Kolik vám z nájemného skutečně zbude?
Počítejte s nájemným bez záloh na energie a služby. Z něj odečtěte náklady, které hradíte jako vlastník, například příspěvky na správu a opravy domu, pojištění nebo daň z nemovitých věcí. Přidejte rezervu na výměnu vybavení, opravy v bytě a období mezi nájemníky. Výsledek může snížit také daň z příjmů z nájmu, jejíž výše závisí na vaší daňové situaci a způsobu uplatnění výdajů.
Příklad: Máte hypotéku 3 500 000 Kč na 30 let s modelovým úrokem 5 % ročně. Měsíční splátka vychází přibližně na 18 789 Kč. Byt pronajímáte za 20 000 Kč měsíčně bez energií a služeb. Na první pohled vám každý měsíc zbývá 1 211 Kč.
Pokud ale počítáte s jedním měsícem bez nájemníka ročně, vyberete na nájemném 220 000 Kč. Na náklady vlastníka a rezervu na opravy odložíte dalších 36 000 Kč ročně. Na splácení tak zbývá v průměru přibližně 15 333 Kč měsíčně. Z vlastní kapsy doplácíte asi 3 456 Kč měsíčně, a to ještě před případnou daní z příjmů. Jde o ilustrativní příklad, nikoliv odhad nájemného konkrétního bytu.
Co když nájem celou splátku nepokryje?
Nemusí to automaticky znamenat špatnou investici. Část splátky postupně snižuje váš dluh. Musíte ale vědět, kolik budete pravidelně doplácet a zda to váš rozpočet dlouhodobě zvládne. Případný růst hodnoty bytu vám nezaplatí příští splátku a není zaručený.
Ani delší splatnost nepředstavuje úsporu sama o sobě. Sníží měsíční splátku, ale při stejné sazbě a bez předčasného splácení zvýší celkové zaplacené úroky.
Počítejte i s horším obdobím
Doporučujeme si před koupí spočítat variantu s nižším nájmem, několika měsíci bez nájemníka a vyšším úrokem po skončení fixace. Nájemné může časem růst, ale stejně tak porostou některé náklady. Investice by proto neměla stát na předpokladu, že všechno půjde podle nejlepšího scénáře. Při konzultaci s vámi propočítáme, kolik nájem skutečně pokryje a jakou rezervu budete potřebovat.
Začněte tím, kolik vás byt celkem stojí a kolik vám z nájemného skutečně zůstane. Samotný výpočet „měsíční nájem krát dvanáct“ nestačí. Výsledek ovlivňují náklady na koupi, vybavení, opravy, období bez nájemníka i případná hypotéka. Doporučujeme oddělit výnos samotného bytu od toho, kolik peněz vám zbývá po zaplacení úvěru.
Jak spočítat hrubý výnos?
Pro rychlou orientaci vydělte roční nájemné celkovými pořizovacími náklady a výsledek vynásobte stem. Počítejte s nájemným bez záloh na energie a služby. Do pořizovacích nákladů zahrňte kromě kupní ceny také právní služby, případnou provizi, počáteční rekonstrukci a vybavení.
Příklad:
Byt koupíte za 5 000 000 Kč a dalších 200 000 Kč zaplatíte za náklady kolem koupě a vybavení. Celkem vás tedy stojí 5 200 000 Kč. Při nájemném 20 000 Kč měsíčně získáte za plně obsazený rok 240 000 Kč.
Hrubý roční výnos počítaný z celkových pořizovacích nákladů je:
240 000 ÷ 5 200 000 × 100 = přibližně 4,6 %.
To je ale výnos před náklady, daněmi a financováním. V inzerátech se navíc někdy počítá pouze z kupní ceny, takže při porovnávání nabídek kontrolujte, co je ve výpočtu zahrnuté.
Kolik vám zbude po nákladech?
Ve stejném příkladu počítejme s jedním měsícem bez nájemníka. Roční nájemné klesne na 220 000 Kč. Na náklady vlastníka, pojištění, daň z nemovitých věcí a rezervu na opravy vyčleníte dohromady 36 000 Kč ročně. Zbývá vám 184 000 Kč.
Odhadovaný roční výnos po těchto nákladech a odložení rezervy je:
184 000 ÷ 5 200 000 × 100 = přibližně 3,5 %.
Stále jde o výsledek před daní z příjmů a náklady hypotéky. Odložená rezerva navíc není automaticky daňově uznatelným výdajem. Všechny částky v příkladu jsou modelové; konkrétní nájemné i náklady je potřeba ověřit pro vybraný byt.
Jak do výpočtu zahrnout hypotéku?
Pokud chcete zjistit, kolik vám zbude na účtu, odečtěte od příjmů po provozních výdajích a dani celé splátky hypotéky. Zohledněte také peníze, které odkládáte do rezervy. Výsledek ukáže, zda vám pronájem přináší volné peníze, nebo na něj musíte doplácet.
Pro hodnocení zisku ale rozlišujte úroky a splácení jistiny. Úrok je náklad financování, zatímco splácením jistiny snižujete svůj dluh. Proto měsíční doplatek sám o sobě neříká, zda je investice celkově zisková.
A co růst ceny bytu?
Změna hodnoty bytu patří do celkového zhodnocení, ale není zaručená. Při plánovaném prodeji započítejte náklady prodeje, případnou daň a doplacení zbývající hypotéky. Výsledné peníze pak porovnejte se všemi vlastními vklady a doplatky během držení bytu. U víceleté investice záleží také na tom, kdy jste peníze vložili a kdy se vám vrátily.
Doporučujeme nejdříve spočítat variantu bez růstu ceny nemovitosti. Teprve potom přidat příznivější i horší scénář. Díky tomu uvidíte, zda investice stojí na nájemném, nebo především na očekávání, že byt jednou prodáte dráž.
Záleží na tom, kolik vám po koupi zůstane a co byste s penězi udělali jinak. Vyšší vlastní vklad sníží splátku a zaplacené úroky. Vyšší hypotéka vám naopak umožní ponechat si více peněz jako rezervu nebo na další investice. Doporučujeme nejdříve oddělit peníze, které potřebujete na bezpečný provoz domácnosti a nemovitosti. Teprve se zbytkem řešit, zda ho vložit do koupě, nebo investovat.
Co získáte vyšším vlastním vkladem?
Nižší dluh znamená při stejné sazbě a splatnosti nižší měsíční splátku. U investičního bytu tak nájemné snáze pokryje hypotéku a případný výpadek nájemníka méně zatíží váš rozpočet. Zároveň zaplatíte méně na úrocích.
Příklad: Kupujete byt za 5 000 000 Kč a rozhodujete se, zda do kupní ceny vložit 2 500 000 Kč, nebo pouze 1 500 000 Kč. Při hypotéce na 30 let s modelovým úrokem 5 % ročně vychází splátka úvěru 2 500 000 Kč přibližně na 13 421 Kč. U úvěru 3 500 000 Kč je to přibližně 18 789 Kč.
Vyšším vlastním vkladem tedy snížíte splátku asi o 5 368 Kč měsíčně. Za prvních pět let při stejné sazbě ušetříte na úrocích přibližně 240 000 Kč. Rozdíl ve splátkách není celý úsporou na úrocích — část představuje odlišné splácení jistiny.
Kdy může dávat smysl půjčit si více?
Pokud by vám vyšší vklad vyčerpal úspory, může být rozumnější část peněz ponechat dostupnou. Peníze vložené do bytu totiž nemáte okamžitě k dispozici na opravu nebo výpadek příjmu. Jejich získání zpět může vyžadovat prodej nebo nový úvěr, který banka nemusí schválit.
Vyšší hypotéka může dávat smysl také tehdy, pokud máte pro ponechané peníze promyšlené dlouhodobé využití. Investování ale není automaticky výhodnější než nižší dluh. Porovnávejte očekávaný výnos po nákladech a daních s náklady úvěru a zohledněte riziko. Výnos může zklamat, zatímco splátku musíte zaplatit.
Co když rozdíl investujete na 20 let do S&P 500?
Navážeme na stejný příklad. Klient si vezme vyšší hypotéku a ponechaný 1 000 000 Kč jednorázově investuje do ETF sledujícího index S&P 500. Při modelovém zhodnocení 8 % ročně s reinvestováním dividend by hodnota investice za 20 let dosáhla přibližně 4 661 000 Kč.
To ale ještě není férové srovnání. Klient s nižší hypotékou každý měsíc ušetří na splátce přibližně 5 368 Kč. Pokud bude tento rozdíl pravidelně investovat do stejného ETF, při stejném modelovém výnosu vytvoří za 20 let investici v hodnotě přibližně 3 055 000 Kč. Oba tak každý měsíc vydávají stejnou částku na hypotéku a investování dohromady.
Zohlednit musíme také zbývající dluh. U vyšší hypotéky klient po 20 letech dluží přibližně o 506 000 Kč více. Po odečtení tohoto rozdílu vychází varianta s jednorázovou investicí při výnosu 8 % ročně přibližně o 1 100 000 Kč lépe.
Co když investice vydělá méně?
Při modelových 6 % ročně se výhoda vyšší hypotéky sníží přibližně na 267 000 Kč. Při 4 % ročně naopak asi o 268 000 Kč lépe vyjde nižší hypotéka s pravidelným investováním. Vyšší úvěr tedy může zhodnocení vlastních peněz zvýšit, ale také se může ukázat jako dražší rozhodnutí.
Ponechat si vyšší dluh a investovat může dávat smysl člověku se stabilním příjmem, samostatnou rezervou a dlouhým horizontem. Musí ale zvládnout splácet i během výrazného propadu investice, aniž by ji musel prodávat. Peníze na nečekané výdaje proto doporučujeme držet odděleně od akciových investic.
Následující srovnání předpokládá hypotéku na 30 let s neměnným úrokem 5 % po celých sledovaných 20 let, reinvestování dividend a pravidelné investice na konci měsíce. Modelované výnosy jsou v korunách po nákladech investice, před případnou osobní daní a bez očištění o inflaci. Nezahrnujeme poplatky hypotéky ani její případné daňové dopady. Rezervu a vedlejší náklady koupě mají oba klienti pokryté zvlášť.
Nejde o předpověď vývoje S&P 500. Skutečný výsledek ovlivní kolísání trhu, kurz koruny vůči dolaru i změna úroku při nové fixaci. Oba klienti vlastní stejný byt, proto jeho hodnotu do porovnání nepřidáváme.
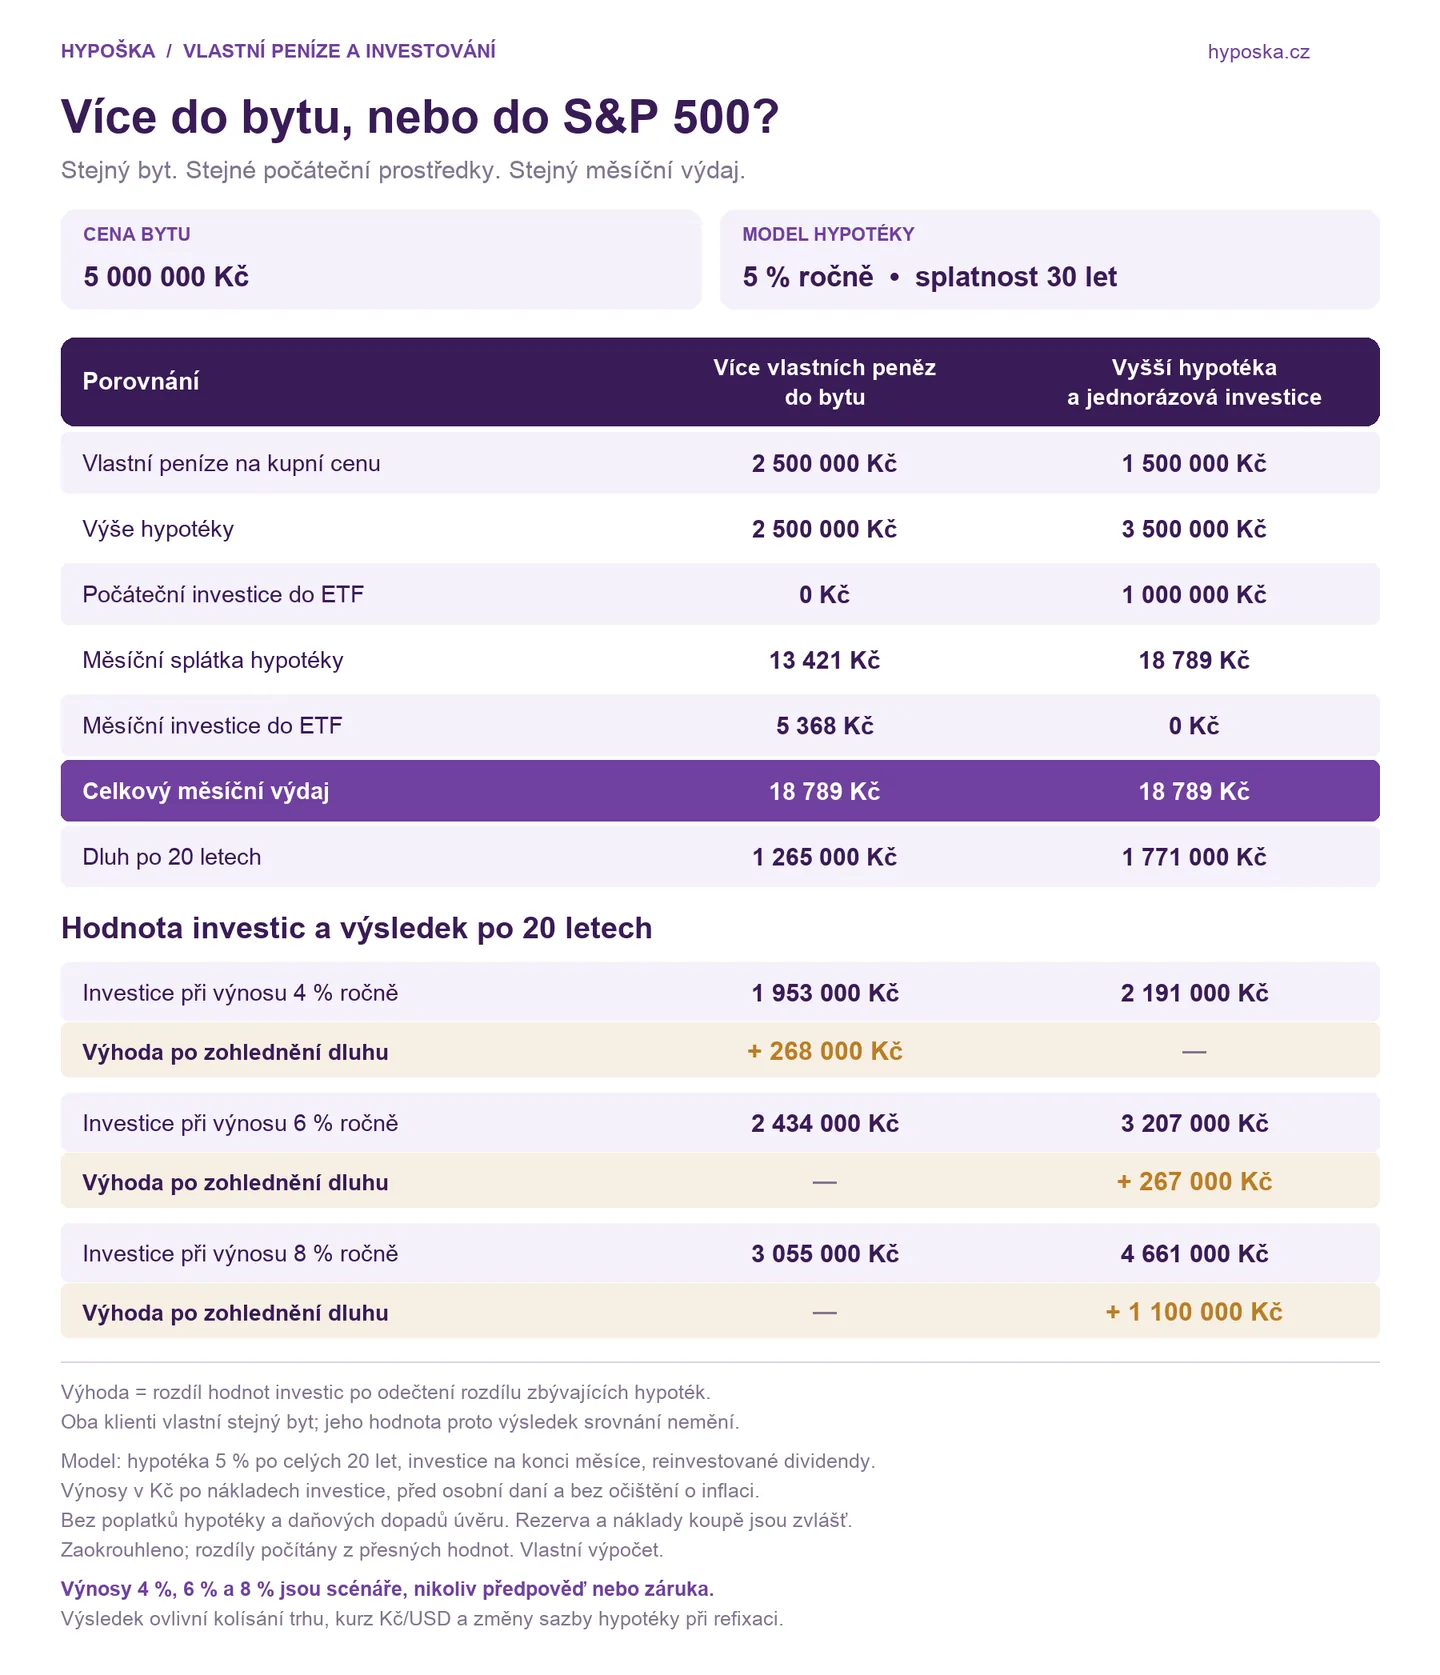
Ano, pokud hypotéka financuje vlastní bydlení nebo bydlení zákonem vymezených blízkých osob a splňujete podmínky odpočtu. Od základu daně odečítáte zaplacené úroky, nikoliv celou splátku hypotéky.
U bytové potřeby obstarané od 1. ledna 2021 je limit zpravidla 150 000 Kč ročně za společně hospodařící domácnost. U bytové potřeby obstarané do konce roku 2020 může být až 300 000 Kč. Rozhoduje datum obstarání bytové potřeby, ne pouze datum podpisu hypotéky.
Kolik můžete ušetřit?
Příklad: Za rok zaplatíte na uznatelných úrocích 100 000 Kč. Pokud se celý odpočet promítne do základu daně se sazbou 15 % a máte dostatečnou daňovou povinnost, ušetříte na dani 15 000 Kč. Banka vám vystaví potvrzení o zaplacených úrocích, které použijete při ročním zúčtování u zaměstnavatele nebo v daňovém přiznání.
U pronajímaného bytu je postup jiný. Úroky související s pronájmem lze za splnění podmínek zahrnout mezi skutečné výdaje proti příjmům z nájmu. Pokud používáte 30% výdajový paušál, úroky už samostatně přidat nemůžete.
Pokud splátku nezaplatíte včas, dostáváte se do prodlení. Banka vás obvykle upozorní a může účtovat úrok z prodlení a další oprávněné náklady podle smlouvy a zákona. Opoždění se může projevit také v úvěrových registrech a zkomplikovat budoucí půjčku nebo refinancování.
Chybějící částku doplaťte co nejdříve a ověřte, že banka splátku skutečně strhla. Pokud víte, že nezvládnete zaplatit ani další měsíc, kontaktujte banku ještě před splatností a požádejte o řešení. Odklad nebo snížení splátek není automatické.
Jedna opožděná splátka neznamená okamžitou ztrátu nemovitosti. Dlouhodobé neřešené nesplácení ale může vést k požadavku na doplacení celého úvěru, a nakonec i k prodeji zástavy. Proto doporučujeme problém řešit hned, ne až po několika upomínkách.
Ano, zpravidla to jde. Změnu vyřídíte podle konkrétní banky v internetovém bankovnictví nebo prostřednictvím žádosti. Ověřte si, od které splátky začne platit, a případně nastavte na novém účtu souhlas s inkasem a dostatečný limit.
Pozor na podmínky slevy z úroku. Pokud máte výhodnější sazbu za splácení nebo aktivní využívání účtu u dané banky, přesunem splácení jinam o ni můžete přijít.
Původní účet doporučujeme rušit až po potvrzení změny a ověření, že první splátka z nového účtu proběhla správně.
Ano, u řady bank můžete požádat o změnu dne, kdy hypotéku splácíte. Podle konkrétní banky to vyřídíte v internetovém bankovnictví nebo přes poradce. Předem si ověřte dostupné termíny, případný poplatek a od které splátky bude změna platit.
Doporučujeme nastavit splátku několik dní po obvyklém příchodu výplaty. Dokud banka změnu nepotvrdí, platí původní termín. Nestačí tedy pouze posunout trvalý příkaz a peníze poslat později.
Ano, některé banky odklad umožňují podle sjednaných podmínek nebo po individuálním posouzení. Odklad ale není odpuštění splátek. Úvěr se zpravidla dál úročí a odložené částky zaplatíte později, například prodloužením splatnosti nebo zvýšením dalších splátek.
Předem si ověřte, zda se odkládá celá splátka, nebo pouze jistina, kolik vás změna bude stát a jak se projeví v úvěrových registrech. Odklad kvůli finančním potížím může ovlivnit získání dalšího úvěru.
Doporučujeme kontaktovat banku ještě před splatností. Dokud nemáte odklad potvrzený, pokračujte ve splácení podle původního kalendáře.
Ano, spolu s majetkem mohou na dědice přejít také dluhy včetně hypotéky. Úmrtím dlužníka úvěr nezaniká a zástavní právo na nemovitosti zůstává. Pokud má hypotéka dalšího spoludlužníka, jeho povinnost splácet pokračuje.
Splátky se během dědického řízení automaticky nezastaví. Doporučujeme co nejdříve informovat banku a domluvit další postup. Zkontrolujte také životní pojištění nebo pojištění schopnosti splácet — podle sjednaného krytí může pojistné plnění pomoci úvěr částečně nebo úplně doplatit.
Dědictví lze odmítnout, ale nelze si ponechat byt a odmítnout pouze hypotéku. Další možností je výhrada soupisu, která za zákonných podmínek omezuje odpovědnost za dluhy do výše ceny nabytého dědictví. Zástavu na nemovitosti však neruší. Tyto možnosti řešte včas s notářem, protože jsou spojené se zákonnými lhůtami.
Rozvod hypotéku automaticky nemění. Pokud jste oba spoludlužníci, vůči bance zpravidla dál odpovídáte za celý dluh. Ani dohoda, že byt a splátky převezme jeden z vás, druhého sama z hypotéky nevyváže.
Nejčastěji se řeší tři možnosti:
- Nemovitost i hypotéku si nechá jeden z vás. Vyvázání druhého musí schválit banka, která znovu posoudí příjmy a schopnost splácet. Je potřeba vyřešit také případné vyplacení partnera.
- Nemovitost prodáte a hypotéku doplatíte. Prodej i splacení je nutné sladit s bankou.
- Dočasně zůstanete na hypotéce oba. I když splátky posílá jen jeden, druhý nadále odpovídá bance a úvěr může omezit jeho možnosti získat vlastní hypotéku.
Doporučujeme nejdříve ověřit, jaké řešení banka schválí, a podle toho připravit majetkové vypořádání s právníkem. Během rozvodu pokračujte v řádném splácení — spory mezi partnery povinnost vůči bance neodkládají.
Musíte požádat banku o vyvázání spoludlužníka. Ta posoudí, zda hypotéku zvládnete splácet bez příjmů bývalého partnera. Samotný rozchod, rozvod ani dohoda mezi vámi k vyvázání nestačí.
Co bude banka potřebovat?
Především doložení vašich příjmů a informací o současných závazcích a výdajích. Pokud se zároveň mění vlastnictví nemovitosti, bude požadovat také příslušnou smlouvu nebo dohodu o majetkovém vypořádání. Po schválení připraví dodatek k úvěrové smlouvě. Partner je vyvázaný až po splnění jeho podmínek, nikoliv pouhým podáním žádosti.
Pokud potřebujete partnera také vyplatit a chcete si na to půjčit, nechte banku posoudit rovnou celou potřebnou částku. Nestačí zjistit, že zvládnete převzít pouze dosavadní hypotéku.
Co když váš příjem nestačí?
Podle situace může pomoci snížení dluhu vlastními penězi, přistoupení jiného spoludlužníka nebo refinancování u jiné banky. Ani jedna možnost ale nemá automatické schválení. Pokud financování nevychází, řešením může být prodej nemovitosti a doplacení úvěru.
Doporučujeme nejdříve ověřit možnosti u banky a potom s právníkem sladit převod vlastnictví, vyplacení partnera a jeho vyvázání. Převod podílu na nemovitosti totiž sám o sobě neznamená, že partner přestal odpovídat za hypotéku.
Ano, některé banky umožňují převzetí hypotéky jinou osobou, například při prodeji nemovitosti nebo převodu v rodině. Změnu musí schválit banka, která prověří příjmy, závazky a schopnost nového dlužníka splácet. Nestačí se mezi sebou domluvit, že splátky bude posílat někdo jiný.
Výhodou může být zachování původní úrokové sazby do konce fixace. Konkrétní podmínky a případné poplatky ale musí potvrdit banka. Původní dlužník přestává za úvěr odpovídat až po účinném převzetí dluhu a splnění sjednaných podmínek.
Příklad: Prodáváte byt za 5 000 000 Kč a zbývá vám hypotéka 3 000 000 Kč. Pokud banka převzetí schválí, kupující převezme tento dluh. Zbývající 2 000 000 Kč kupní ceny musí zaplatit z vlastních peněz nebo jiného schváleného financování.
Doporučujeme možnost převzetí ověřit před podpisem kupní smlouvy. Pokud nevyjde, lze řešit splacení původní hypotéky z kupní ceny a případně novou hypotéku kupujícího.
Ano, pokud banka schválí výměnu zástavy. Hypotéku dál splácíte, ale místo původního bytu ručíte novou nemovitostí. Díky tomu si můžete zachovat stávající úvěr i výhodnou sazbu do konce fixace. Konkrétní podmínky musí potvrdit banka.
Co musí nová nemovitost splňovat?
Banka ji nechá ocenit a prověří její právní i technický stav. Hodnota nové zástavy musí být dostatečná vůči zbývajícímu dluhu. Pokud nestačí, může být potřeba část hypotéky doplatit nebo přidat další nemovitost do zástavy. Počítejte také s případnými náklady na změnu smlouvy, ocenění a zápisy do katastru.
Pohlídejte návaznost prodeje a koupě
Banka původní nemovitost uvolní ze zástavy až po splnění svých podmínek, zpravidla po zajištění úvěru novou nemovitostí. Proto je potřeba sladit termíny obou obchodů a platby kupních cen.
Samotná výměna zástavy vám nepřinese další peníze. Pokud kupujete dražší bydlení a potřebujete si půjčit více, banka musí zvlášť schválit dodatečné financování. Doporučujeme proto celý postup ověřit ještě před podpisem smluv.
Ano, nemusíte čekat, až hypotéku splatíte. Nejčastěji se zbývající dluh doplatí přímo z kupní ceny. Prodej je ale potřeba předem sladit s bankou, protože na bytě vázne její zástavní právo.
Jak prodej probíhá?
Banka vám vystaví vyčíslení dluhu k určitému datu a stanoví podmínky pro uvolnění zástavy. Část kupní ceny potom odejde na doplacení hypotéky a zbytek se vám vyplatí podle podmínek smlouvy a úschovy. Po doplacení banka vydá dokument potřebný k výmazu zástavního práva z katastru. Výmaz neproběhne automaticky.
Příklad: Prodáte byt za 5 000 000 Kč a částka potřebná k doplacení hypotéky činí 3 000 000 Kč. Bance se uhradí 3 000 000 Kč a vám zbývají 2 000 000 Kč před odečtením nákladů prodeje a případných dalších poplatků či daní.
Doporučujeme si předem ověřit případné náklady na předčasné splacení a smlouvy i úschovu nechat připravit odborníkem. Pokud si chcete hypotéku ponechat, může být alternativou výměna zástavy za jinou nemovitost. Takový postup musí banka schválit.
O vyčíslení požádáte banku, u které hypotéku splácíte. Potřebujete ho především při refinancování, prodeji nemovitosti nebo doplacení hypotéky z vlastních peněz. Banka vám spočítá, kolik přesně máte zaplatit ke konkrétnímu dni, včetně úroků a případných nákladů, a přidá platební instrukce.
Samotný zůstatek v bankovnictví k doplacení nestačí. Ukazuje zpravidla nesplacenou jistinu, ale konečná částka může být jiná. Proto žádejte výslovně o „vyčíslení k úplnému splacení hypotéky ke dni…“. Komerční banka – předčasné splacení (otevře se v novém okně)
Co si připravit?
- Číslo úvěrové smlouvy.
- Datum, ke kterému chcete hypotéku doplatit.
- Důvod doplacení: refinancování, prodej nemovitosti nebo vlastní peníze.
- Při refinancování také název nové banky a seznam dokumentů, které požaduje.
Níže najdete postupy pro banky poskytující nebo spravující běžné hypotéky v ČR. Úvěry stavebních spořitelen mají vlastní postupy. Návody vycházejí z veřejných informací ověřovaných v září 2026; u bank, které přesný postup nezveřejňují, je uveden kontakt pro jeho dořešení.
Česká spořitelna
- Přihlaste se do George a otevřete svou hypotéku. Banka umožňuje oznámit mimořádnou splátku nebo doplacení prostřednictvím George.
- Zadejte požadavek na úplné doplacení a požadované datum.
- Pokud tuto možnost nenajdete nebo George nepoužíváte, napište na hypoteka@csas.cz. Uveďte číslo úvěru, datum a důvod doplacení a požádejte o oficiální vyčíslení.
- Vyčkejte na platební instrukce banky.
Spořitelna požaduje oznámení nejpozději 5 pracovních dnů před zvoleným termínem.
ČSOB / ČSOB Hypoteční banka
- Připravte si číslo smlouvy a datum doplacení.
- Kontaktujte svého hypotečního bankéře nebo klientskou linku ČSOB Hypoteční banky 224 116 333.
- Požádejte o vyčíslení k úplnému splacení. Při refinancování rovnou sdělte novou banku a požadované souhlasy.
- Nechte si potvrdit způsob podání žádosti, termín vystavení a doručení dokumentů.
Komerční banka
- Objednejte se k bankovnímu poradci na pobočce.
- Vezměte si občanský průkaz. Žádost podle zveřejněného návodu podává dlužník nebo spoludlužník.
- Sdělte datum doplacení a požádejte o vyčíslení včetně platebních instrukcí. Při refinancování doplňte požadované souhlasy.
KB má na webu dva odlišné návody: stránka přímo k vyčíslení uvádí pobočku a předstih 10 dní, zatímco stránka k předčasnému splacení připouští také internetové bankovnictví či písemné oznámení s předstihem 5 pracovních dnů. Pro získání konkrétního dokumentu proto doporučuji domluvu s bankéřem a delší rezervu.
MONETA Money Bank
- Přihlaste se do Internet Banky.
- Otevřete Hypotéka → Doplacení hypotéky.
- Vyplňte žádost o vyčíslení k požadovanému datu.
- Při refinancování požádejte také o souhlas se zřízením zástavního práva v druhém pořadí a další souhlasy požadované novou bankou.
MONETA uvádí, že vyčíslení a další požadované dokumenty obdržíte do druhého dne.
U původní hypotéky Wüstenrot můžete využít také samostatný formulář pro správu hypotéky (otevře se v novém okně).
Raiffeisenbank
- Zavolejte na hypoteční linku 800 313 314 a požádejte o vyčíslení k úplnému předčasnému splacení.
- Sdělte číslo smlouvy, požadované datum a důvod doplacení.
- Banka vám upřesní podání žádosti. Pro tento účel má formulář Oznámení předčasné splátky hypotečního úvěru.
- Pokud banka formulář vyžádá, vyplňte úplné splacení a doručte ho způsobem, který vám potvrdí. Domluvte si také doručení vyčíslení a případných souhlasů.
Telefonát je bankou zveřejněný první krok; konkrétní dokončení žádosti řešte podle pokynů pro svou smlouvu.
UniCredit Bank
- Kontaktujte svého bankéře nebo navštivte pobočku.
- Podejte písemnou žádost o úplné předčasné splacení a vystavení vyčíslení.
- Uveďte číslo smlouvy, datum a důvod doplacení.
- Od bankéře si vyžádejte přesnou částku a platební instrukce, případně dokumenty pro refinancování.
Žádost je podle banky potřeba podat alespoň 10 pracovních dnů před požadovaným datem splacení.
Air Bank
- Pošlete zprávu ze svého bankovnictví nebo napište na peceohypoteky@airbank.cz.
- Požádejte o vyčíslení zůstatku k doplacení ke konkrétnímu dni.
- Pokud hypotéku doplatí jiná banka, rovnou napište její název. Air Bank pro ni připraví také souhlas se zatížením nemovitosti.
- Případně zavolejte na 547 134 102, kde je hypoteční tým dostupný od 9 do 16 hodin.
Souhlas se zatížením banka podle svého návodu posílá poštou, proto počítejte i s doručením. Žádost o vyčíslení nezaměňujte s potvrzením samotného předčasného splacení v bankovnictví.
mBank
- Pro refinancování požádejte o vyčíslení prostřednictvím internetového nebo mobilního bankovnictví.
- Pokud příslušnou žádost nenajdete, použijte formulář Žádost o vystavení bankovní informace, na který odkazuje banka ve svém návodu, a předejte ho na pobočce.
- Uveďte požadované datum doplacení a potřebné dokumenty pro novou banku.
- Při prodeji nemovitosti nebo nejasnostech kontaktujte hypotečního bankéře či mLinku 222 111 999.
mBank u vyčíslení pro refinancování uvádí podání nejdříve 90 dní před doplacením, vystavení do 15 dní od přijetí žádosti a doručení poštou. Podle zveřejněného návodu nemá požadované datum připadnout na nepracovní den ani na den pravidelné splátky.
Fio banka
- Přihlaste se do bankovnictví a napište zprávu přes Fio servis, případně kontaktujte svého hypotečního specialistu.
- Do zprávy uveďte číslo smlouvy a požadavek na vyčíslení k úplnému splacení ke konkrétnímu datu.
- Doplňte důvod doplacení a při refinancování dokumenty požadované novou bankou.
- Nechte si potvrdit přijetí žádosti, termín vystavení a způsob doručení.
Fio veřejně uvádí právě kontaktování hypotečního specialisty nebo zprávu přes Fio servis.
Partners Banka
- Vyžádejte si od svého poradce formulář pro předčasné splacení, případně ho vyhledejte v dokumentech banky.
- Vyplňte údaje o úvěru a požadovaném úplném doplacení.
- Formulář můžete předat přes mobilní aplikaci, datovou schránkou, poštou nebo osobně poradci.
- Banka uvádí zaslání vyčíslení s dalšími instrukcemi do 3 pracovních dnů.
Přesný název nabídky pro odeslání v aplikaci banka ve veřejném návodu neuvádí. S podáním pomůže poradce nebo linka 800 720 636.
Oberbank
- Přihlaste se do Klientského portálu.
- Zvolte Kontakt s poradcem → Nová zpráva, případně Poštovní schránka → Nová zpráva.
- Napište poradci, že potřebujete vyčíslení k úplnému splacení hypotéky, a uveďte číslo smlouvy, datum a důvod.
- Poradce vám potvrdí, zda je potřeba další formulář nebo podpis, a domluví vystavení dokumentu.
Toto je ověřená cesta pro kontaktování poradce. Samostatné automatické objednání vyčíslení ani závaznou lhůtu jeho vystavení banka ve veřejném návodu nepotvrzuje.
Banka CREDITAS / starší hypotéky MAX banky
- Na stránce kontaktů Banky CREDITAS vyhledejte Správu hypotečních úvěrů, případně zavolejte na 800 888 009 a požádejte o spojení na toto oddělení.
- Připravte číslo smlouvy a u staršího úvěru také informaci, u které banky jste ho původně sjednali.
- Požádejte o vyčíslení k úplnému splacení ke zvolenému datu.
- Nechte si potvrdit potřebný formulář, způsob jeho podpisu a doručení vyčíslení.
Veřejné kontakty potvrzují oddělení správy hypoték; přesný postup objednání dokumentu pro jednotlivá původní portfolia se nepodařilo veřejně ověřit.
Co bance napsat?
„Dobrý den, žádám o vystavení vyčíslení k úplnému splacení hypotečního úvěru č. [číslo smlouvy] ke dni [datum], včetně úroků, případných nákladů a platebních instrukcí. Důvodem je [refinancování / prodej nemovitosti / doplacení z vlastních prostředků]. Prosím o potvrzení přijetí žádosti a sdělení termínu a způsobu doručení dokumentu.“
Při refinancování doplňte:
„Hypotéku bude doplácet [název nové banky]. Prosím také o souhlasy potřebné pro zápis jejího zástavního práva podle přiložených požadavků.“
Naše doporučení: Nejdřív si domluvte reálné datum doplacení a teprve k němu objednejte vyčíslení. U refinancování ho slaďte s novou bankou, u prodeje s postupem úschovy. Pokud se datum změní, požádejte původní banku o potvrzení dalšího postupu nebo nové vyčíslení. Plaťte podle jejích instrukcí a pravidelné splátky nerušte předčasně.
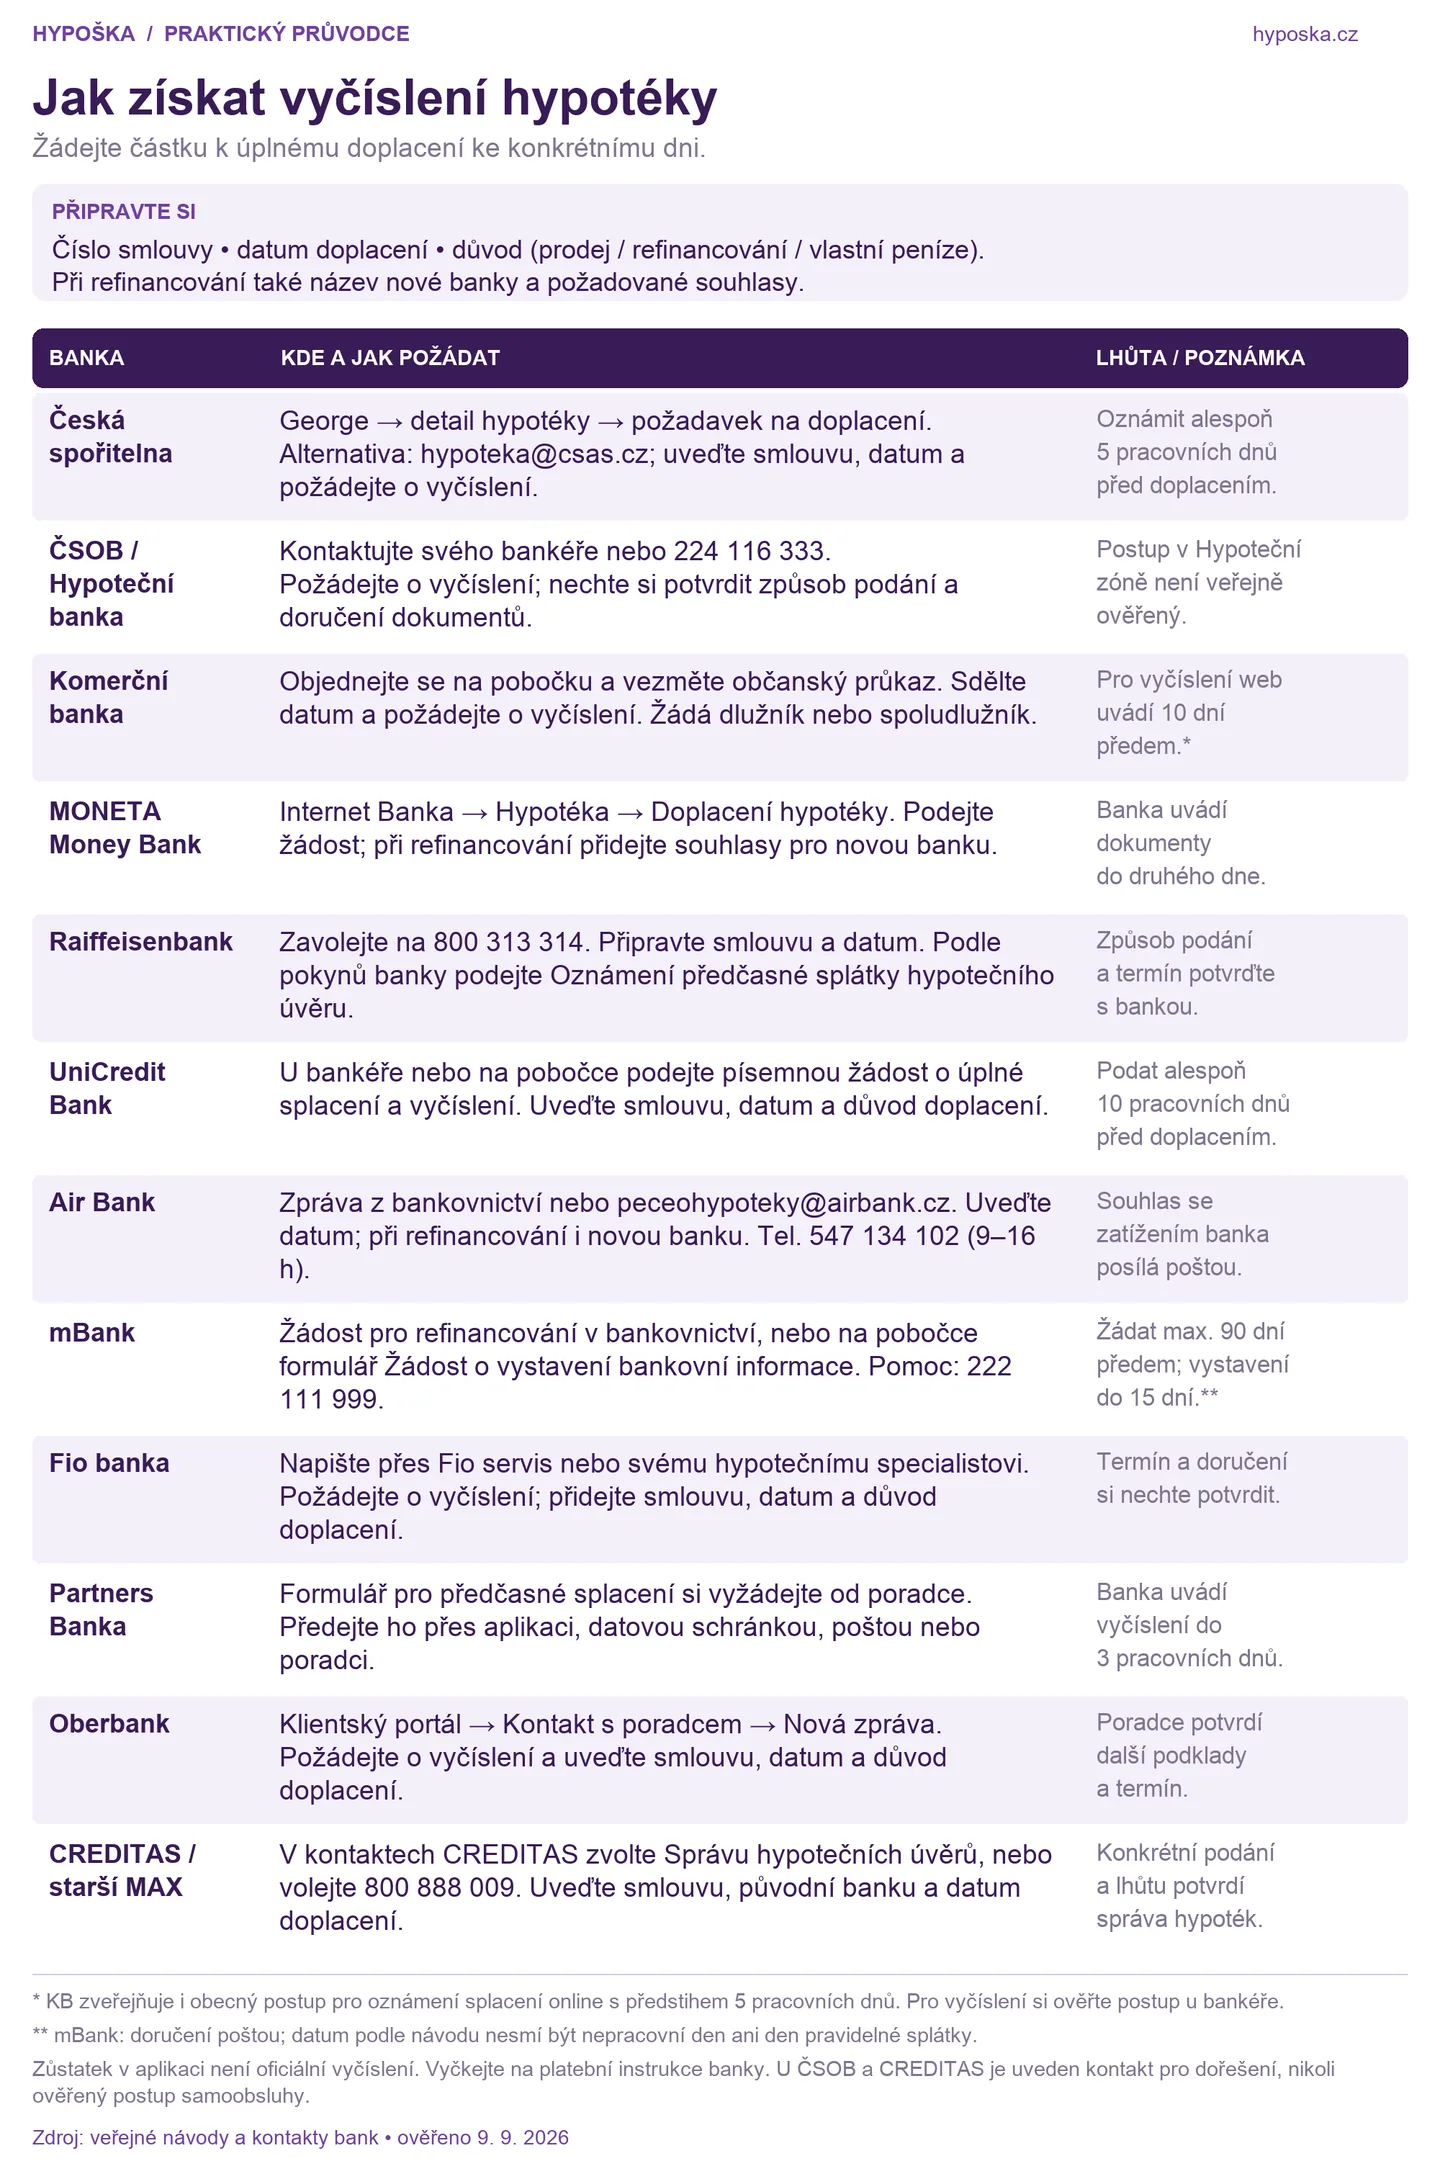
U běžné účelové hypotéky může banka podle nových pravidel požadovat maximálně 0,25 % z předčasně splácené částky za každý započatý rok do konce fixace, celkem nejvýše 1 %. V řadě situací ale můžete splatit zdarma.
Procenta představují strop, nikoli automatický poplatek. Banka musí náhradu vypočítat podle zákona. Zohledňuje nezbytné administrativní náklady nejvýše 1 000 Kč a takzvaný úrokový rozdíl. Administrativní náklady jsou již součástí celkového limitu. Náhrada zároveň nesmí překročit úroky, které byste zaplatili do konce fixace. ČNB – limity náhrady (otevře se v novém okně), zákonný způsob výpočtu (otevře se v novém okně)
Příklad: Chcete předčasně splatit 2 000 000 Kč a do konce fixace zbývá 1 rok a 8 měsíců. Počítají se dva započaté roky, takže procentní strop je 0,5 %, tedy 10 000 Kč. Pokud zákonný výpočet vyjde na 6 000 Kč, banka nemůže automaticky požadovat 10 000 Kč.
Kdy můžete splatit zdarma?
- Na konci fixace, respektive do 3 měsíců od sdělení nové sazby bankou.
- Každý rok až 25 % původní výše úvěru, během jednoho měsíce před výročím uzavření smlouvy.
- Při prodeji financované nebo zastavené nemovitosti, pokud od uzavření úvěrové smlouvy uplynulo alespoň 24 měsíců.
- Při vypořádání společného jmění manželů za zákonných podmínek, rovněž po alespoň 24 měsících od uzavření smlouvy.
- V dalších zákonných případech, například při splacení z příslušného pojištění nebo při závažné životní situaci splňující podmínky zákona. ČNB – bezplatné splacení (otevře se v novém okně)
Pozor na starší fixace. Nová pravidla platí pro smlouvy uzavřené od 1. září 2024. U starších smluv s pevnou sazbou se použijí až od nové fixace, která začala po tomto datu. Pokud stále běží původní fixace, může se splacení řídit starším režimem. ČNB – přechodná pravidla (otevře se v novém okně)
Naše doporučení: Nechte si od banky vystavit vyčíslení ke konkrétnímu dni včetně rozpisu náhrady. Teprve podle skutečné částky porovnávejte, zda se vyplatí hypotéku doplatit nebo refinancovat hned, či počkat na bezplatný termín.
Počítejte přibližně s jedním měsícem od podání návrhu na výmaz. Katastr musí dodržet ochrannou lhůtu 20 dnů od odeslání informace o změně dotčeným osobám. Teprve poté může výmaz povolit. U složitějších případů se řízení může protáhnout na 60 dnů, při přerušení i déle. ČÚZK – postup a lhůty (otevře se v novém okně)
Doplacením hypotéky se zástava z katastru automaticky nevymaže. Nejprve potřebujete od banky listinu pro její výmaz a následně musí být podán návrh na katastr. K uvedenému měsíci proto připočítejte také dobu, než banka podklady vystaví a doručí.
Naše doporučení: Při doplacení si rovnou ověřte, zda návrh podává banka, nebo ho máte podat sami. Po dokončení zkontrolujte v katastru, že původní zástavní právo skutečně zmizelo.
Vinkulace znamená, že výplata peněz z pojištění je vázaná ve prospěch banky. U hypotéky se týká především pojištění zastavené nemovitosti. Pokud například dům poškodí požár, pojišťovna podle sjednaných podmínek vyplatí peníze bance nebo potřebuje její souhlas k výplatě vám. Banka tím chrání nemovitost, kterou za hypotéku ručíte.
Neznamená to, že banka peníze automaticky použije na doplacení hypotéky. Může souhlasit s jejich uvolněním na opravu. U menších škod navíc může pojišťovna vyplatit peníze přímo vám bez samostatného souhlasu banky. Konkrétní limity a postup se liší.
Příklad:
Požár poškodí střechu a pojišťovna přizná plnění 800 000 Kč. Pokud tato částka podléhá souhlasu banky, banka může po doložení podkladů uvolnit peníze na opravu střechy.
Naše doporučení: Při sjednání pojištění si ověřte, že splňuje požadavky banky a že pojišťovna eviduje potřebné zajištění pojistného plnění. Při refinancování nezapomeňte vyřešit jeho změnu ve prospěch nové banky.
U hypotéky počítejte především s poplatkem 2 000 Kč za každý návrh na vklad. Týká se zápisu vlastnického práva, zápisu zástavního práva banky i jeho následného výmazu. Platíte za návrh, nikoli za každou nemovitost nebo každé právo uvedené v něm. ČÚZK – sazebník (otevře se v novém okně)
Při online podání přes Portál katastru a zeměměřictví získáte slevu 20 %, takže zaplatíte 1 600 Kč. Podání i přílohy musí splňovat požadavky na elektronické dokumenty; obyčejný sken podepsané smlouvy nestačí. ČÚZK – elektronické podání (otevře se v novém okně)
Příklad: Kupujete byt na hypotéku a podáváte samostatně návrh na zápis vlastnictví a návrh na zápis zástavy. Celkem zaplatíte 4 000 Kč, při splnění podmínek elektronické slevy u obou návrhů 3 200 Kč. Případný samostatný výmaz zástavy prodávajícího je další placený návrh.
Za elektronický výpis z katastru přes Dálkový přístup ČÚZK zaplatíte 100 Kč za list vlastnictví. Základní nahlížení do katastru je zdarma. ČÚZK – ceny výstupů (otevře se v novém okně), Nahlížení do katastru (otevře se v novém okně)
Naše doporučení: Před podpisem kupní smlouvy si ujasněte, kolik návrhů se bude podávat a kdo je zaplatí. Zvlášť počítejte s případnými náklady na ověření podpisů nebo autorizovanou konverzi dokumentů.
U hypotéky banka zpravidla vyžaduje pojištění zastavené nemovitosti. Pro ochranu vašeho vybavení ale potřebujete také pojištění domácnosti. Každé kryje jinou část majetku, a proto se navzájem doplňují.
- Pojištění nemovitosti chrání samotnou stavbu a její součásti – například zdi, střechu, okna nebo rozvody.
- Pojištění domácnosti chrání vybavení a osobní věci – například sedačku, televizi, oblečení nebo volně stojící spotřebiče.
U kuchyňské linky, vestavěných skříní nebo podlah se zařazení může lišit podle podmínek pojišťovny.
Příklad: Praskne vodovodní potrubí a voda poškodí omítky i sedačku. Oprava omítek se typicky řeší z pojištění nemovitosti, poškozená sedačka z pojištění domácnosti. Výplata vždy závisí na sjednaném krytí a spoluúčasti.
Naše doporučení: Pokud ve vlastním bytě nebo domě bydlíte, zvažte obě pojištění. U bytu si nejprve vyžádejte pojistnou smlouvu SVJ a ověřte její rozsah i pojistné částky. Samotná informace, že „dům je pojištěný“, ještě neříká, zda máte dostatečně chráněný byt a jeho vybavení.
Na tak dlouho, aby vám po zaplacení splátky zůstávaly peníze na běžný život i tvorbu rezervy. Kratší splatnost znamená vyšší měsíční splátku, ale méně zaplacených úroků. Delší splatnost uleví rozpočtu, při stejném úročení však hypotéku celkově prodraží.
Příklad: U hypotéky 3 000 000 Kč s úrokem 5 % ročně vychází:
- 20 let: splátka přibližně 19 799 Kč, celkové úroky 1,75 milionu Kč.
- 30 let: splátka přibližně 16 105 Kč, celkové úroky 2,80 milionu Kč.
Delší splatnost sníží měsíční splátku asi o 3 694 Kč, ale na úrocích zaplatíte přibližně o 1,05 milionu Kč více. Výpočet předpokládá stejnou sazbu po celou dobu, bez poplatků a pojištění. Ve skutečnosti se sazba při změně fixace může měnit.
Hypotéku sjednanou na 30 let nemusíte splácet celých 30 let. Pokud vám rozpočet dovolí, můžete využívat mimořádné splátky podle podmínek banky a zákona.
Naše doporučení: Nevolte krátkou splatnost za cenu napjatého rozpočtu. Zohledněte také rodičovskou dovolenou, možné zvýšení splátky po fixaci a příjmy v důchodu.
Pokud chcete hypotéku splatit dříve, proberte s námi program předčasného splacení díky pravidelným investicím. Vedle splátky hypotéky pravidelně investujete a vytvořené prostředky můžete později využít k jejímu částečnému nebo úplnému doplacení. Výnos ani termín doplacení nejsou zaručené — hodnota investic může kolísat i klesnout. Na Hypošce s vámi porovnáme tuto variantu s kratší splatností a přímými mimořádnými splátkami, včetně nákladů a rizik.
Použité zdroje
Přehled dohledatelných podkladů použitých při přípravě FAQ, souvisejících odpovědí a grafů. Zahrnuje zdroje uvedené v původním dokumentu i v historii přípravy textů. Názvy jednotlivých podkladů jsou klikací. Seznam byl doplněn 9. 9. 2026.
Bankovní stránky popisují podmínky konkrétní banky, nikoli univerzální pravidla trhu. Historické statistiky a výroční zprávy se vztahují k uvedenému období. Datum doplnění tohoto seznamu není datem úplného ověření všech tvrzení v FAQ.
Pravidla hypoték a spotřebitelských úvěrů
1. Česká národní banka — Ukazatel LTV (otevře se v novém okně)
2. ČNB – podmínky investičních hypoték (otevře se v novém okně)
3. ČNB – postupy pro posuzování vlastněných nemovitostí (otevře se v novém okně)
4. ČNB – limity náhrady (otevře se v novém okně)
5. Ministerstvo financí — Zákon č. 462/2023 Sb., změny předčasného splacení (otevře se v novém okně)
6. ČNB – přechodná pravidla (otevře se v novém okně)
7. ČNB – rizika při změně fixace a význam příjmové rezervy (otevře se v novém okně)
8. ČNB – aktuální limity LTV pro hypotéky (otevře se v novém okně)
9. Zákon č. 257/2016 Sb. (otevře se v novém okně)
10. výklad ČNB (otevře se v novém okně)
Vývoj sazeb a historická srovnání
11. Česká národní banka — Historický vývoj dvoutýdenní repo sazby (otevře se v novém okně)
12. ČBA Hypomonitor – realizované hypoteční sazby za červen 2026 (otevře se v novém okně)
13. ČNB (otevře se v novém okně)
14. ČBA – historie hypoték (otevře se v novém okně)
15. Přehled Hypoindexu za rok 2010 (otevře se v novém okně)
16. zpráva Ministerstva financí (otevře se v novém okně)
17. Hypoindex 2015 (otevře se v novém okně)
18. Hypoindex 2020 (otevře se v novém okně)
19. ČBA Hypomonitor 2025 (otevře se v novém okně)
20. Historické údaje ČSÚ pro Liberecký kraj (otevře se v novém okně)
21. cenová mapa ČVUT (otevře se v novém okně)
22. Strategie rozvoje Liberce (otevře se v novém okně)
23. Přehled nájmů rodinných domů (otevře se v novém okně)
24. ČNB ARAD — Úrokové sazby nových hypotečních úvěrů (otevře se v novém okně)
Koupě nemovitosti výstavba a nestandardní bydlení
26. Česká spořitelna — Hypotéka na alternativní bydlení (otevře se v novém okně)
27. Česká spořitelna — Americká hypotéka (otevře se v novém okně)
28. Komerční banka — Americká hypotéka (otevře se v novém okně)
29. Ušetřeno.cz — Přehled hypotéky ČSOB (otevře se v novém okně)
30. Metodika MMR (otevře se v novém okně)
31. ČS – požadavky na rekreační nemovitosti (otevře se v novém okně)
32. ČS – financování montovaných domů (otevře se v novém okně)
33. KB – podklady k hypotéce a výstavbě (otevře se v novém okně)
34. KB – hypotéka na stavbu domu (otevře se v novém okně)
35. KB – zálohové čerpání při stavbě svépomocí (otevře se v novém okně)
36. ČS – hypotéka na pozemek a stavbu (otevře se v novém okně)
37. KB – financování developerského projektu a splácení (otevře se v novém okně)
38. KB – hypotéka na novostavbu od developera (otevře se v novém okně)
39. KB – financování nemovitosti v zahraničí (otevře se v novém okně)
40. KB – Hypotéka 2v1 (otevře se v novém okně)
41. KB – financování koupě včetně garáže (otevře se v novém okně)
42. KB – podklady k právnímu vymezení stání (otevře se v novém okně)
43. MMR – metodická pomůcka k mobilním domům (otevře se v novém okně)
Investiční nemovitosti daně a investování
44. Deloitte – přehled nájemného podle lokalit (otevře se v novém okně)
45. Finanční správa – zdanění příjmů z nájmu (otevře se v novém okně)
46. Raiffeisenbank – hypotéka na pronájem (otevře se v novém okně)
47. Raiffeisenbank – zohlednění budoucích příjmů z pronájmu (otevře se v novém okně)
48. ČNB – výnos, riziko a dostupnost investovaných peněz (otevře se v novém okně)
49. SEC – indexové fondy (otevře se v novém okně)
50. Finanční správa – odpočet úroků (otevře se v novém okně)
51. Zlato 2020 (otevře se v novém okně)
52. zlato 2024 (otevře se v novém okně)
53. výroční zpráva J&T (otevře se v novém okně)
54. J&T INVESTIČNÍ SPOLEČNOST — Výroční zpráva, údaje ke konci roku 2019 (otevře se v novém okně)
55. J&T BOND CZK — Výroční zpráva za rok 2024 (otevře se v novém okně)
56. J&T BOND – parametry (otevře se v novém okně)
57. ČNB – náklady investování (otevře se v novém okně)
Správa hypotéky životní situace a předčasné splacení
58. MONETA – úrok z prodlení (otevře se v novém okně)
59. Raiffeisenbank — RePůjčka, informace k následkům nesplácení (otevře se v novém okně)
60. MONETA – změna účtu pro splácení (otevře se v novém okně)
61. ČS – sleva za využívání účtu (otevře se v novém okně)
62. Česká spořitelna – změna dne splácení hypotéky (otevře se v novém okně)
63. Česká spořitelna – odklad splátek hypotéky (otevře se v novém okně)
64. MONETA – hypotéka při úmrtí (otevře se v novém okně)
65. gov.cz – odpovědnost dědice za dluhy (otevře se v novém okně)
66. gov.cz – odmítnutí dědictví (otevře se v novém okně)
67. MONETA – společná hypotéka při rozvodu (otevře se v novém okně)
68. ČS – vyvázání spoludlužníka (otevře se v novém okně)
69. Česká spořitelna – převzetí hypotéky jinou osobou (otevře se v novém okně)
70. ČS – možnosti při prodeji nemovitosti s hypotékou (otevře se v novém okně)
71. MONETA – změny zajištění hypotéky (otevře se v novém okně)
72. Komerční banka – předčasné splacení (otevře se v novém okně)
73. Česká spořitelna — Mimořádná splátka hypotéky (otevře se v novém okně)
74. ČSOB – kontakt na Hypoteční banku (otevře se v novém okně)
75. KB – vyčíslení (otevře se v novém okně)
76. MONETA — Postup při refinancování k jiné bance (otevře se v novém okně)
77. MONETA — Formulář pro správu hypotéky (otevře se v novém okně)
78. Raiffeisenbank — Časté dotazy k hypotékám (otevře se v novém okně)
79. Raiffeisenbank — Oznámení předčasné splátky (otevře se v novém okně)
80. UniCredit Bank — Hypotéka předem, informace k předčasnému splacení (otevře se v novém okně)
81. Air Bank — Převod hypotéky jinam (otevře se v novém okně)
82. mBank — Mimořádné události a změny hypotéky (otevře se v novém okně)
83. Fio banka — Řešení potíží se splácením (otevře se v novém okně)
84. Partners Banka — Časté dotazy k hypotéce (otevře se v novém okně)
85. Oberbank – návod pro zprávy poradci (otevře se v novém okně)
86. Kontakty Banky CREDITAS (otevře se v novém okně)
Katastr nemovitostí a související poplatky
87. ČÚZK – postup a lhůty (otevře se v novém okně)
88. Air Bank – podklady po doplacení (otevře se v novém okně)
89. ČÚZK – sazebník (otevře se v novém okně)
90. ČÚZK – elektronické podání (otevře se v novém okně)
91. ČÚZK – ceny výstupů (otevře se v novém okně)
92. Nahlížení do katastru (otevře se v novém okně)
93. ČÚZK – zápisy do katastru nemovitostí (otevře se v novém okně)
94. ČÚZK – správní poplatek za návrh na vklad (otevře se v novém okně)
95. ČÚZK – online návrh na vklad a 20% sleva při elektronickém podání (otevře se v novém okně)
Pojištění nemovitosti a domácnosti
96. Česká spořitelna – vinkulace (otevře se v novém okně)
97. Air Bank – škoda na zastavené nemovitosti (otevře se v novém okně)
98. Česká spořitelna – pojištění k hypotéce (otevře se v novém okně)
99. ČSOB Pojišťovna – stavba a domácnost (otevře se v novém okně)
100. Česká spořitelna — Jak na pojištění nemovitosti (otevře se v novém okně)
Insolvence a oddlužení
101. Ministerstvo spravedlnosti – insolvence a oddlužení (otevře se v novém okně)
102. Zákon č. 252/2024 Sb. – změny oddlužení a insolvenčního rejstříku (otevře se v novém okně)
Autorské podklady a modelové výpočty
Praktická doporučení, klientské zkušenosti a popis služeb Hypošky jsou autorským obsahem. Modelové splátky, zůstatky hypoték a budoucí hodnoty investic jsou vlastní výpočty podle předpokladů uvedených u příkladů; nejde o údaje převzaté z bankovních sazebníků ani o zaručené výsledky.
U výpočtů a tvrzení, pro které v dostupných podkladech není doložen přesný datový zdroj, nelze původ zpětně spolehlivě určit. Tento seznam nenahrazuje doložení konkrétního období, vstupních hodnot a metodiky historických srovnání ani interních statistik klientských výsledků.
Nenašli jste odpověď?
Zeptejte se nás přímo.
Zavolejte na 721 999 885 (Po–Pá 9–17 h), nebo si nejdřív spočítejte splátku a nechte nám kontakt.